Grandes empresas de tecnologia estão usando garantias financeiras para sustentar uma nova camada de financiamento da infraestrutura de inteligência artificial, permitindo que data centers e equipamentos sejam financiados por investidores externos enquanto parte relevante da dívida permanece fora de seus balanços. Um levantamento do Financial Times estima em até US$ 300 bilhões a exposição potencial associada a essas garantias, numa estrutura que reduz a necessidade de desembolso imediato, mas não elimina o risco econômico.
O movimento responde a um problema cada vez mais visível na expansão da IA: construir capacidade computacional exige centenas de bilhões de dólares antes que laboratórios e serviços de IA tenham gerado caixa suficiente para financiá-la. A solução está sendo transferir a propriedade dos ativos e grande parte da dívida para veículos externos, enquanto empresas como Nvidia, Broadcom e Meta oferecem garantias que tornam esses investimentos financiáveis.
A principal consequência é uma mudança na forma como o risco da corrida pela IA aparece no sistema financeiro. A dívida pode ficar fora do balanço da empresa de tecnologia, mas parte dela volta a ser responsabilidade econômica dessas companhias se clientes deixarem de pagar ou se os ativos perderem valor.
Garantias transformam crédito das Big Tech em infraestrutura
O exemplo mais expressivo é a Nvidia. Em agosto, a companhia concordou em oferecer até US$ 105 bilhões em garantias de valor residual para apoiar a construção do PORTS-Pike Technology Campus, em Ohio, onde uma afiliada da OpenAI será a locatária.
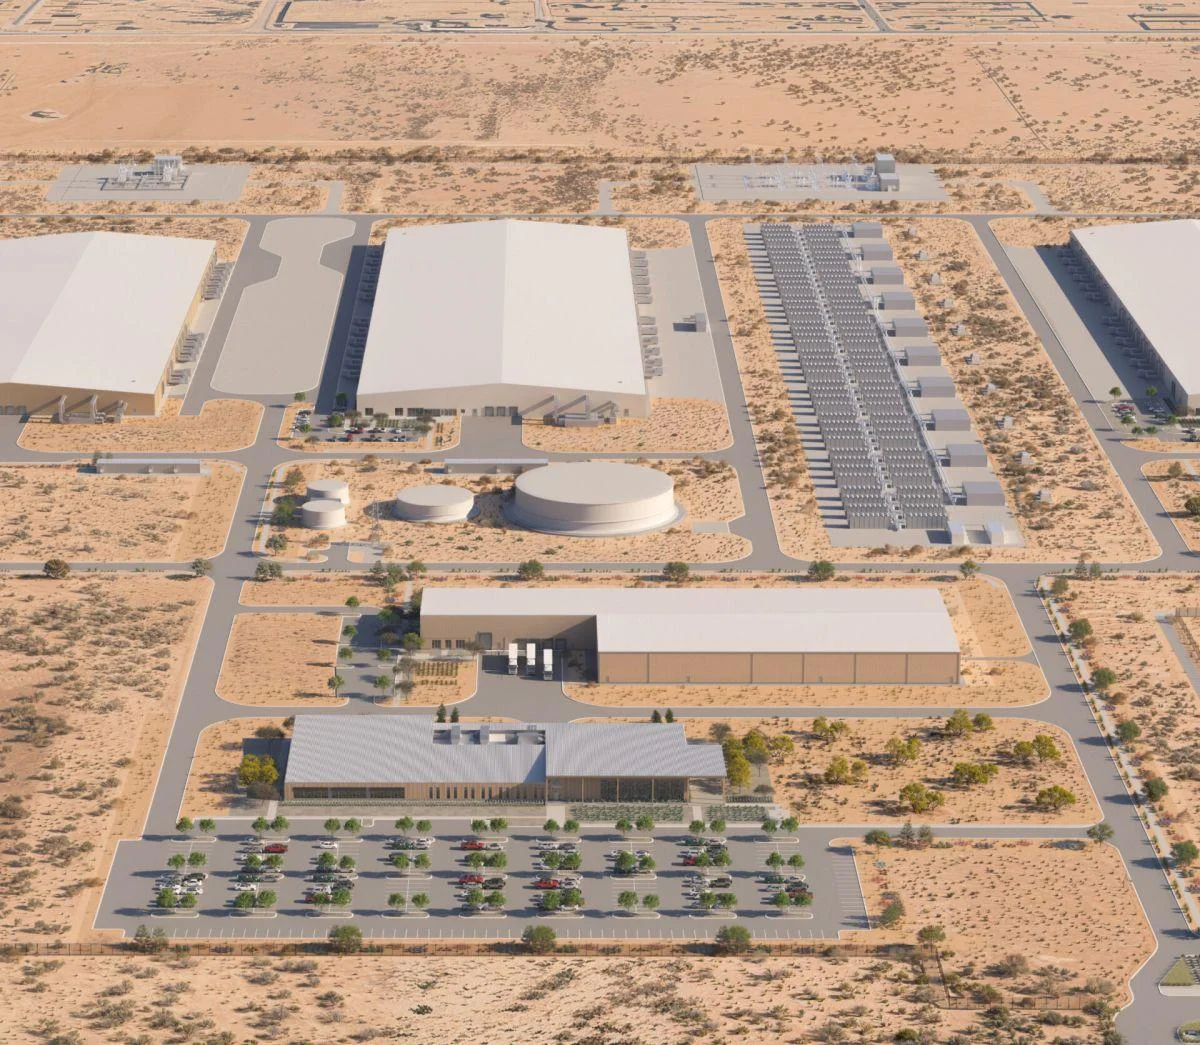
O compromisso cobre inicialmente cerca de 4,25 gigawatts de carga de TI. A obrigação da Nvidia só passa a existir conforme as fases do projeto ficam prontas para operação, com início esperado no ano fiscal de 2029, e pode ser acionada em determinados casos de inadimplência ou insolvência da OpenAI.
Isso significa que os US$ 105 bilhões não são um investimento imediato da Nvidia. Funcionam como um backstop: se ocorrer um evento previsto no contrato, a empresa pode ter de cobrir a diferença entre um valor mínimo garantido e o que o proprietário conseguir recuperar revendendo ou alugando novamente os ativos.
Em troca, o campus utilizará infraestrutura de computação da Nvidia, com exceções limitadas. A própria companhia estima que cada geração tecnológica instalada no projeto poderia representar entre US$ 150 bilhões e US$ 200 bilhões em receita para a Nvidia.
A estrutura mostra o incentivo econômico por trás da garantia. A fabricante não está apenas financiando um cliente: está usando sua própria capacidade de crédito para ajudar a viabilizar projetos que, se construídos, também criam demanda de longo prazo por seus produtos.
Broadcom usa modelo semelhante para fechar o déficit de caixa dos laboratórios
A Broadcom também passou a usar garantias para acelerar a implantação de infraestrutura baseada em seus aceleradores personalizados.
Em junho, a empresa lançou uma plataforma de financiamento de IA com uma primeira tranche de US$ 35 bilhões, sustentada por parceiros financeiros. A Broadcom reconheceu em seu relatório trimestral que a estrutura busca preencher a diferença entre o caixa atualmente gerado pelos principais laboratórios de IA e os elevados investimentos necessários antecipadamente.
Nesse acordo, investidores financiam a compra dos racks e os disponibilizam ao cliente por meio de contratos de cinco anos. A Broadcom oferece um backstop cujo valor máximo potencial pode chegar a US$ 29 bilhões.
Caso o cliente deixe de cumprir o contrato, a obrigação da empresa corresponde à diferença entre 85% do saldo protegido e o valor recuperado com os equipamentos. Até o último relatório divulgado, nenhum pagamento havia sido realizado sob essa garantia.
A arquitetura permite que capital externo financie antecipadamente ativos que os laboratórios ainda não conseguem pagar apenas com o próprio fluxo de caixa. Ao mesmo tempo, os fornecedores de chips conseguem vender volumes maiores sem necessariamente conceder diretamente todo o crédito necessário aos clientes.
Risco sai do balanço, mas não desaparece
A Meta já emprega garantias de valor residual em estruturas de data centers financiadas com parceiros externos.
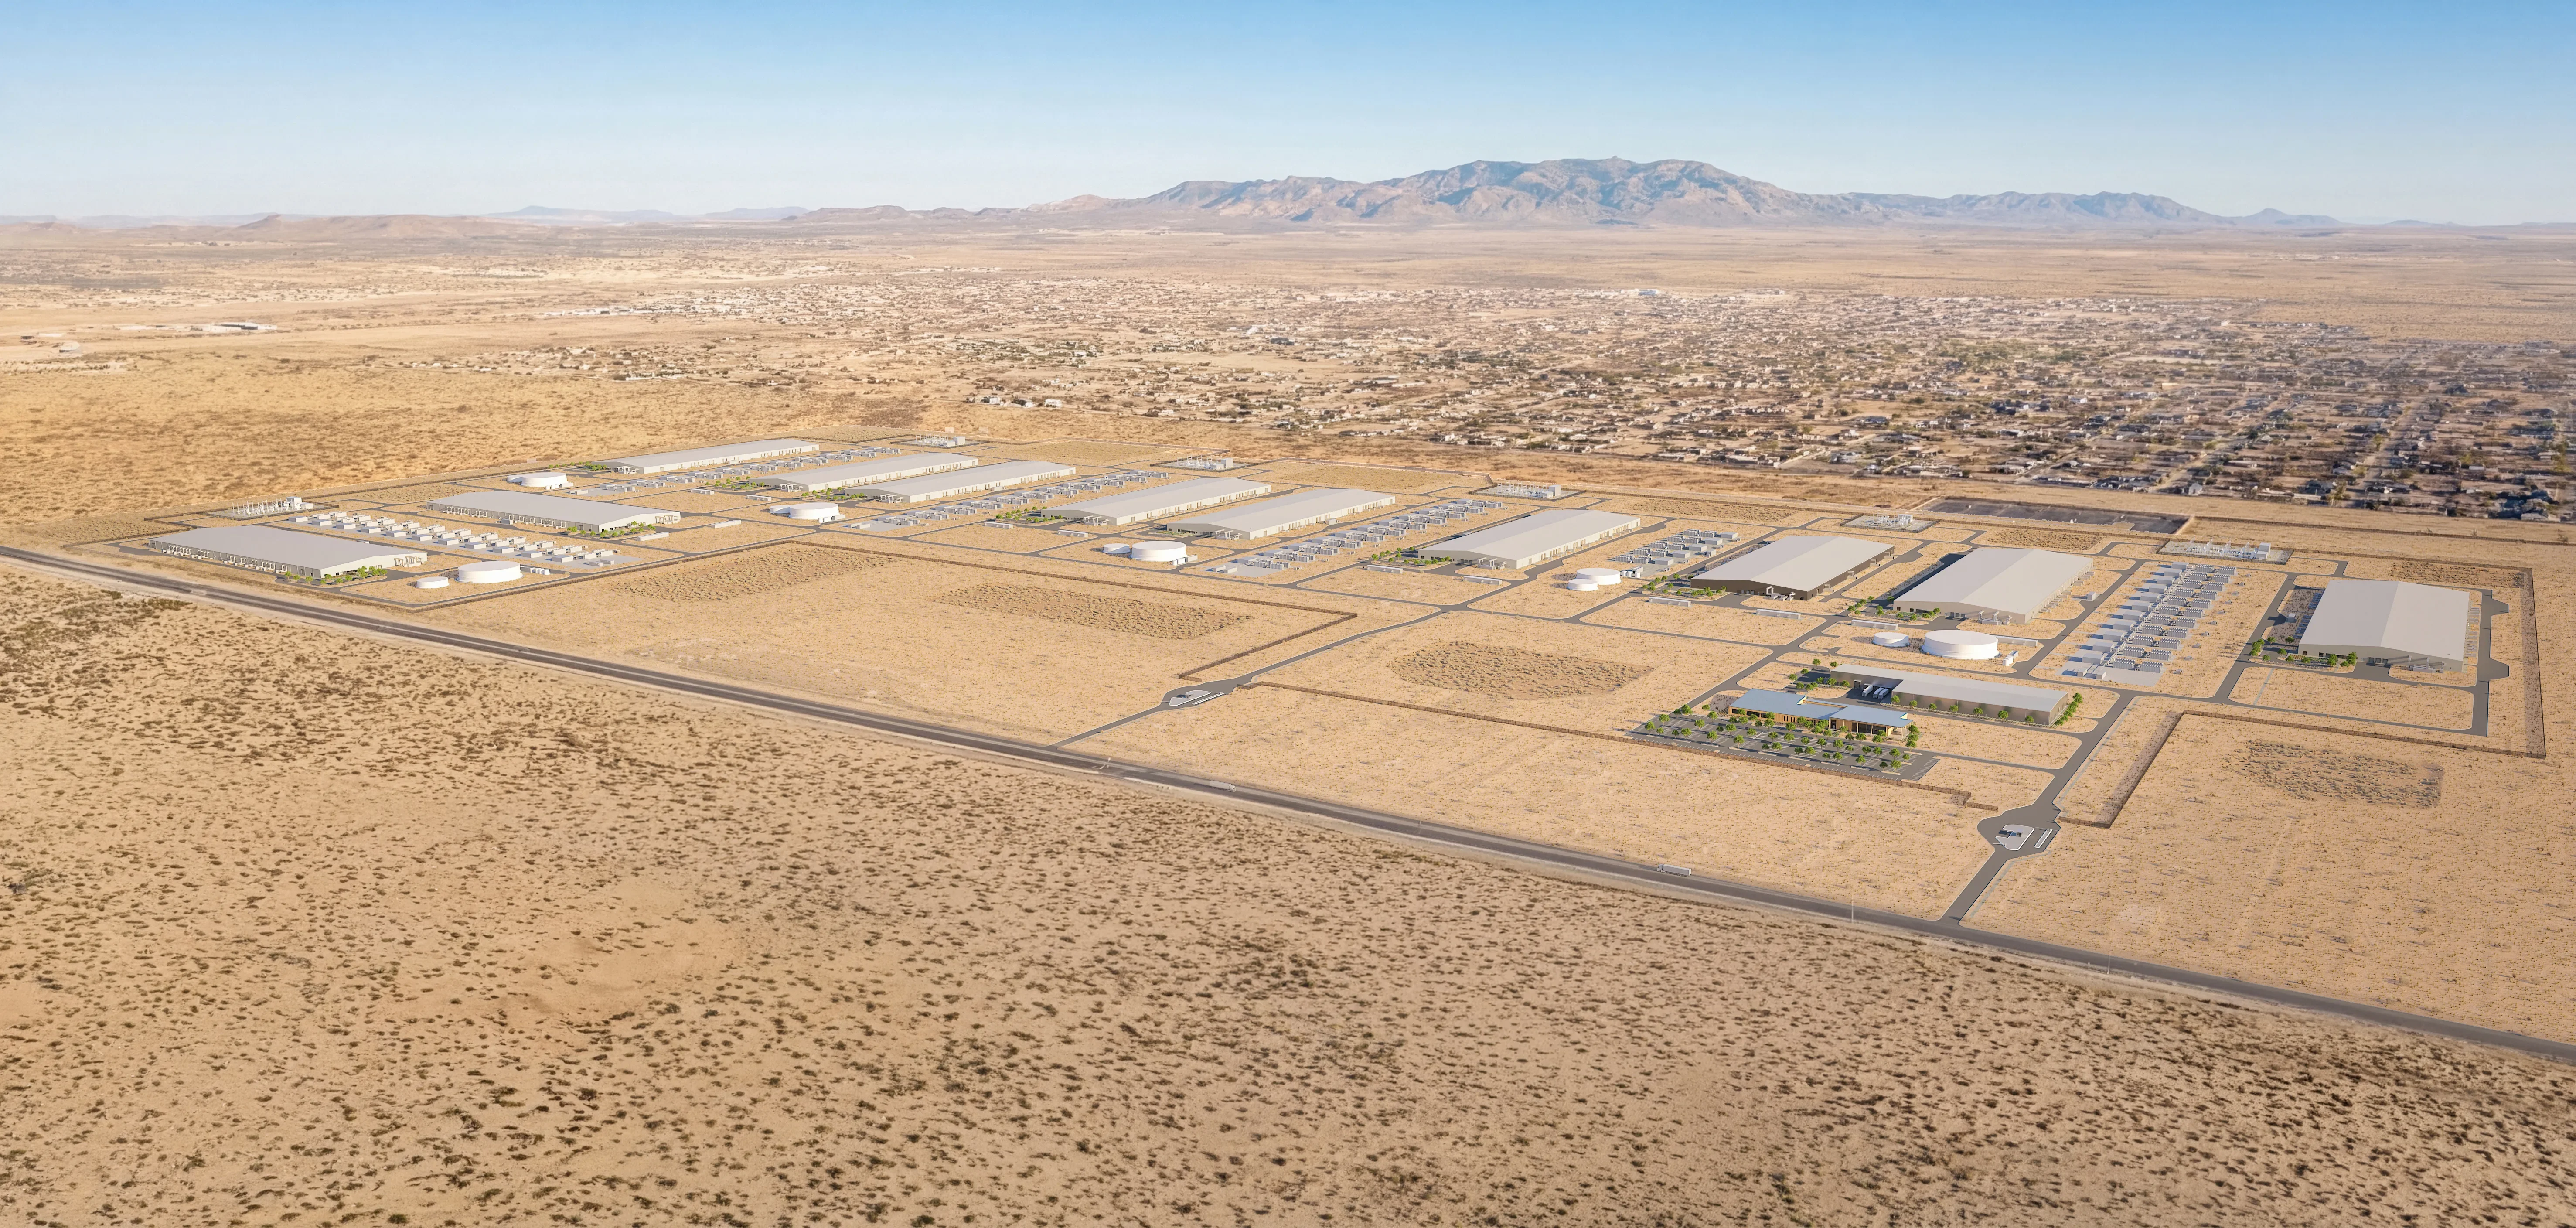
Em uma de suas joint ventures, a companhia informou garantias com limite agregado de aproximadamente US$ 28 bilhões. Em outro projeto, desenvolvido com fundos administrados pela BlackRock em El Paso, o limite é de cerca de US$ 13 bilhões e diminui ao longo do tempo.
A lógica é semelhante: investidores ficam responsáveis por uma parcela maior do capital necessário para construir os ativos, enquanto a empresa de tecnologia oferece proteção contra determinadas perdas de valor.
Contabilmente, isso pode reduzir a quantidade de dívida apresentada diretamente pela empresa patrocinadora. Economicamente, porém, a exposição permanece relevante.
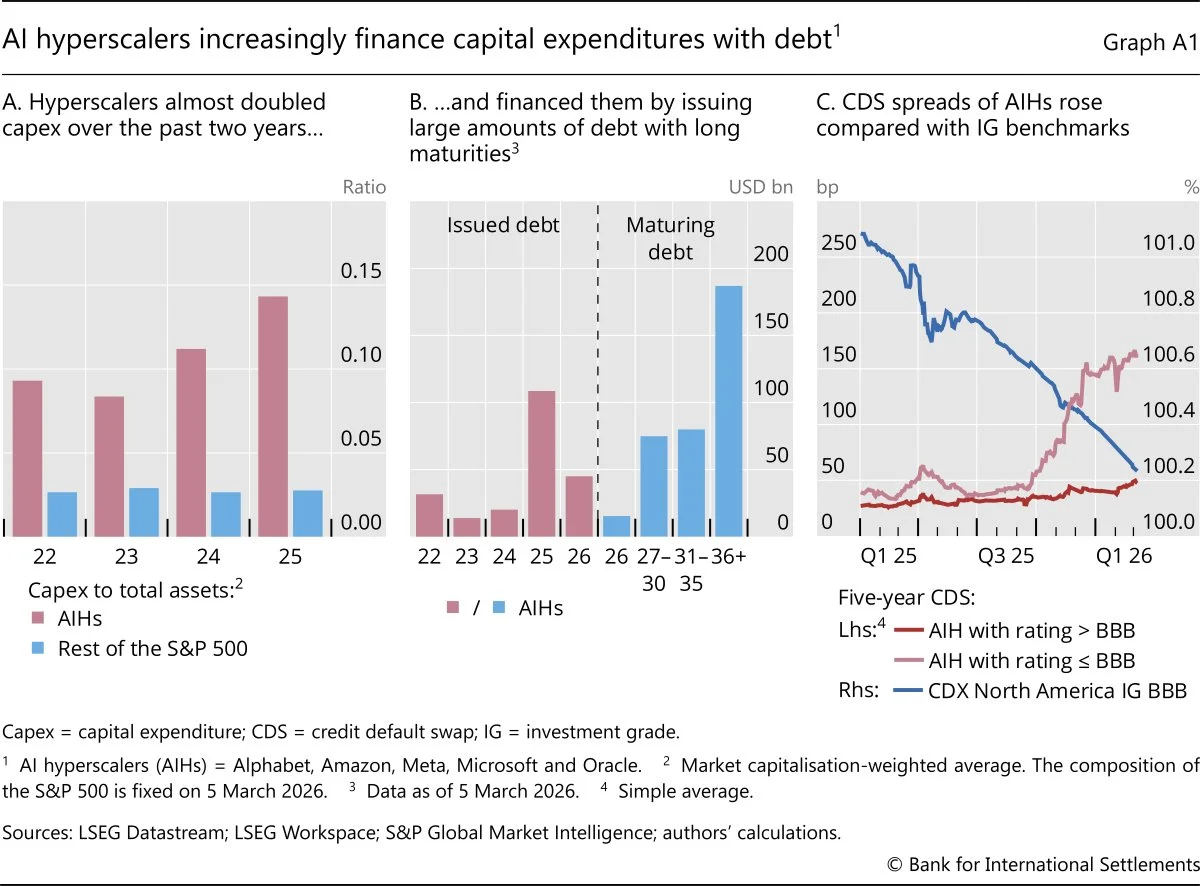
O Banco de Compensações Internacionais descreveu estruturas desse tipo como uma forma de “shadow borrowing”, na qual veículos específicos levantam dívida para financiar data centers e recebem contratos de longo prazo, compromissos de compra ou garantias das empresas de tecnologia. O BIS alerta que o modelo cria conexões adicionais entre hyperscalers, fundos de private credit, seguradoras e bancos, abrindo novos canais pelos quais problemas de refinanciamento ou inadimplência podem se espalhar.
Agências de rating já começam a tratar garantias como dívida
Manter uma obrigação fora do balanço também não significa que analistas de crédito irão ignorá-la.
A S&P Global Ratings afirma que compromissos como joint ventures, veículos especiais, financiamento de fornecedores, backstops e garantias de valor residual podem ser incorporados às métricas de alavancagem quando possuem características economicamente semelhantes às de dívida.
Quando a garantia protege uma contraparte considerada mais fraca, a agência pode incluir parte do valor garantido na dívida ajustada, levando em conta também o potencial de recuperação dos ativos.
A questão ganha importância porque o financiamento da expansão da IA está mudando rapidamente. A S&P projeta que o capex combinado dos grandes hyperscalers ultrapasse US$ 1,3 trilhão até 2027 e espera fluxo de caixa operacional livre negativo para os seis maiores grupos analisados em 2026 e 2027.
Separadamente, a KBRA calcula que compromissos contratuais divulgados e suporte contingente máximo entre Meta, Amazon, Alphabet, Microsoft, Nvidia, Broadcom e Oracle chegaram a aproximadamente US$ 3,2 trilhões, contra US$ 575 bilhões no fim de 2024. Esse número inclui contratos, leases, compras e outros compromissos, e portanto não deve ser confundido com os US$ 300 bilhões em garantias.
O teste virá quando a infraestrutura precisar se pagar
Por enquanto, muitas dessas garantias permanecem contingentes: só produzem desembolso se condições específicas ocorrerem. Isso torna incorreto tratar seus valores máximos como dívida já vencida ou dinheiro efetivamente gasto.
Mas o crescimento dessas estruturas revela uma mudança concreta. A expansão da infraestrutura de IA deixou de depender principalmente do caixa das maiores empresas de tecnologia e está passando a mobilizar balanços de investidores institucionais, fundos privados e bancos, com fornecedores e hyperscalers oferecendo proteção para tornar os projetos financiáveis.
O indicador decisivo será a capacidade dos laboratórios e serviços de IA de transformar compute em receitas suficientes para honrar contratos de longo prazo. Caso isso aconteça, grande parte das garantias pode nunca ser acionada.
Se a monetização ficar abaixo do necessário, entretanto, o risco hoje distribuído por veículos externos pode retornar aos próprios grupos que forneceram os backstops. O próximo estágio da corrida por infraestrutura de IA, portanto, não será medido apenas em GPUs e gigawatts, mas também pela capacidade dessas estruturas financeiras de permanecerem de pé quando os pagamentos começarem a vencer.