Grandes empresas de tecnología están usando garantías financieras para sostener una nueva capa de financiamiento de la infraestructura de inteligencia artificial, permitiendo que centros de datos y equipos sean financiados por inversionistas externos mientras una parte relevante de la deuda permanece fuera de sus balances. Un estudio del Financial Times estima en hasta US$ 300 mil millones la exposición potencial asociada a esas garantías, en una estructura que reduce la necesidad de desembolso inmediato, pero no elimina el riesgo económico.
El movimiento responde a un problema cada vez más visible en la expansión de la IA: construir capacidad de cómputo exige cientos de miles de millones de dólares antes de que laboratorios y servicios de IA hayan generado suficiente efectivo para financiarla. La solución está siendo transferir la propiedad de los activos y gran parte de la deuda a vehículos externos, mientras empresas como Nvidia, Broadcom y Meta ofrecen garantías que hacen financiables esas inversiones.
La principal consecuencia es un cambio en la forma en que el riesgo de la carrera por la IA aparece en el sistema financiero. La deuda puede quedar fuera del balance de la empresa de tecnología, pero parte de ella vuelve a ser responsabilidad económica de esas compañías si los clientes dejan de pagar o si los activos pierden valor.
Las garantías transforman el crédito de las Big Tech en infraestructura
El ejemplo más significativo es Nvidia. En agosto, la compañía acordó ofrecer hasta US$ 105 mil millones en garantías de valor residual para apoyar la construcción del PORTS-Pike Technology Campus, en Ohio, donde una afiliada de OpenAI será la arrendataria.
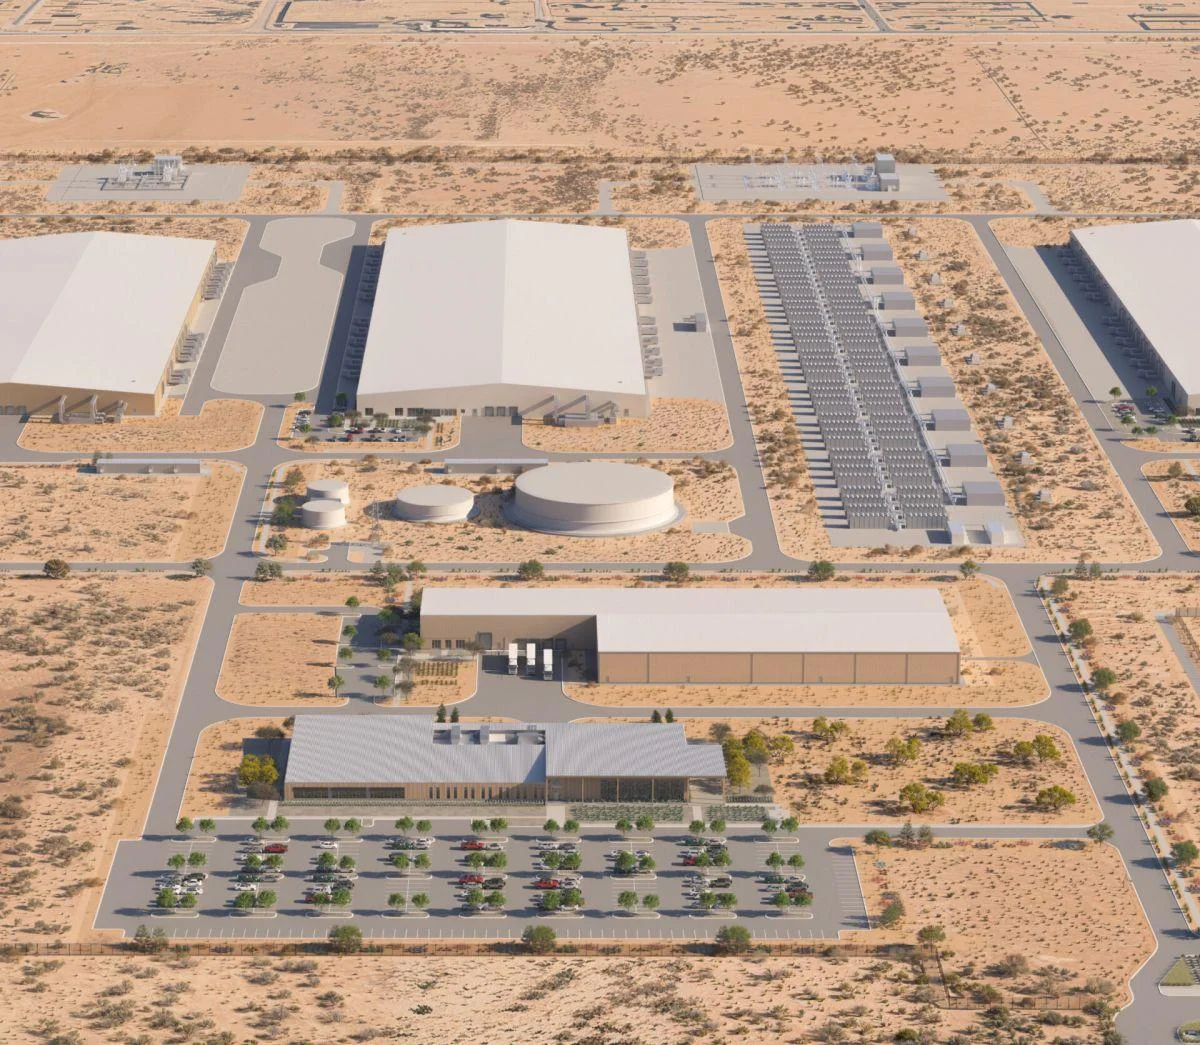
El compromiso cubre inicialmente cerca de 4,25 gigavatios de carga de TI. La obligación de Nvidia solo comienza a existir a medida que las fases del proyecto quedan listas para operar, con inicio esperado en el año fiscal de 2029, y puede activarse en determinados casos de incumplimiento o insolvencia de OpenAI.
Esto significa que los US$ 105 mil millones no son una inversión inmediata de Nvidia. Funcionan como un backstop: si ocurre un evento previsto en el contrato, la empresa puede tener que cubrir la diferencia entre un valor mínimo garantizado y lo que el propietario logre recuperar revendiendo o alquilando nuevamente los activos.
A cambio, el campus utilizará infraestructura de computación de Nvidia, con excepciones limitadas. La propia compañía estima que cada generación tecnológica instalada en el proyecto podría representar entre US$ 150 mil millones y US$ 200 mil millones en ingresos para Nvidia.
La estructura muestra el incentivo económico detrás de la garantía. El fabricante no solo está financiando a un cliente: está usando su propia capacidad de crédito para ayudar a viabilizar proyectos que, si se construyen, también crean demanda de largo plazo de sus productos.
Broadcom usa un modelo similar para cerrar el déficit de efectivo de los laboratorios
Broadcom también pasó a usar garantías para acelerar el despliegue de infraestructura basada en sus aceleradores personalizados.
En junio, la empresa lanzó una plataforma de financiamiento de IA con un primer tramo de US$ 35 mil millones, respaldado por socios financieros. Broadcom reconoció en su informe trimestral que la estructura busca cerrar la brecha entre el efectivo que actualmente generan los principales laboratorios de IA y las elevadas inversiones necesarias por adelantado.
En ese acuerdo, los inversionistas financian la compra de los racks y los ponen a disposición del cliente mediante contratos de cinco años. Broadcom ofrece un backstop cuyo valor máximo potencial puede llegar a US$ 29 mil millones.
Si el cliente incumple el contrato, la obligación de la empresa corresponde a la diferencia entre el 85% del saldo protegido y el valor recuperado con los equipos. Hasta el último informe divulgado, no se había realizado ningún pago bajo esta garantía.
La arquitectura permite que capital externo financie por adelantado activos que los laboratorios aún no pueden pagar solo con su propio flujo de caja. Al mismo tiempo, los proveedores de chips logran vender volúmenes mayores sin necesariamente conceder directamente todo el crédito necesario a los clientes.
El riesgo sale del balance, pero no desaparece
Meta ya emplea garantías de valor residual en estructuras de centros de datos financiadas con socios externos.
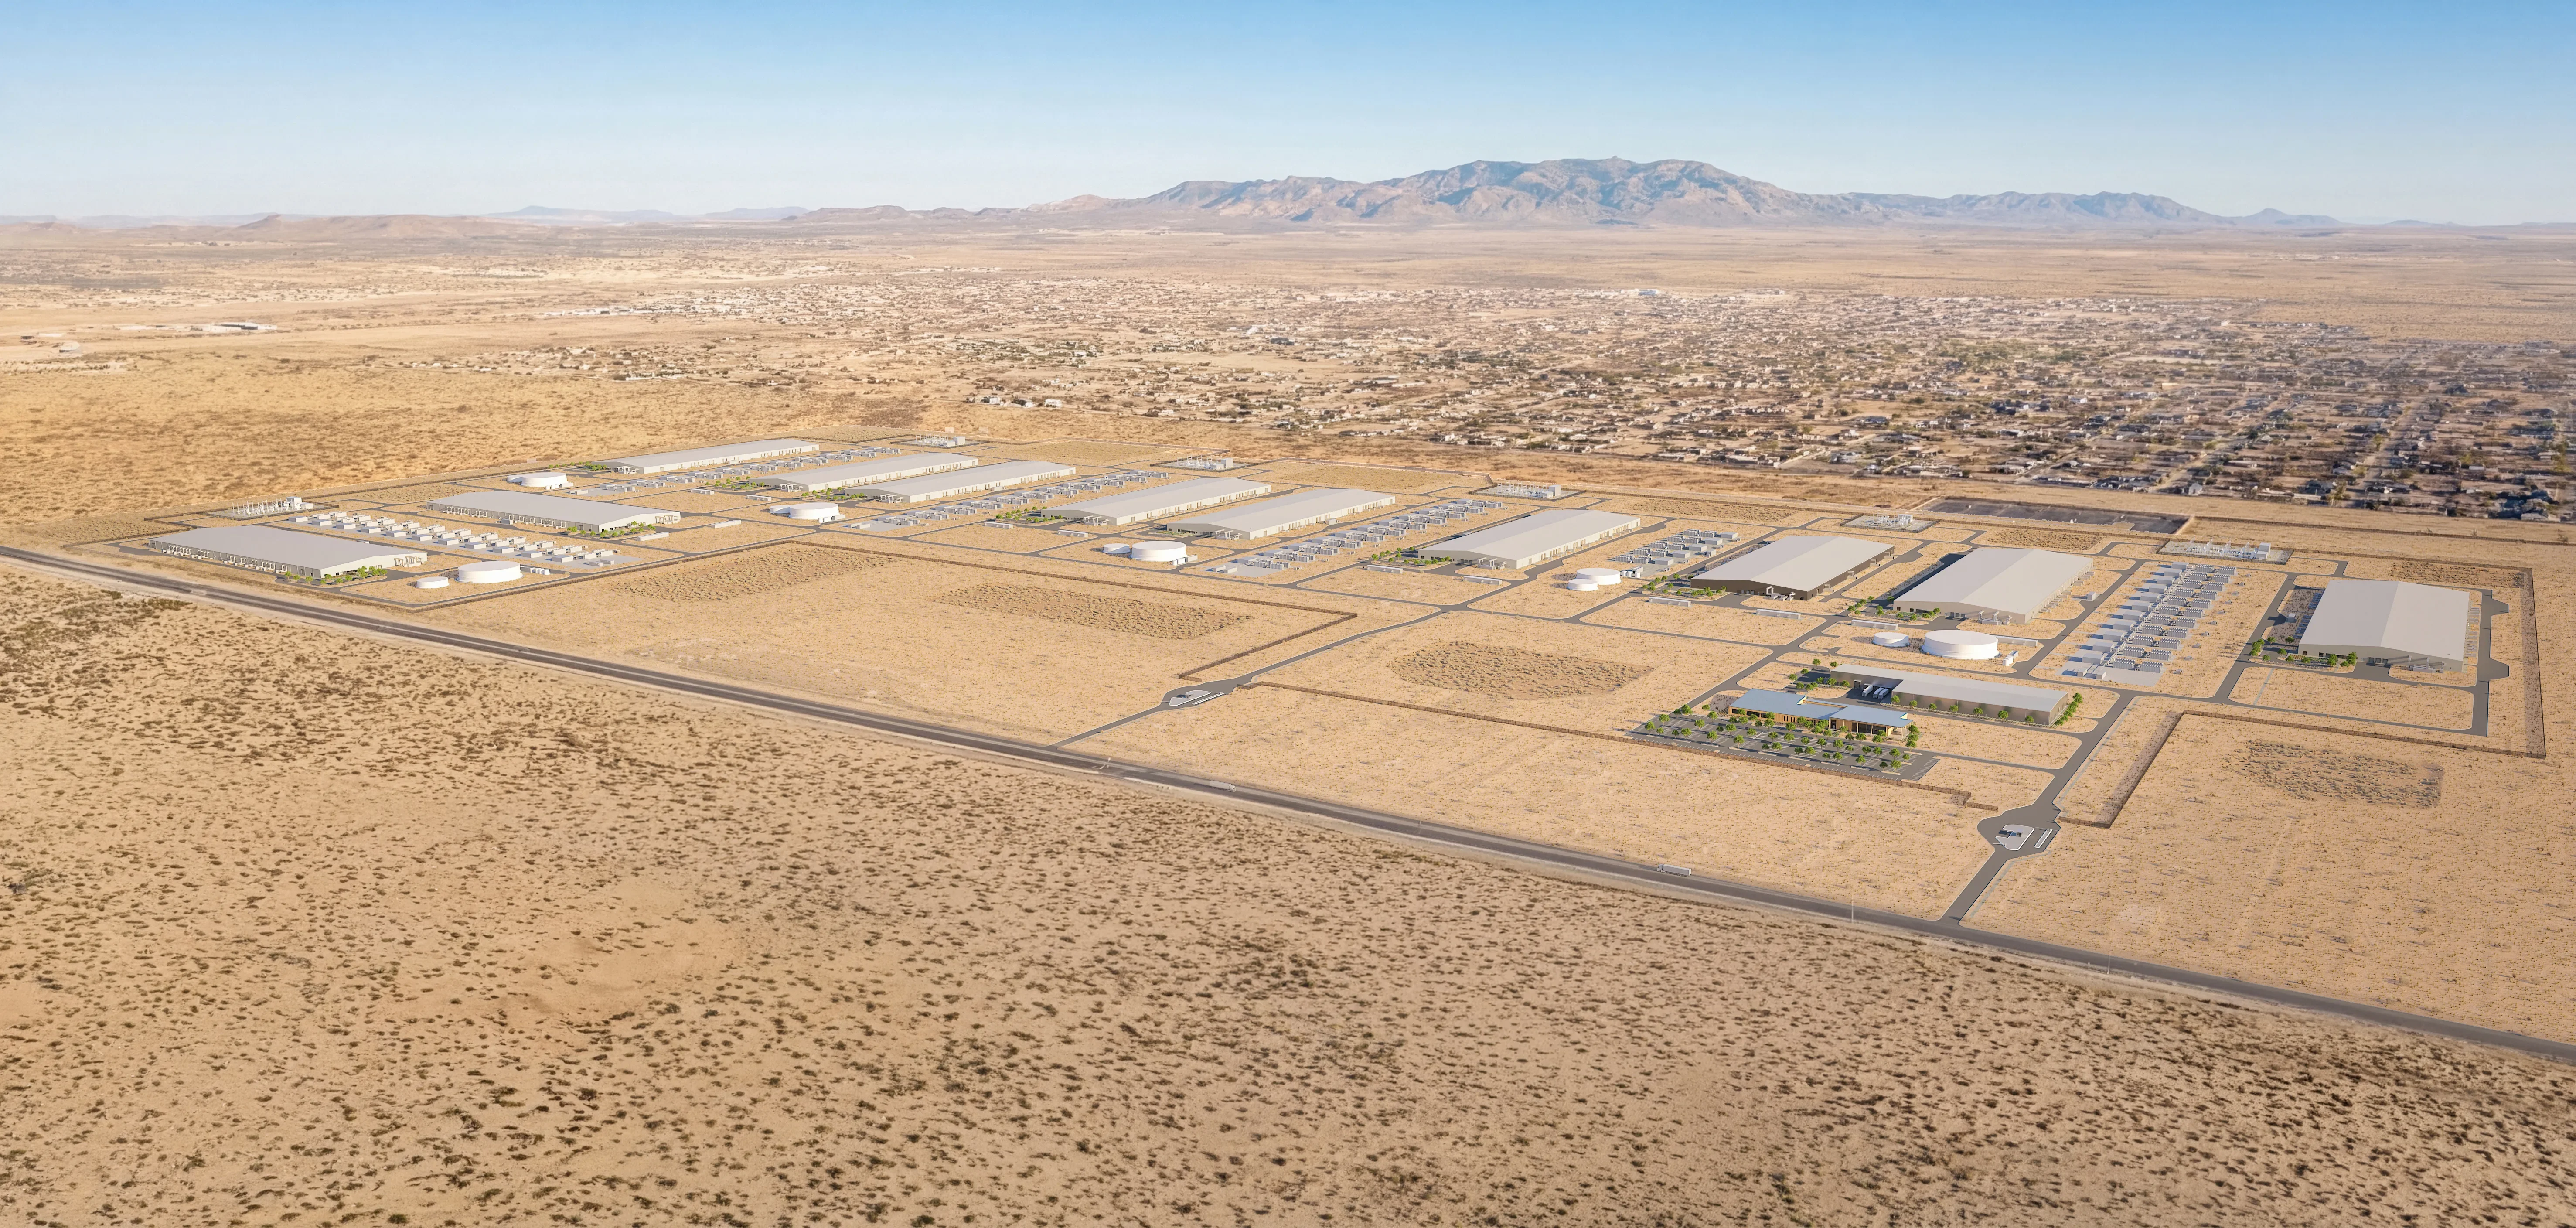
En una de sus joint ventures, la compañía informó garantías con un límite agregado de aproximadamente US$ 28 mil millones. En otro proyecto, desarrollado con fondos administrados por BlackRock en El Paso, el límite es de cerca de US$ 13 mil millones y disminuye a lo largo del tiempo.
La lógica es similar: los inversionistas quedan a cargo de una parte mayor del capital necesario para construir los activos, mientras la empresa de tecnología ofrece protección contra determinadas pérdidas de valor.
Contablemente, esto puede reducir la cantidad de deuda presentada directamente por la empresa patrocinadora. Económicamente, sin embargo, la exposición sigue siendo relevante.
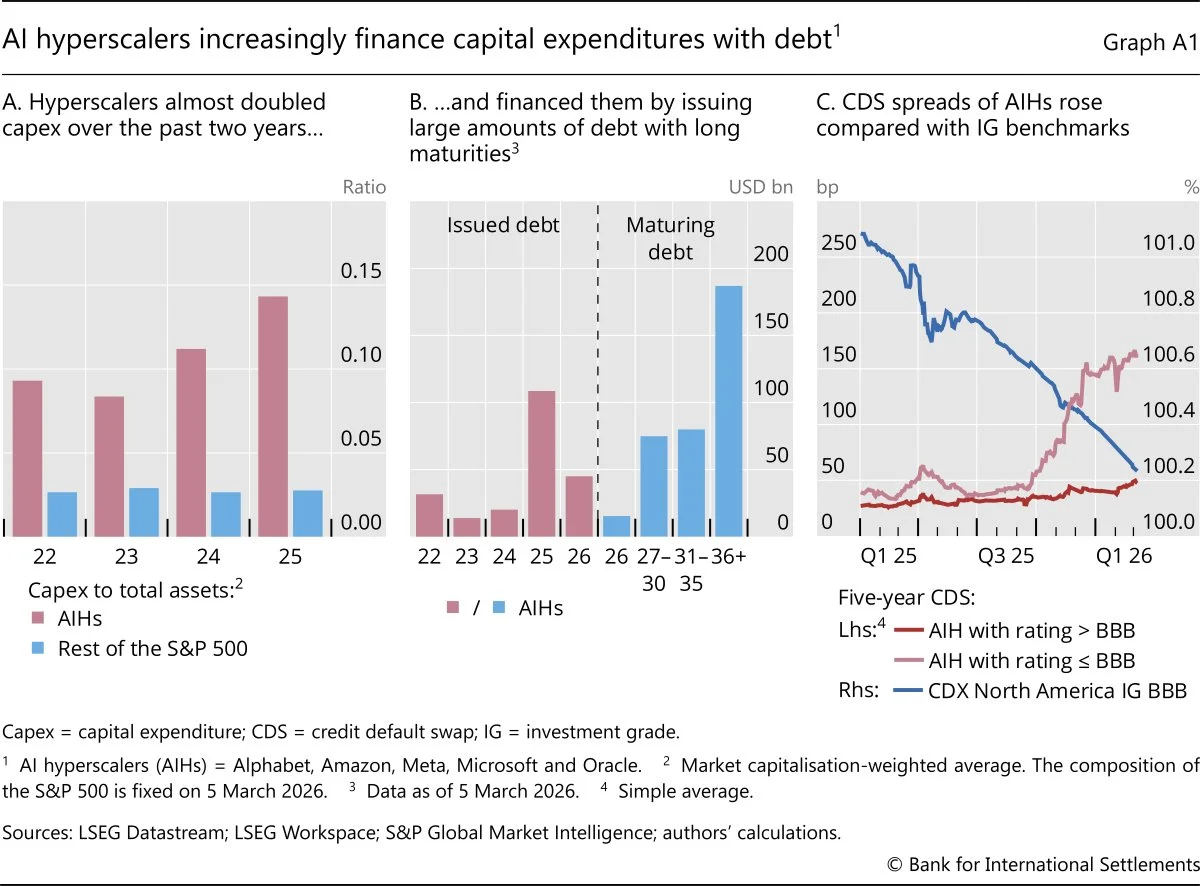
El Banco de Pagos Internacionales describió estructuras de este tipo como una forma de “shadow borrowing”, en la cual vehículos específicos levantan deuda para financiar centros de datos y reciben contratos de largo plazo, compromisos de compra o garantías de las empresas de tecnología. El BIS advierte que el modelo crea conexiones adicionales entre hyperscalers, fondos de private credit, aseguradoras y bancos, abriendo nuevos canales por los cuales problemas de refinanciación o incumplimiento pueden propagarse.
Las agencias de rating ya empiezan a tratar las garantías como deuda
Mantener una obligación fuera del balance tampoco significa que los analistas de crédito vayan a ignorarla.
S&P Global Ratings afirma que compromisos como joint ventures, vehículos especiales, financiamiento de proveedores, backstops y garantías de valor residual pueden ser incorporados a las métricas de apalancamiento cuando tienen características económicamente similares a las de deuda.
Cuando la garantía protege a una contraparte considerada más débil, la agencia puede incluir parte del valor garantizado en la deuda ajustada, teniendo en cuenta también el potencial de recuperación de los activos.
La cuestión cobra importancia porque el financiamiento de la expansión de la IA está cambiando rápidamente. S&P proyecta que el capex combinado de los grandes hyperscalers supere US$ 1,3 billones hasta 2027 y espera flujo de caja operativo libre negativo para los seis mayores grupos analizados en 2026 y 2027.
Por separado, la KBRA calcula que los compromisos contractuales divulgados y el apoyo contingente máximo entre Meta, Amazon, Alphabet, Microsoft, Nvidia, Broadcom y Oracle llegaron a aproximadamente US$ 3,2 billones, frente a US$ 575 mil millones a fines de 2024. Esa cifra incluye contratos, leases, compras y otros compromisos y, por lo tanto, no debe confundirse con los US$ 300 mil millones en garantías.
La prueba llegará cuando la infraestructura tenga que pagarse a sí misma
Por ahora, muchas de esas garantías siguen siendo contingentes: solo producen desembolsos si ocurren condiciones específicas. Eso hace que sea incorrecto tratar sus valores máximos como deuda ya vencida o dinero efectivamente gastado.
Pero el crecimiento de estas estructuras revela un cambio concreto. La expansión de la infraestructura de IA dejó de depender principalmente del efectivo de las mayores empresas de tecnología y está pasando a movilizar balances de inversionistas institucionales, fondos privados y bancos, con proveedores y hyperscalers ofreciendo protección para hacer financiables los proyectos.
El indicador decisivo será la capacidad de los laboratorios y servicios de IA para transformar cómputo en ingresos suficientes para honrar contratos de largo plazo. Si eso ocurre, gran parte de las garantías podría no activarse nunca.
Si la monetización queda por debajo de lo necesario, sin embargo, el riesgo hoy distribuido por vehículos externos puede regresar a los propios grupos que proporcionaron los backstops. La próxima etapa de la carrera por infraestructura de IA, por lo tanto, no se medirá solo en GPUs y gigavatios, sino también por la capacidad de estas estructuras financieras de mantenerse en pie cuando los pagos empiecen a vencer.