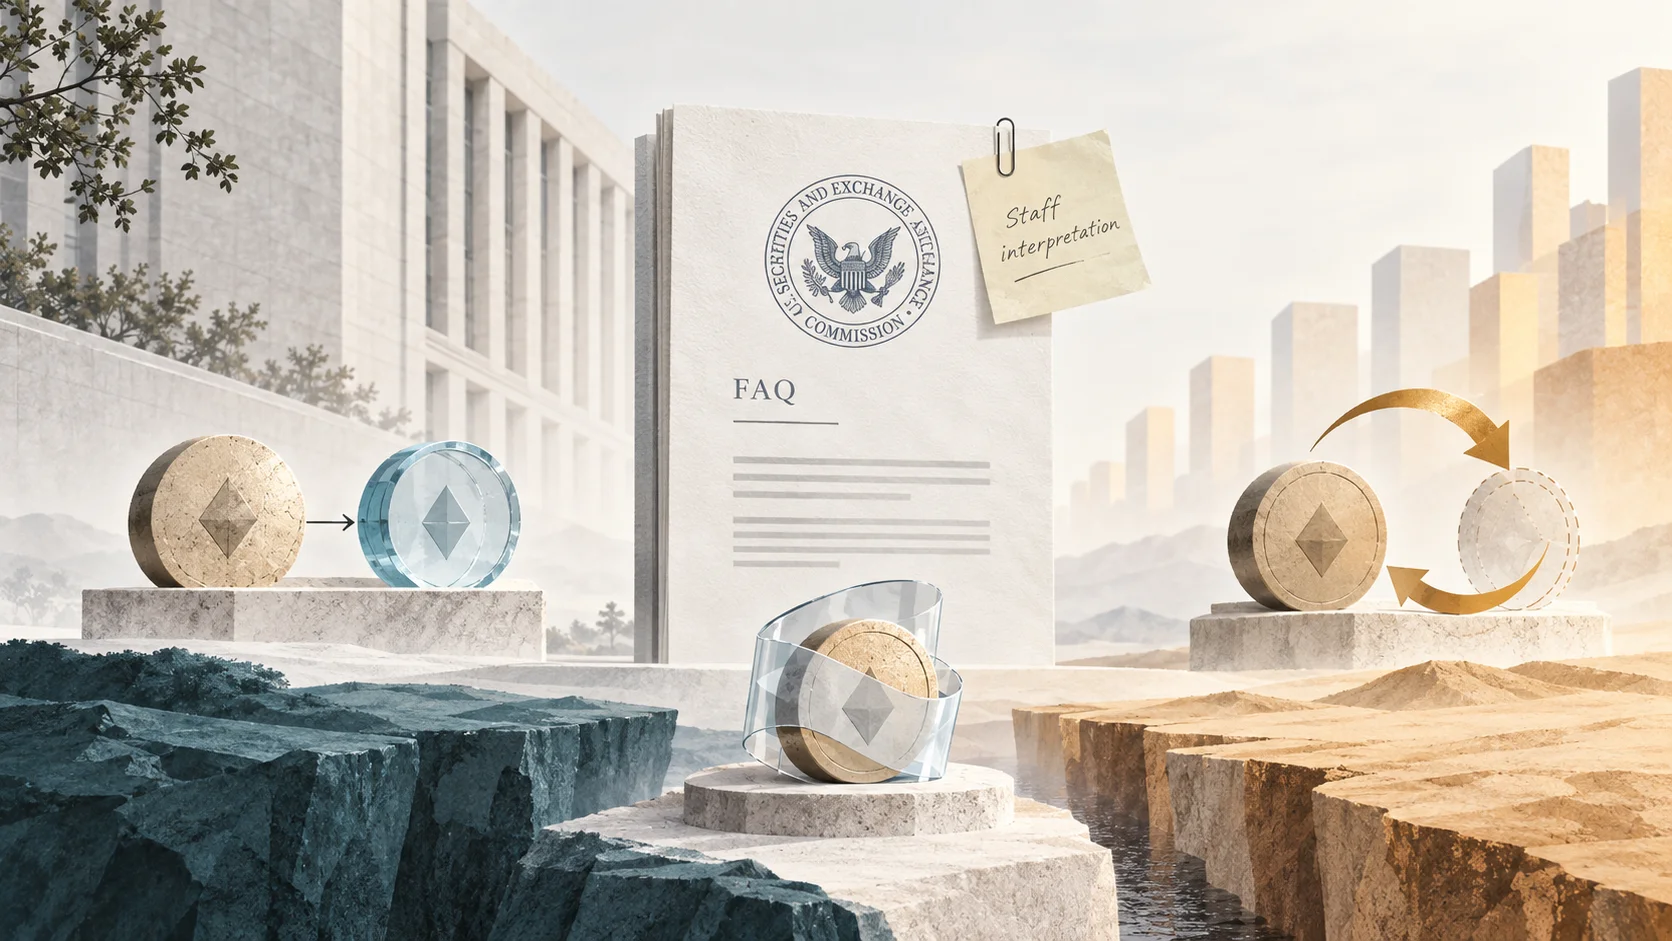
El equipo de la Division of Corporation Finance de la SEC publicó el viernes (25) nueve nuevas preguntas y respuestas sobre cómo las leyes federales de valores de Estados Unidos se aplican a diferentes estructuras con criptoactivos, incluyendo staking receipt tokens, wrapped tokens, recompra de tokens y operaciones en mercados secundarios. El documento, sin embargo, no crea una nueva regla ni nuevas obligaciones jurídicas.
La propia SEC señala que las respuestas representan exclusivamente la visión del staff de la división y no fueron aprobadas ni rechazadas por la Comisión. Las FAQs detallan cómo el organismo interpreta situaciones específicas dentro del marco presentado por la SEC en marzo de este año.
Entre las principales aclaraciones está el tratamiento de los staking receipt tokens. Según el staff, un token que solo representa la propiedad de un activo digital depositado puede clasificarse como una herramienta digital cuando el activo subyacente no esté sujeto a un contrato de inversión. En determinadas estructuras de liquid staking basadas en protocolo, el receipt token también puede considerarse una commodity digital.
Para ser tratado como un simple “receipt”, el instrumento no debe crear derechos o incentivos financieros adicionales. El emisor tampoco puede usar el activo depositado para préstamos, garantías, rehypothecation u otras operaciones. La definición también es relevante para estructuras como wrapped tokens canjeables.
Las recompras dependen de la etapa de la red
La SEC también detalló cómo los programas de recompra pueden analizarse bajo el test de Howey. En una red ya funcional, el anuncio de una recompra de un criptoactivo que no sea un valor negociable no sería, por sí sola, una promesa de esfuerzos gerenciales esenciales.
La situación cambia cuando el sistema aún no es funcional. En ese caso, una recompra puede contribuir a caracterizar una promesa relevante para el test de Howey si el emisor presenta la operación como una forma de generar yield o retorno para los tenedores del token.
Las FAQs también indican que el mantenimiento, la seguridad, las mejoras técnicas y las iniciativas destinadas a ampliar los efectos de red de un sistema ya funcional generalmente no se consideran esfuerzos gerenciales esenciales. De la misma forma, divulgar funcionalidades actuales o hablar de características futuras en términos aspiracionales tiende a no ser suficiente, de forma aislada, para crear una promesa ligada a la expectativa de ganancias. La SEC aclara que la evaluación sigue dependiendo de los hechos y circunstancias de cada caso.
Otro punto involucra a las plataformas de negociación. La existencia de un mercado secundario para determinado criptoactivo no convierte automáticamente a la plataforma en promotora del activo. Para ello, tendría que encajar en la definición de “promoter” prevista en la Rule 405 de la Securities Act.
En la práctica, el documento ofrece parámetros adicionales para que emisores, protocolos, plataformas y asesores jurídicos evalúen estructuras específicas, pero sin sustituir la legislación existente ni el proceso formal de creación de reglas por parte de la SEC. La distinción es central: las FAQs explican la posición actual del staff, pero no tienen fuerza de ley.