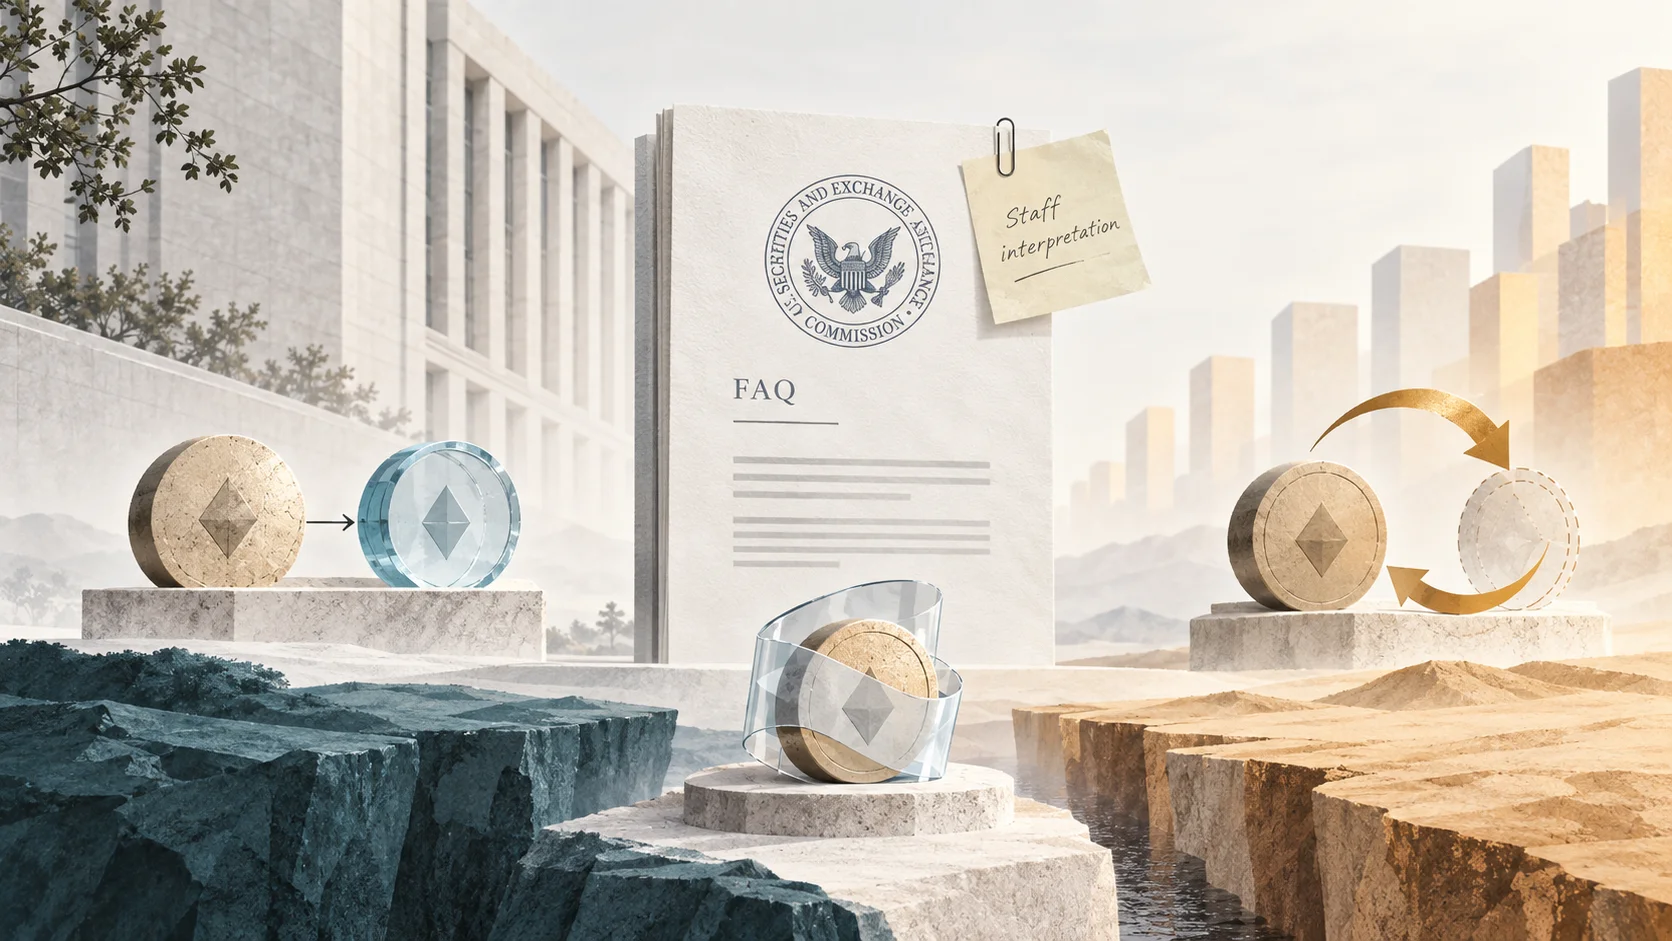
A equipe da Division of Corporation Finance da SEC publicou na sexta-feira (25) nove novas perguntas e respostas sobre como as leis federais de valores mobiliários dos Estados Unidos se aplicam a diferentes estruturas com criptoativos, incluindo staking receipt tokens, wrapped tokens, recompra de tokens e negociações em mercados secundários. O documento, porém, não cria uma nova regra nem novas obrigações jurídicas.
A própria SEC ressalta que as respostas representam exclusivamente a visão do staff da divisão e não foram aprovadas nem rejeitadas pela Comissão. As FAQs detalham como o órgão interpreta situações específicas dentro do framework apresentado pela SEC em março deste ano.
Entre os principais esclarecimentos está o tratamento dos staking receipt tokens. Segundo o staff, um token que apenas representa a propriedade de um ativo digital depositado pode ser classificado como uma ferramenta digital quando o ativo subjacente não estiver sujeito a um contrato de investimento. Em determinadas estruturas de liquid staking baseadas em protocolo, o receipt token também pode ser considerado uma commodity digital.
Para ser tratado como um simples “receipt”, o instrumento não deve criar direitos ou incentivos financeiros adicionais. O emissor também não pode usar o ativo depositado para empréstimos, garantias, rehypothecation ou outras operações. A definição é relevante também para estruturas como redeemable wrapped tokens.
Buybacks dependem do estágio da rede
A SEC também detalhou como programas de recompra podem ser analisados sob o teste de Howey. Em uma rede já funcional, o anúncio de um buyback de um criptoativo que não seja security não seria, por si só, uma promessa de esforços gerenciais essenciais.
A situação muda quando o sistema ainda não é funcional. Nesse caso, uma recompra pode contribuir para caracterizar uma promessa relevante para o teste de Howey se o emissor apresentar a operação como uma forma de gerar yield ou retorno para os detentores do token.
As FAQs também indicam que manutenção, segurança, melhorias técnicas e iniciativas destinadas a ampliar os efeitos de rede de um sistema já funcional geralmente não são consideradas esforços gerenciais essenciais. Da mesma forma, divulgar funcionalidades atuais ou falar de recursos futuros em termos aspiracionais tende a não ser suficiente, isoladamente, para criar uma promessa ligada à expectativa de lucro. A SEC ressalva que a avaliação continua dependendo dos fatos e circunstâncias de cada caso.
Outro ponto envolve plataformas de negociação. A existência de um mercado secundário para determinado criptoativo não transforma automaticamente a plataforma em promotora do ativo. Para isso, ela precisaria se enquadrar na definição de “promoter” prevista na Rule 405 do Securities Act.
Na prática, o documento oferece parâmetros adicionais para emissores, protocolos, plataformas e assessores jurídicos avaliarem estruturas específicas, mas sem substituir a legislação existente ou o processo formal de criação de regras pela SEC. A distinção é central: as FAQs explicam a posição atual do staff, mas não têm força de lei.