A CFTC decidiu usar uma autoridade criada pelo Dodd Frank para construir uma estrutura federal específica para operações de varejo com cripto realizadas com margem, alavancagem ou financiamento. O movimento permite ao regulador avançar sem esperar uma legislação ampla de market structure, mas também expõe o principal limite dessa estratégia: a agência consegue regular parte relevante do mercado, não transformar todo o spot americano em um mercado federal por conta própria.
O processo aberto em 5 de outubro parte da seção 2(c)(2)(D) do Commodity Exchange Act. A regra já determina que determinadas retail commodity transactions realizadas com margem, alavancagem ou financiamento sejam tratadas de forma semelhante a futuros e executadas dentro da estrutura regulatória da CFTC, salvo exceções previstas em lei, como a entrega efetiva do ativo.
A novidade é que a agência pretende deixar de usar essa autoridade principalmente como instrumento de enforcement e convertê la em uma arquitetura operacional para exchanges de cripto.
A CFTC encontrou uma porta que o mercado spot não oferece
A divisão jurídica é decisiva.
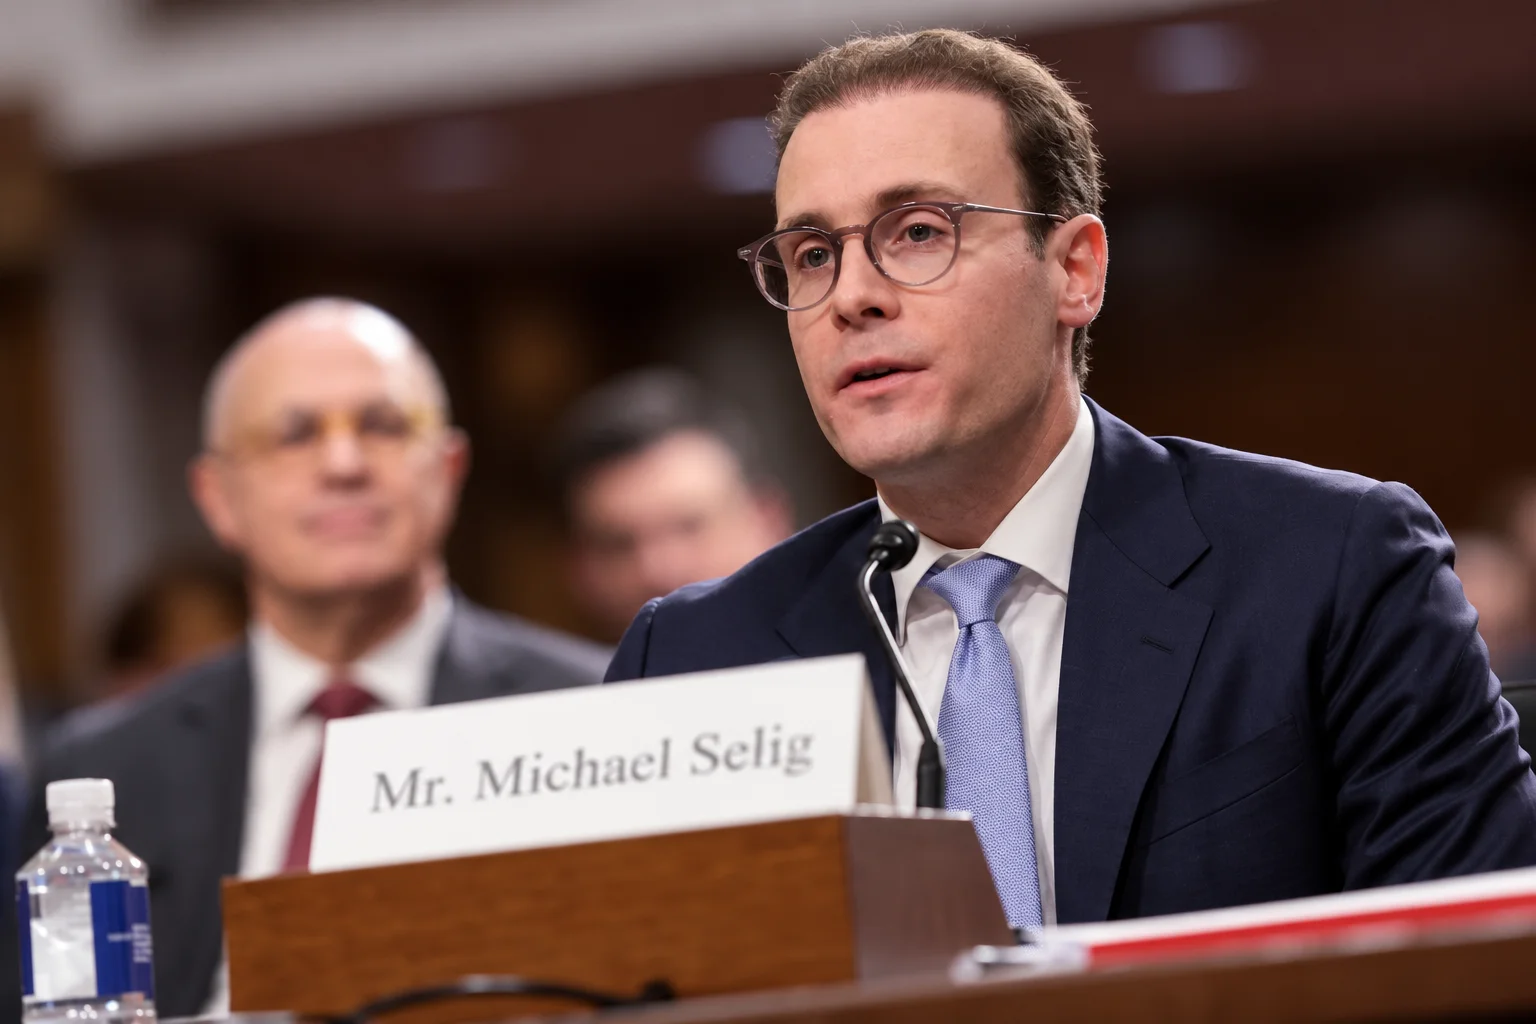
Uma exchange que oferece apenas compra e venda convencional de cripto permanece, em grande parte, dentro dos regimes estaduais de money transmission, enquanto a CFTC mantém poderes contra fraude e manipulação. Segundo o presidente da agência, Michael Selig, somente o Congresso pode obrigar todas essas plataformas spot a se registrar na CFTC.
A situação muda quando uma plataforma oferece a clientes de varejo operações com margem, alavancagem ou financiamento. Nesse caso, a legislação existente já cria uma conexão direta com a jurisdição da CFTC.
É nessa diferença que o regulador está tentando construir sua alternativa federal.
O plano prevê a criação dos chamados Crypto Asset Transactions, ou CTXs, e de uma nova categoria de plataforma chamada Crypto Asset Market, ou CAM. Uma CAM funcionaria como uma subcategoria dos atuais designated contract markets, com regras adaptadas especificamente para cripto. Exchanges já registradas como DCM também poderiam oferecer CTXs dentro da estrutura proposta.
Isso significa que a CFTC não precisa de uma nova lei para começar a construir um mercado federal para determinada classe de transações cripto. Precisa dela para transformar esse modelo em obrigação geral para o mercado spot.
A licença federal vem acompanhada de uma mudança estrutural
A possível vantagem para as exchanges é a criação de uma rota nacional mais uniforme para atividades hoje cercadas por uma combinação de regimes estaduais e restrições federais.
Mas essa rota não seria simplesmente uma licença federal mais conveniente.
As CAMs teriam de cumprir princípios atualmente aplicáveis aos DCMs, incluindo supervisão de mercado, integridade financeira, tratamento de fundos de clientes, controles contra práticas abusivas, conflitos de interesse e segurança operacional.
Na listagem de ativos, por exemplo, uma plataforma teria de avaliar fatores específicos de cripto como concentração de tokens, distribuição, períodos de lockup, vesting, emissões programáticas e mecanismos de recompra para demonstrar que determinado mercado não é facilmente manipulável.
A CFTC também considera exigir proof of reserves de exchanges que mantenham ativos de clientes em contas omnibus.
Outra mudança potencialmente mais profunda seria a participação obrigatória de futures commission merchants nas CTXs. Os FCMs administrariam contas e recursos dos clientes e ficariam sujeitos a requisitos de capital, segregação patrimonial, registros, controles de risco e obrigações relacionadas ao Bank Secrecy Act.
Isso aproxima a infraestrutura de cripto alavancada da arquitetura tradicional dos mercados regulados de derivativos americanos.
Para plataformas maiores, especialmente aquelas que já mantêm estruturas regulatórias sofisticadas ou operam derivativos, essa padronização pode ser economicamente atraente. Para empresas concentradas em spot simples, a vantagem é menos evidente porque o regime federal adicionaria custos e intermediários que não são necessários para continuar operando exclusivamente dentro da primeira camada descrita pela própria CFTC.
A rota federal pode mudar o incentivo das exchanges
A consequência competitiva mais importante pode surgir na fronteira entre spot e produtos mais sofisticados.
Hoje, uma exchange pode permanecer essencialmente spot e operar através de licenças estaduais. Com regras federais claras para CTXs, uma plataforma poderia considerar que adicionar produtos financiados ou alavancados passa a justificar o custo de entrar no regime da CFTC.
Isso transformaria a regulação em uma variável de produto.
A escolha deixaria de ser apenas entre cumprir dezenas de regimes estaduais ou esperar uma lei federal. Passaria também a envolver quais produtos a exchange deseja oferecer e qual infraestrutura regulatória está disposta a assumir.
Essa mudança não significa que as licenças estaduais desapareceriam automaticamente. A própria CFTC apresenta o modelo como uma opção federal e reconhece que plataformas spot podem continuar seguindo a rota estadual.
O alcance econômico da proposta dependerá, portanto, de quantas exchanges enxergarem valor suficiente em oferecer CTXs para justificar registro, intermediação por FCMs e controles equivalentes aos exigidos dos mercados regulados pela agência.
A exceção de entrega mantém uma saída para operações onchain
Existe ainda outro limite importante.
A legislação exclui determinadas transações da estrutura de retail commodity transactions quando ocorre “actual delivery” do ativo dentro de 28 dias. A CFTC pretende deixar mais explícito que a transferência de cripto para uma carteira externa e não custodial controlada pelo usuário geralmente pode satisfazer essa condição.
A distinção é relevante porque impede que qualquer operação financiada envolvendo cripto seja automaticamente absorvida pelo novo regime.
O conceito de entrega efetiva também não nasce agora. Em 2019, no caso Monex, o Ninth Circuit reconheceu que a exceção exige transferência real de algum grau de posse ou controle ao cliente. A Suprema Corte posteriormente recusou analisar o recurso apresentado contra essa decisão. Embora o caso envolvesse metais preciosos, ele fortaleceu juridicamente a interpretação da CFTC sobre a autoridade concedida pela seção 2(c)(2)(D).
Isso oferece uma base mais sólida para regular retail commodity transactions. Não significa, porém, que todos os elementos de uma futura Regulation CAM estejam imunes a questionamentos judiciais.
O Congresso continua controlando a peça que falta
A estratégia da CFTC responde parcialmente ao impasse legislativo, mas não o elimina.
Sem nova legislação, a agência não consegue transformar todas as exchanges centralizadas de spot em participantes obrigatórios de um mercado federal semelhante ao que existe para futuros. Essa é precisamente a expansão que uma lei de market structure poderia estabelecer.
O que o regulador pode fazer sozinho é transformar uma autoridade já existente, até agora utilizada sobretudo em casos de enforcement, em uma infraestrutura regulatória utilizável por exchanges que ofereçam produtos com margem, alavancagem ou financiamento.
Os próximos sinais concretos serão o conteúdo da regra proposta após o período de comentários, a definição final das obrigações das CAMs, o desenho da intermediação por FCMs e, principalmente, a reação das próprias exchanges.
Se grandes plataformas solicitarem registro ou adaptarem seus produtos para operar sob esse regime, a CFTC terá criado na prática uma camada federal relevante do mercado cripto sem esperar o Congresso.
Se a adesão permanecer limitada, o episódio também mostrará onde termina o alcance de uma agência tentando construir market structure a partir de poderes concebidos originalmente para uma parte muito mais estreita do mercado.