La CFTC decidió usar una autoridad creada por Dodd Frank para construir una estructura federal específica para operaciones minoristas con cripto realizadas con margen, apalancamiento o financiamiento. El movimiento permite al regulador avanzar sin esperar una legislación amplia sobre la estructura del mercado, pero también expone el principal límite de esa estrategia: la agencia puede regular una parte relevante del mercado, no transformar todo el spot estadounidense en un mercado federal por cuenta propia.
El proceso abierto el 5 de octubre parte de la sección 2(c)(2)(D) de la Commodity Exchange Act. La norma ya determina que determinadas retail commodity transactions realizadas con margen, apalancamiento o financiamiento se traten de forma similar a los futuros y se ejecuten dentro de la estructura regulatoria de la CFTC, salvo excepciones previstas en la ley, como la entrega efectiva del activo.
La novedad es que la agencia pretende dejar de usar esa autoridad principalmente como instrumento de aplicación de la ley y convertirla en una arquitectura operativa para exchanges de cripto.
La CFTC encontró una puerta que el mercado spot no ofrece
La división jurídica es decisiva.
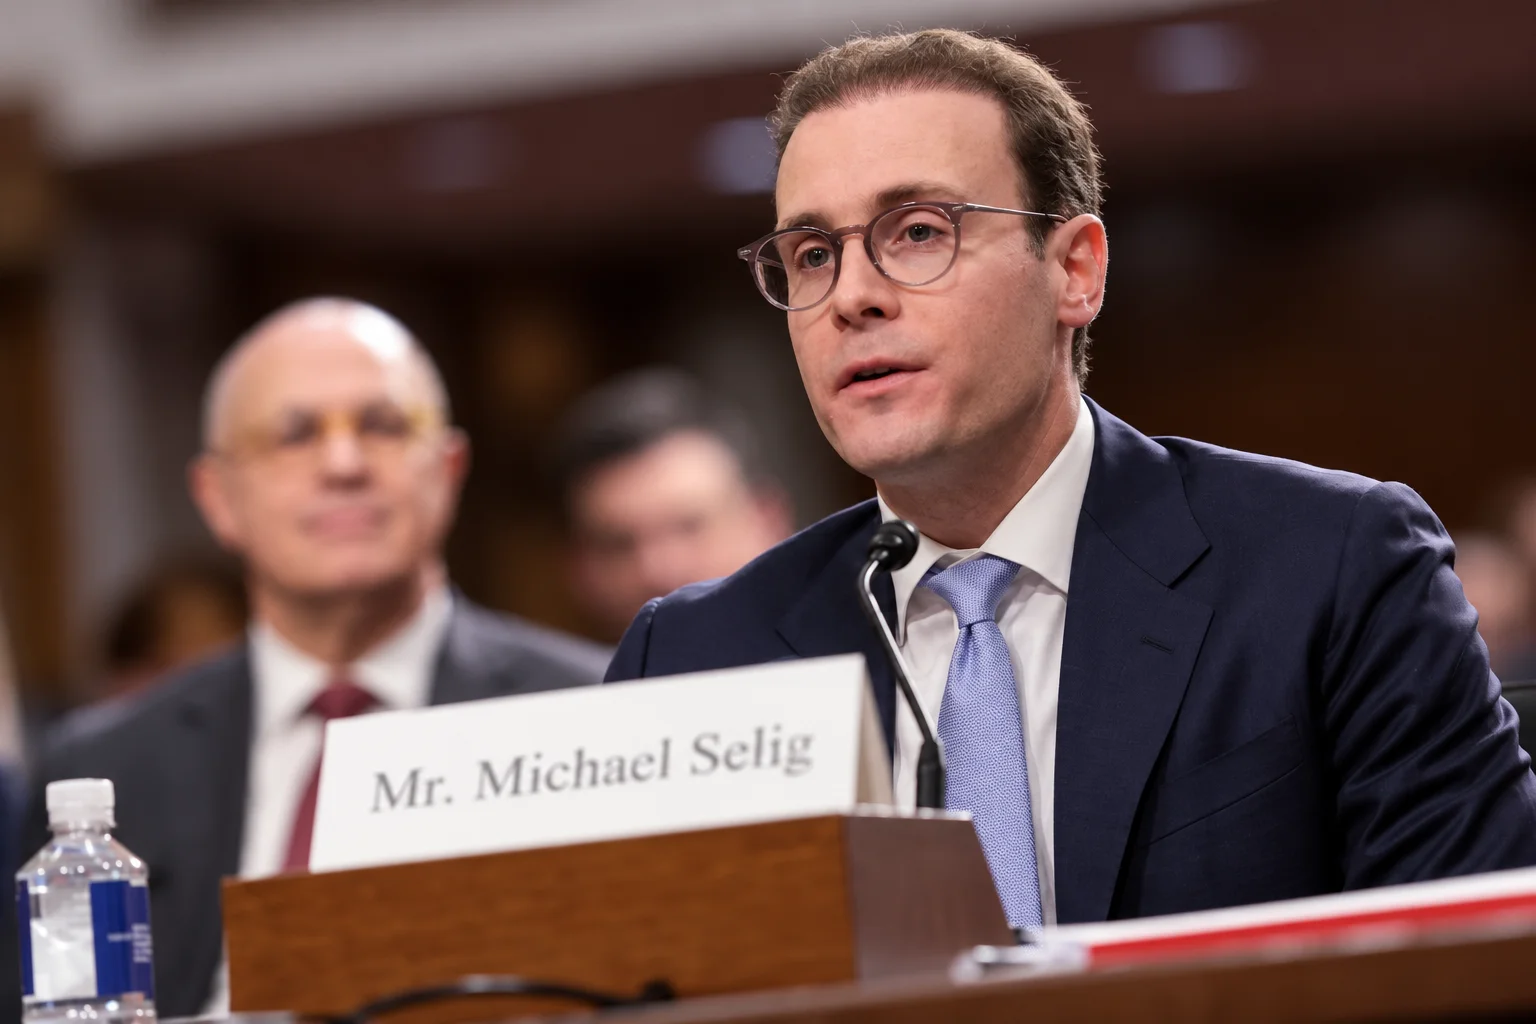
Una exchange que ofrece solo compraventa convencional de cripto permanece, en gran medida, dentro de los regímenes estatales de transmisión de dinero, mientras la CFTC mantiene poderes contra el fraude y la manipulación. Según el presidente de la agencia, Michael Selig, solo el Congreso puede obligar a todas esas plataformas spot a registrarse ante la CFTC.
La situación cambia cuando una plataforma ofrece a clientes minoristas operaciones con margen, apalancamiento o financiamiento. En ese caso, la legislación existente ya crea una conexión directa con la jurisdicción de la CFTC.
Es en esa diferencia donde el regulador está tratando de construir su alternativa federal.
El plan prevé la creación de los llamados Crypto Asset Transactions, o CTXs, y de una nueva categoría de plataforma llamada Crypto Asset Market, o CAM. Una CAM funcionaría como una subcategoría de los actuales designated contract markets, con reglas adaptadas específicamente para cripto. Las exchanges ya registradas como DCM también podrían ofrecer CTXs dentro de la estructura propuesta.
Esto significa que la CFTC no necesita una nueva ley para empezar a construir un mercado federal para determinada clase de transacciones cripto. La necesita para transformar ese modelo en una obligación general para el mercado spot.
La licencia federal viene acompañada de un cambio estructural
La posible ventaja para las exchanges es la creación de una ruta nacional más uniforme para actividades hoy rodeadas por una combinación de regímenes estatales y restricciones federales.
Pero esa ruta no sería simplemente una licencia federal más conveniente.
Las CAMs tendrían que cumplir principios actualmente aplicables a los DCMs, incluyendo supervisión de mercado, integridad financiera, tratamiento de fondos de clientes, controles contra prácticas abusivas, conflictos de interés y seguridad operativa.
En el listado de activos, por ejemplo, una plataforma tendría que evaluar factores específicos de cripto como concentración de tokens, distribución, períodos de lockup, vesting, emisiones programáticas y mecanismos de recompra para demostrar que determinado mercado no es fácilmente manipulable.
La CFTC también considera exigir proof of reserves a las exchanges que mantengan activos de clientes en cuentas omnibus.
Otro cambio potencialmente más profundo sería la participación obligatoria de futures commission merchants en las CTXs. Los FCMs administrarían cuentas y recursos de los clientes y quedarían sujetos a requisitos de capital, segregación patrimonial, registros, controles de riesgo y obligaciones relacionadas con la Bank Secrecy Act.
Esto acerca la infraestructura de cripto apalancada a la arquitectura tradicional de los mercados regulados de derivados estadounidenses.
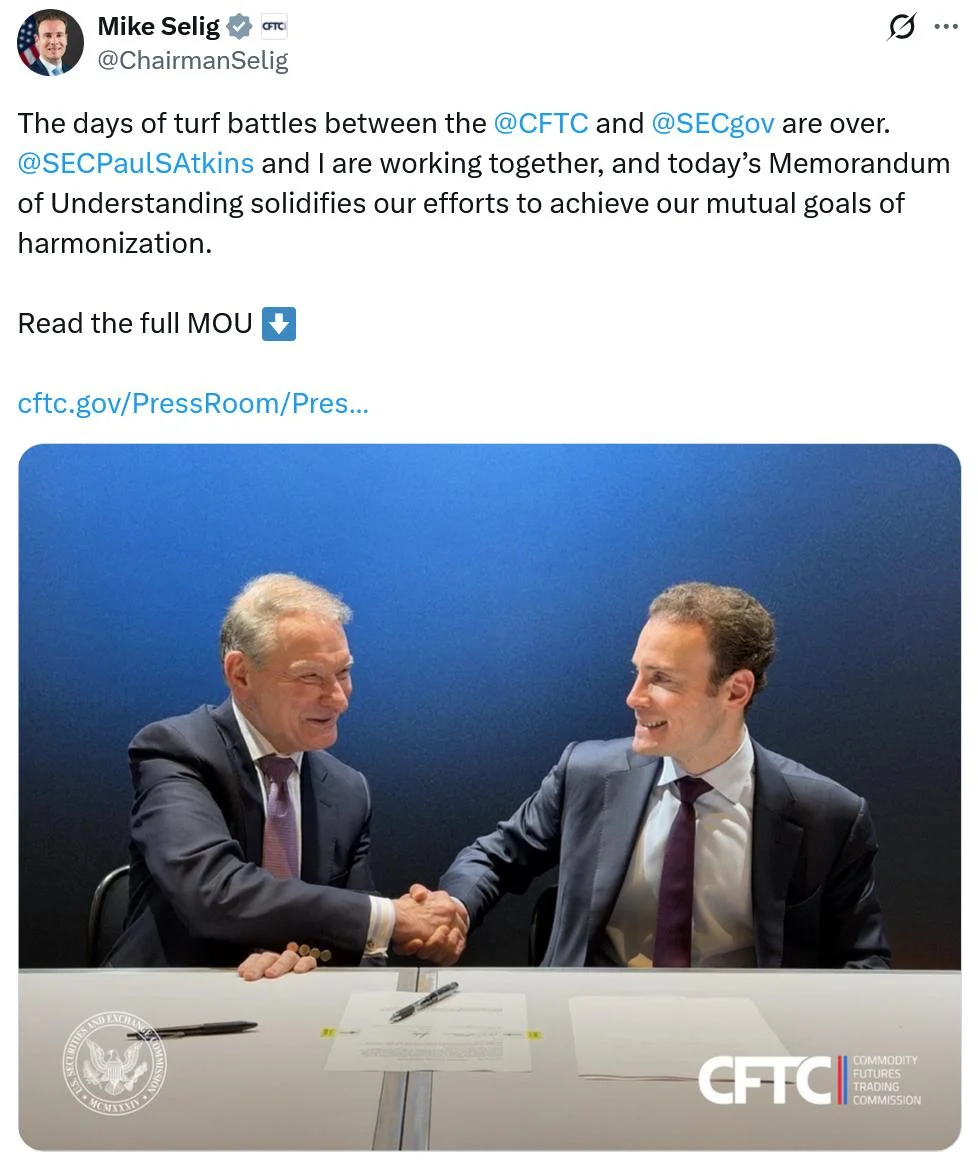
Para las plataformas más grandes, especialmente aquellas que ya mantienen estructuras regulatorias sofisticadas u operan derivados, esta estandarización puede ser económicamente atractiva. Para empresas concentradas en spot simple, la ventaja es menos evidente porque el régimen federal añadiría costos e intermediarios que no son necesarios para seguir operando exclusivamente dentro de la primera capa descrita por la propia CFTC.
La ruta federal puede cambiar el incentivo de las exchanges
La consecuencia competitiva más importante puede surgir en la frontera entre el spot y los productos más sofisticados.
Hoy, una exchange puede permanecer esencialmente spot y operar a través de licencias estatales. Con reglas federales claras para las CTXs, una plataforma podría considerar que añadir productos financiados o apalancados pasa a justificar el costo de entrar en el régimen de la CFTC.
Esto transformaría la regulación en una variable de producto.
La elección dejaría de ser solo entre cumplir decenas de regímenes estatales o esperar una ley federal. También pasaría a implicar qué productos desea ofrecer la exchange y qué infraestructura regulatoria está dispuesta a asumir.
Ese cambio no significa que las licencias estatales desaparecerían automáticamente. La propia CFTC presenta el modelo como una opción federal y reconoce que las plataformas spot pueden continuar siguiendo la ruta estatal.
El alcance económico de la propuesta dependerá, por lo tanto, de cuántas exchanges vean valor suficiente en ofrecer CTXs para justificar el registro, la intermediación por FCMs y controles equivalentes a los exigidos en los mercados regulados por la agencia.
La excepción de entrega mantiene una salida para operaciones onchain
Existe todavía otro límite importante.
La legislación excluye determinadas transacciones de la estructura de retail commodity transactions cuando ocurre “actual delivery” del activo dentro de 28 días. La CFTC pretende dejar más explícito que la transferencia de cripto a una billetera externa y no custodial controlada por el usuario generalmente puede satisfacer esa condición.
La distinción es relevante porque impide que cualquier operación financiada con cripto sea absorbida automáticamente por el nuevo régimen.
El concepto de entrega efectiva tampoco nace ahora. En 2019, en el caso Monex, el Ninth Circuit reconoció que la excepción exige transferencia real de algún grado de posesión o control al cliente. La Suprema Corte posteriormente rechazó analizar el recurso presentado contra esa decisión. Aunque el caso involucraba metales preciosos, fortaleció jurídicamente la interpretación de la CFTC sobre la autoridad concedida por la sección 2(c)(2)(D).
Esto ofrece una base más sólida para regular retail commodity transactions. No significa, sin embargo, que todos los elementos de una futura Regulation CAM estén inmunes a cuestionamientos judiciales.
El Congreso sigue controlando la pieza que falta
La estrategia de la CFTC responde parcialmente al impasse legislativo, pero no lo elimina.
Sin nueva legislación, la agencia no puede transformar todas las exchanges centralizadas de spot en participantes obligatorios de un mercado federal similar al que existe para futuros. Esa es precisamente la expansión que una ley de estructura de mercado podría establecer.
Lo que el regulador puede hacer por sí solo es transformar una autoridad ya existente, hasta ahora utilizada sobre todo en casos de aplicación de la ley, en una infraestructura regulatoria utilizable por exchanges que ofrezcan productos con margen, apalancamiento o financiamiento.
Las próximas señales concretas serán el contenido de la regla propuesta tras el período de comentarios, la definición final de las obligaciones de las CAMs, el diseño de la intermediación por FCMs y, principalmente, la reacción de las propias exchanges.
Si grandes plataformas solicitan registro o adaptan sus productos para operar bajo ese régimen, la CFTC habrá creado en la práctica una capa federal relevante del mercado cripto sin esperar al Congreso.
Si la adhesión permanece limitada, el episodio también mostrará dónde termina el alcance de una agencia que intenta construir una estructura de mercado a partir de poderes concebidos originalmente para una parte mucho más estrecha del mercado.