A Virgínia, maior polo de data centers dos Estados Unidos, anunciou nesta sexta-feira, 18 de setembro, um novo marco de responsabilização para o setor. O plano quer ampliar a transparência, restringir a transferência de custos para consumidores, estabelecer padrões para água e emissões e dar mais poder às comunidades na aprovação de novos projetos. Parte das medidas entrou imediatamente na agenda do Executivo; outras dependerão da Assembleia Geral em 2027.
Dois dias antes, a Câmara dos Representantes havia aprovado por 417 votos a 3 o Ratepayer Protection Act, uma tentativa federal de fazer com que reguladores estaduais considerem a cobrança dos custos incrementais de geração, transmissão e distribuição dos grandes consumidores que exigem novas obras. A tentativa de acelerar a aprovação no Senado foi bloqueada nesta sexta, portanto o projeto ainda não é lei.
No Texas, o problema assumiu outra forma. O ERCOT, operador da rede elétrica do estado, chegou a lidar com mais de 474 GW em pedidos de conexão de grandes cargas — mais de cinco vezes o recorde histórico de pico de demanda de seu sistema. Em agosto, o governo determinou uma auditoria dos projetos antes que eles pudessem avançar. Em 9 de setembro, o ERCOT começou formalmente a enviar pedidos de informações para verificar quais candidatos têm condições concretas de seguir no processo.
Esses episódios não são apenas uma reação regulatória à construção de mais servidores. Eles mostram uma transformação maior: a infraestrutura da inteligência artificial está deixando de ser tratada como um problema essencialmente digital e adquirindo características de indústria pesada.
A competição continua envolvendo chips, modelos e capital. Mas cada GPU precisa estar dentro de um data center; cada data center precisa de eletricidade contínua; essa eletricidade precisa de geração, linhas de transmissão, subestações, transformadores, turbinas, baterias e sistemas de refrigeração. E essas infraestruturas físicas não conseguem necessariamente crescer na mesma velocidade que a demanda por computação.
A próxima fase da corrida pela IA pode ser decidida tanto pela disponibilidade de megawatts quanto pela disponibilidade de GPUs.
A IA está deixando de ser apenas uma indústria de software
Os números ajudam a dimensionar a mudança.
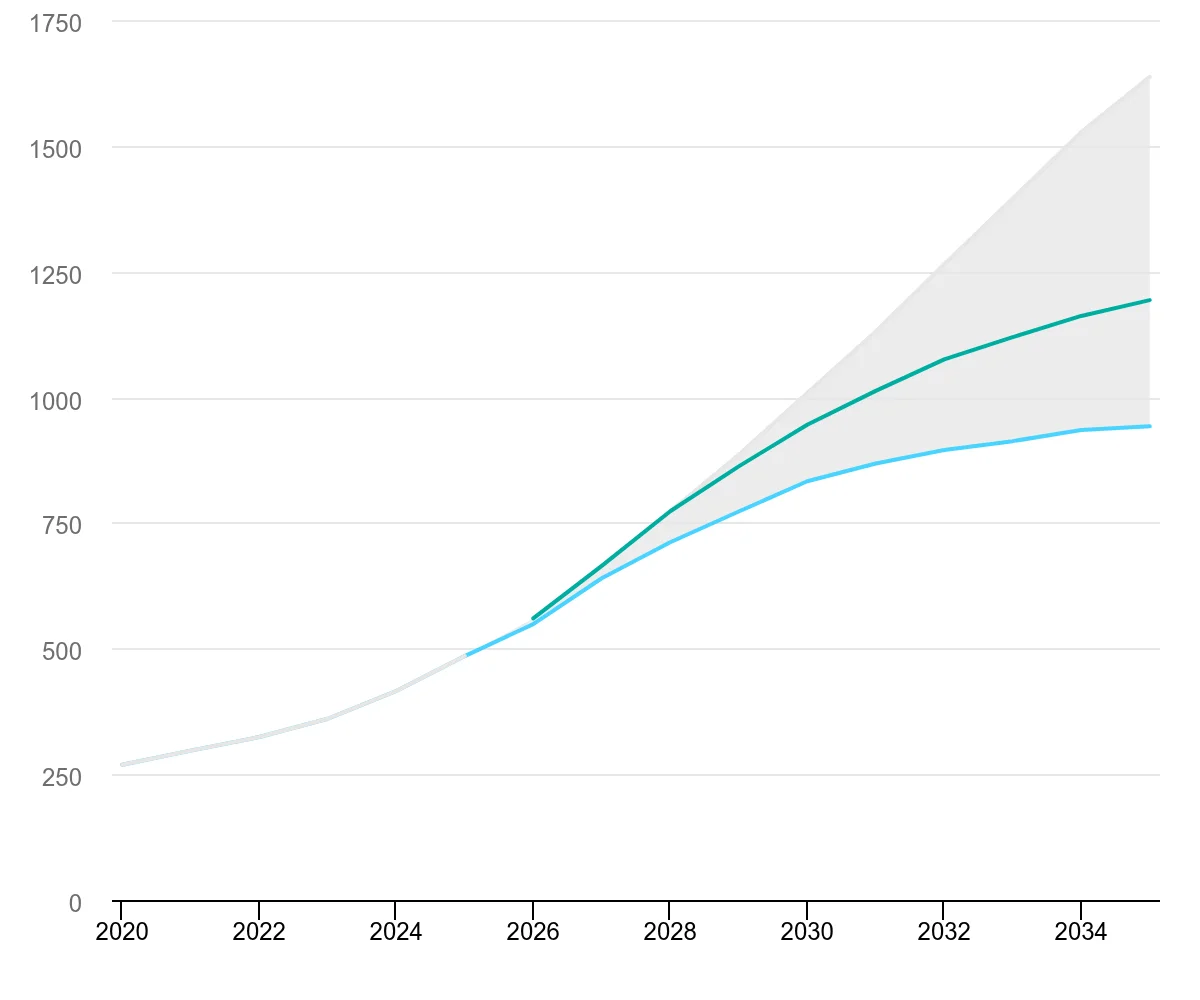
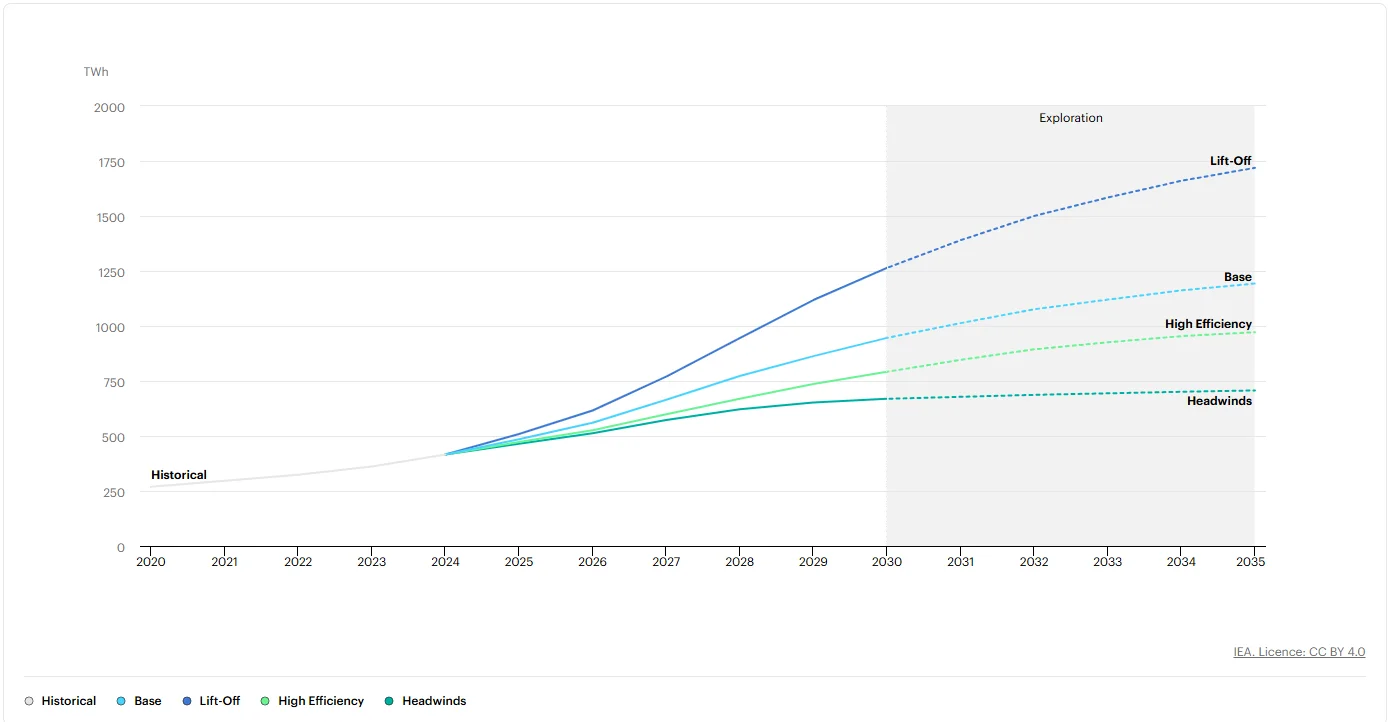
A Agência Internacional de Energia, a IEA, calcula que os data centers consumiram aproximadamente 485 TWh de eletricidade no mundo em 2025. Em seu cenário central atualizado em abril de 2026, esse volume chega a cerca de 950 TWh em 2030, aproximadamente 3% de toda a eletricidade mundial. O consumo das instalações voltadas especificamente para IA cresceu 50% apenas em 2025 e, segundo a agência, pode triplicar até o fim da década.
A participação global ainda parece relativamente pequena quando observada isoladamente. O problema é a concentração.
Um data center convencional pode demandar algumas dezenas de megawatts. Um campus de IA pode ultrapassar 100 MW. Projetos atualmente em construção chegam à escala de aproximadamente 2 GW, enquanto instalações planejadas consideradas pela IEA chegam a 5 GW. Quase metade da capacidade americana de data centers já se concentra em cinco grandes clusters.
Isso faz com que uma demanda aparentemente administrável em escala nacional se torne um problema muito maior para determinadas redes regionais.
Nos Estados Unidos, a IEA projeta que data centers responderão por quase metade do crescimento da demanda elétrica até 2030. Ao final da década, segundo a agência, eles poderão consumir mais eletricidade do que a produção americana combinada de alumínio, aço, cimento, produtos químicos e outras indústrias intensivas em energia.
Um estudo atualizado pelo Lawrence Berkeley National Laboratory mostra a dimensão da incerteza: dependendo da evolução de hardware, instalações e demanda, os data centers podem representar entre 9,5% e 15,3% de todo o consumo de eletricidade dos Estados Unidos em 2030, com estimativa central de 11,8%. Não é uma previsão única, mas um intervalo de cenários — e essa diferença importa justamente porque redes e usinas precisam ser planejadas anos antes de se saber qual cenário prevalecerá.
A mudança já aparece nos dados nacionais. A EIA prevê recordes de vendas de eletricidade nos Estados Unidos em 2026 e novamente em 2027, citando desenvolvimento de data centers e expansão da atividade industrial como motores do crescimento.
A infraestrutura digital passou, portanto, a competir por recursos característicos da infraestrutura industrial.
O gargalo agora está entre o servidor e a tomada
A própria escala dos projetos mostra por que a conexão elétrica começou a importar tanto quanto o chip.
Quando a OpenAI anunciou o Stargate, em janeiro de 2025, o objetivo era assegurar 10 GW de infraestrutura de IA nos Estados Unidos até 2029. Em abril de 2026, a empresa afirmou já ter ultrapassado essa marca em capacidade contratada, depois de adicionar mais de 3 GW em apenas 90 dias. Capacidade contratada não significa que todos esses gigawatts estejam operacionais, mas mostra a dimensão dos compromissos sendo assumidos.
Em junho, a Microsoft anunciou um novo campus em Pecos, Texas, que acrescentará aproximadamente 2 GW à sua capacidade global. A companhia prevê um ciclo de investimento de cinco a sete anos para o empreendimento.
É nessa diferença de velocidade que surge o problema.
Servidores podem ser instalados progressivamente. Galpões podem ser construídos em poucos anos. Linhas de transmissão, grandes subestações e novas plantas de geração exigem planejamento, licenciamento, aquisição de equipamentos e construção que podem atravessar vários ciclos de investimento.
A IEA estima que novas linhas de transmissão em economias avançadas frequentemente precisam de quatro a oito anos para serem concluídas. Os prazos de espera por componentes críticos, como transformadores e cabos, aproximadamente dobraram em três anos.
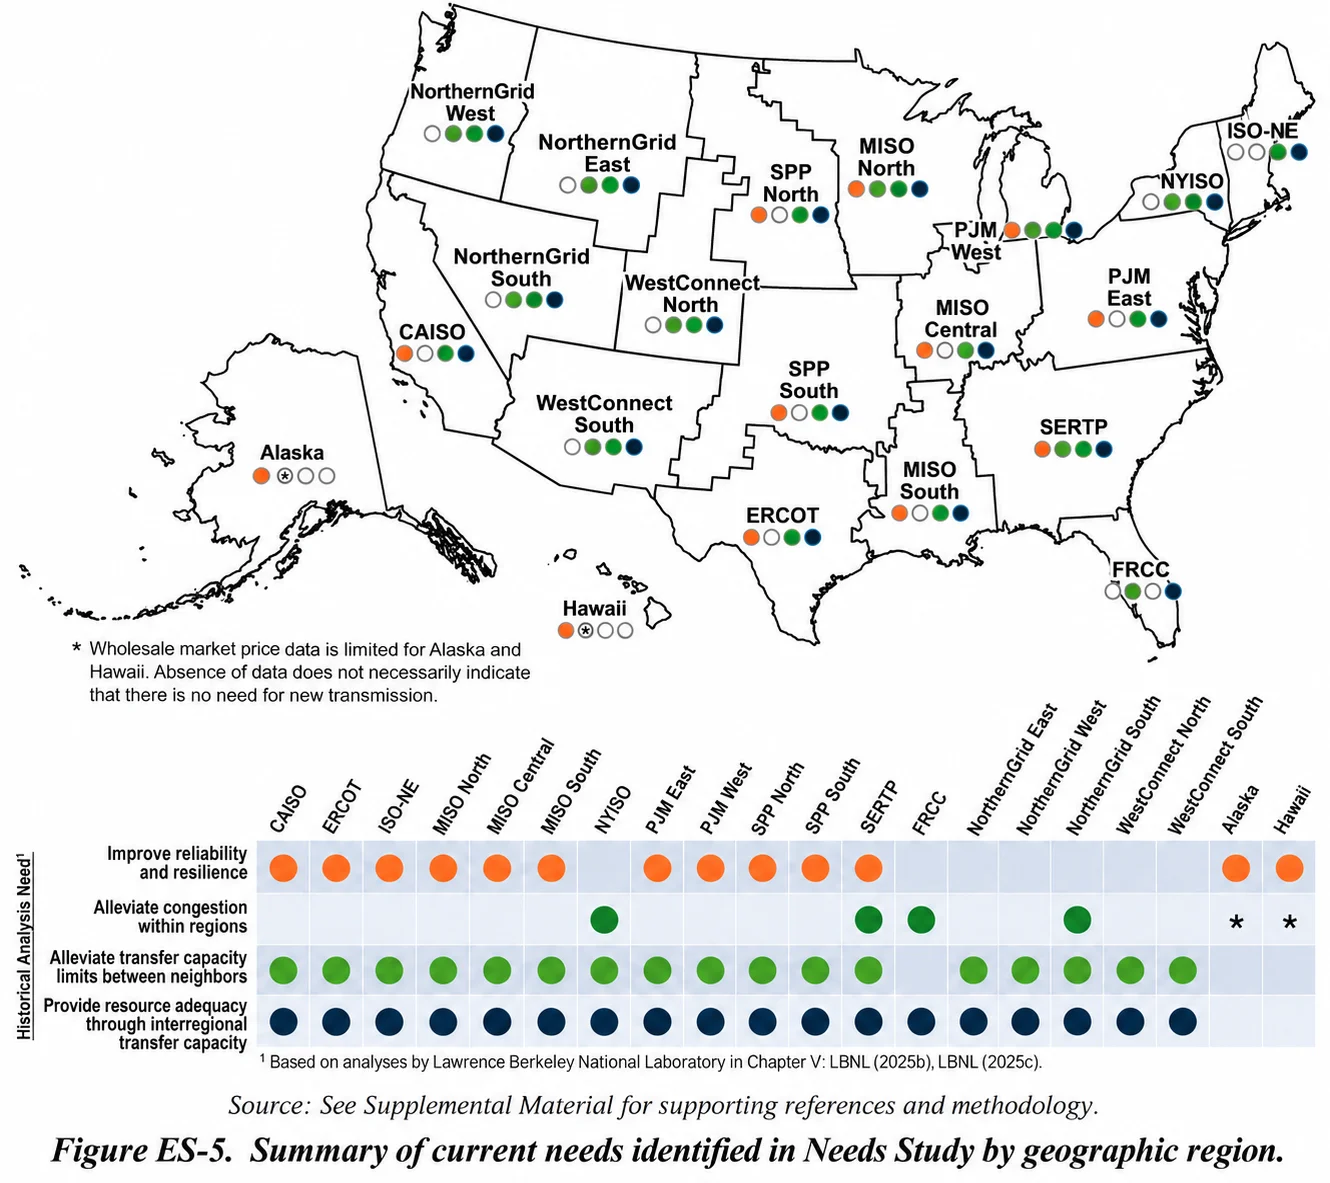
O Departamento de Energia dos Estados Unidos chegou à mesma conclusão em seu projeto de National Transmission Needs Study de 2026: depois de décadas de crescimento relativamente estagnado da demanda, a rede precisa responder simultaneamente a data centers de IA, novas fábricas, eletrificação e expansão da geração. O estudo identifica necessidade urgente de transmissão adicional.
Por isso, não basta que um país produza eletricidade suficiente no agregado.
A energia precisa estar disponível na região correta, ser transportável até o campus, chegar na quantidade necessária e permanecer confiável durante praticamente todas as horas do ano.
A disponibilidade de energia passa a fazer parte da arquitetura da IA.
Texas mostra por que fila de conexão não é sinônimo de demanda
Nenhum lugar ilustra melhor a incerteza desse processo do que o Texas.
Em fevereiro de 2026, o ERCOT acompanhava mais de 232 GW de grandes cargas no processo de interconexão. Cerca de 72% correspondiam a data centers. Naquele momento, o volume total já era quase três vezes o recorde de pico do sistema.
Em junho, a fila havia ultrapassado 438 GW, dos quais quase 89% estavam associados a data centers. Em agosto, o governo estadual já citava mais de 474 GW em solicitações.
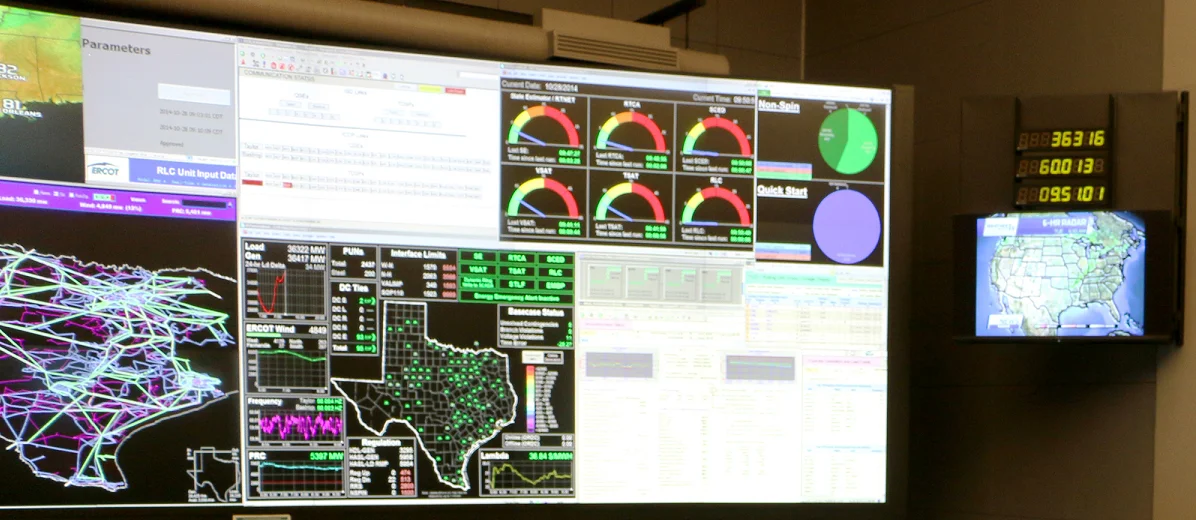
Esses números não significam que o Texas terá centenas de gigawatts de novos data centers.
Esse é precisamente o problema.
Uma solicitação de conexão pode estar em estágio inicial, depender de financiamento, clientes, terrenos, equipamentos e outras autorizações. A própria IEA alerta que os pipelines atuais contêm muito mais projetos do que provavelmente chegarão à operação e que instalações costumam reservar capacidade de rede superior à carga efetiva durante a fase inicial, enquanto os servidores são instalados progressivamente.
Planejar a rede como se todos os pedidos fossem se materializar poderia produzir infraestrutura excedente. Ignorá-los poderia deixar o sistema incapaz de atender projetos que realmente avançarem.
O ERCOT abandonou, por isso, parte da lógica de analisar grandes projetos isoladamente e criou um processo em lotes. O objetivo é avaliar simultaneamente a demanda potencial, a capacidade disponível e as obras necessárias. Em agosto, o governador Greg Abbott determinou ainda uma auditoria dos projetos. Em 9 de setembro, o operador começou a enviar pedidos formais de verificação aos integrantes do primeiro grupo.
A disputa deixou de ser apenas por energia.
Passou a existir uma disputa por credibilidade na fila.
A pergunta mais difícil agora é quem paga pela expansão
Quando um novo campus de vários gigawatts entra em uma região, a conta não termina na eletricidade consumida.
Podem ser necessárias novas subestações, linhas de transmissão, reforços de distribuição e geração adicional. Como redes elétricas são infraestruturas compartilhadas, surge uma questão regulatória: quanto desses investimentos deve ser atribuído ao novo cliente e quanto pode ser incorporado às tarifas do sistema?
Foi esse problema que chegou ao Congresso americano.
O Ratepayer Protection Act, aprovado pela Câmara em 16 de setembro, cria um padrão federal para que reguladores estaduais considerem a recuperação dos custos incrementais provocados por grandes consumidores. A redação preserva a autoridade dos estados e não equivale a uma determinação federal automática de tarifa. A tentativa de aprovação rápida no Senado foi bloqueada dois dias depois, deixando o projeto ainda em tramitação.
Estados já começaram a agir por conta própria.
No Texas, Abbott determinou em junho que data centers financiem integralmente a infraestrutura elétrica necessária para atendê-los, em vez de transferir esses custos aos consumidores residenciais.
Na Virgínia, a State Corporation Commission criou uma classe tarifária específica para grandes consumidores, incluindo data centers. Entre as salvaguardas previstas estão contratos de longo prazo e cobranças mínimas que obrigam grandes cargas a pagar pelo menos 85% dos custos contratados de transmissão e distribuição, mesmo quando utilizarem menos capacidade do que o planejado.
O marco anunciado nesta sexta-feira pela governadora Abigail Spanberger leva essa lógica adiante. O plano propõe maior participação das grandes cargas nos custos de geração e transmissão, compromissos financeiros mais fortes para reduzir projetos especulativos e fim da aprovação automática por direito para instalações acima de 25 MW, entre outras medidas que ainda precisarão ser convertidas em legislação.
Mas há uma nuance importante.
Data centers não necessariamente elevam as tarifas em todas as situações. A IEA observa que, em sistemas com capacidade excedente, uma grande carga previsível pode melhorar a utilização de usinas e redes já existentes e distribuir custos fixos por um volume maior de eletricidade vendida. O risco aumenta quando é necessário construir infraestrutura nova para atender uma demanda grande, rápida e incerta.
O problema econômico não é simplesmente consumir muita energia.
É construir bilhões de dólares em ativos para uma carga cuja dimensão e permanência ainda podem mudar.
Renováveis crescem, mas não resolvem sozinhas a demanda de 24 horas
O crescimento dos data centers está produzindo um efeito que parece contraditório: acelera simultaneamente investimentos em fontes renováveis e em geração despachável.
No cenário central da IEA, aproximadamente metade do crescimento global da eletricidade necessária aos data centers até 2035 será atendida por renováveis. A agência calcula mais de 450 TWh adicionais de geração renovável para abastecer o setor nesse horizonte.
O setor de tecnologia já se tornou um dos maiores compradores corporativos de energia limpa. Em 2025, segundo a IEA, empresas de tecnologia responderam por cerca de 40% dos contratos corporativos de compra de energia renovável assinados globalmente.
Mas disponibilidade anual de energia e disponibilidade elétrica a cada instante não são a mesma coisa.
Solar e eólica podem ser construídas rapidamente e têm custos competitivos, mas sua produção varia. Um data center de IA, por outro lado, pode precisar operar continuamente e com grandes oscilações internas de carga.
Isso aumenta o valor de baterias, hidrelétricas, gás, nuclear, armazenamento de longa duração e outras fontes ou tecnologias capazes de complementar a geração variável.
A IEA projeta aproximadamente 175 TWh adicionais de geração a gás para atender data centers até 2035, sobretudo nos Estados Unidos. A contribuição nuclear adicional é de magnitude semelhante no cenário central global.
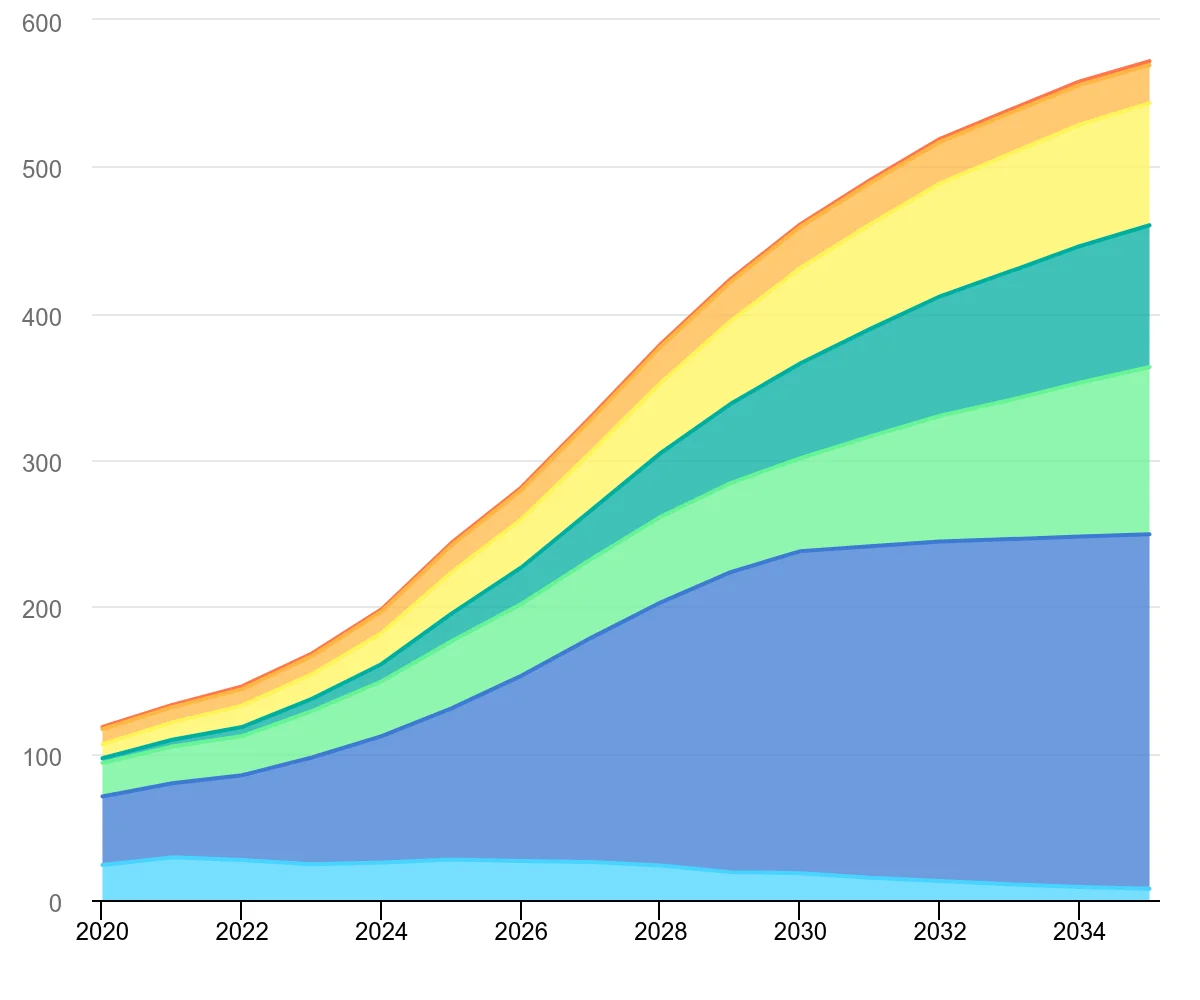
Portanto, o boom da IA não aponta para uma única tecnologia energética vencedora.
Ele aumenta o valor da combinação entre energia barata, capacidade firme, rede disponível e flexibilidade.
Nuclear ganhou um novo tipo de comprador
Poucas mudanças mostram tão claramente a aproximação entre tecnologia e energia quanto os contratos nucleares assinados pelas Big Tech.
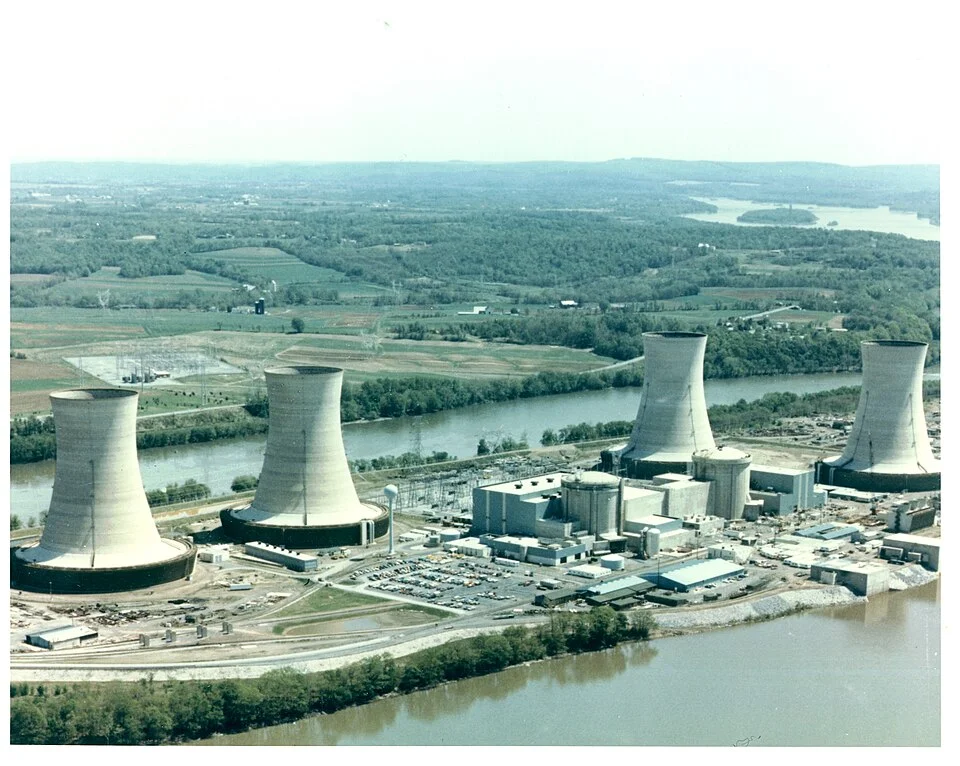
Em 2024, a Constellation fechou um contrato de 20 anos com a Microsoft que sustenta economicamente a retomada da unidade 1 de Three Mile Island, hoje denominada Crane Clean Energy Center. O acordo está associado a aproximadamente 835 MW de capacidade e foi estruturado para ajudar a Microsoft a compensar com geração sem carbono o consumo de seus data centers na região da PJM.
A Amazon está apoiando uma estratégia diferente. O projeto Cascade, no estado de Washington, prevê inicialmente quatro pequenos reatores modulares da X-energy, com 320 MW, e possibilidade de expansão para 12 módulos e 960 MW. A operação é projetada para a década de 2030. A empresa também investiu US$ 500 milhões na X-energy, dentro de uma estratégia que mira mais de 5 GW de nova capacidade nuclear nos Estados Unidos até 2039.
Na Finlândia, Google e Fortum anunciaram em 9 de setembro um acordo de longo prazo envolvendo a usina nuclear de Loviisa. O contrato poderá cobrir até metade da capacidade da planta e ajuda a sustentar sua extensão operacional até 2050. O anúncio veio junto a um plano do Google de investir € 13 bilhões em infraestrutura digital e energética no país em 2027 e 2028.
Esses contratos não significam que o nuclear resolverá o gargalo imediato.
Novos reatores exigem anos de desenvolvimento, licenciamento e construção. Os primeiros SMRs aparecem apenas por volta de 2030 no cenário central da IEA.
O que a IA oferece ao setor nuclear é outra coisa: grandes consumidores dispostos a assumir contratos de longo prazo para eletricidade firme e de baixo carbono.
Isso pode melhorar a viabilidade econômica de extensões de vida útil e de novas tecnologias. Mas o resultado dependerá de custos, cronogramas e capacidade de execução que ainda precisam ser demonstrados.
O atalho do gás também encontra seus próprios gargalos
Como novas linhas e usinas levam tempo, alguns desenvolvedores estão explorando uma alternativa: produzir eletricidade no próprio campus.
Nesse modelo, parte da expansão deixa de seguir a sequência tradicional de data center, rede e usina. A geração passa a ser instalada behind the meter, diretamente próxima à carga.
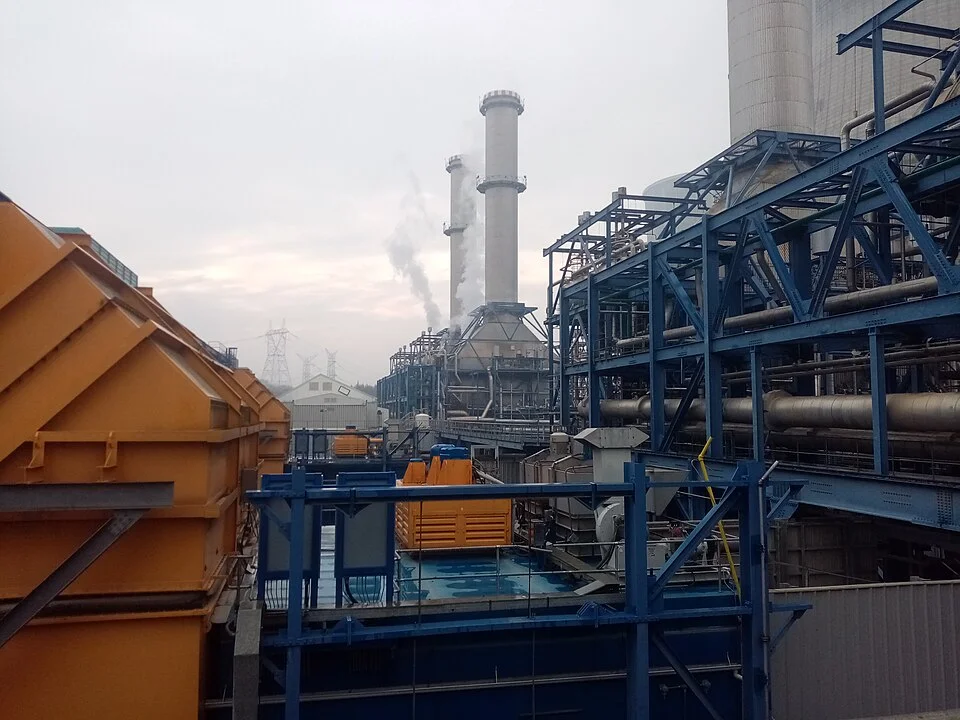
O gás natural é uma das principais tecnologias consideradas para isso nos Estados Unidos.
A IEA estima que entre 15 GW e 27 GW de geração a gás instalada diretamente em data centers pode existir até 2030, embora ressalte que boa parte dos projetos ainda esteja em estágio inicial. A agência identificou movimentação de terreno ou construção em cerca de um quinto das iniciativas que acompanha por satélite.
A solução, porém, não elimina a complexidade.
A carga de sistemas de IA pode variar rapidamente. Para fornecer eletricidade com alta confiabilidade, a análise da IEA indica que instalações a gás isoladas podem precisar de capacidade entre 30% e 70% superior à demanda crítica que pretendem servir. Baterias e outros sistemas de estabilização tornam-se parte da arquitetura.
E há outro gargalo: as próprias turbinas.
Pedidos globais de turbinas a gás cresceram 70% em 2025, segundo a IEA. Os prazos de fornecimento já se estendem por anos.
O interesse continua crescendo. Nesta sexta-feira, Reuters revelou que um dos projetos discutidos no pacote de investimentos entre Coreia do Sul e Estados Unidos é uma usina de ciclo combinado de 6,3 GW em Encinal, Texas, estimada em US$ 22,3 bilhões e concebida para atender, entre outras cargas, data centers de IA e fábricas de semicondutores. O projeto está em discussão e não deve ser confundido com capacidade já aprovada ou construída.
O gás pode reduzir a dependência imediata de uma conexão de rede congestionada. Mas transfere o problema para turbinas, gasodutos, licenciamento, emissões e financiamento.
Não existe um caminho físico sem infraestrutura.
O boom dos chips está criando um segundo boom industrial
A energia não é o único componente escasso ao redor dos servidores.
A potência elétrica concentrada dentro dos próprios data centers está aumentando.
Segundo a IEA, a densidade de potência dos servidores voltados para IA aumentou aproximadamente 11 vezes entre 2020 e 2025. Até 2027, pode quadruplicar novamente. Um único rack avançado poderá atingir uma demanda de pico equivalente ao consumo elétrico de aproximadamente 65 residências.
Isso transforma a cadeia necessária para construir um data center.
Transformadores, sistemas de distribuição elétrica, componentes de potência, refrigeração líquida, cabos, baterias e equipamentos de backup passam a fazer parte da mesma corrida industrial que GPUs e memória avançada.
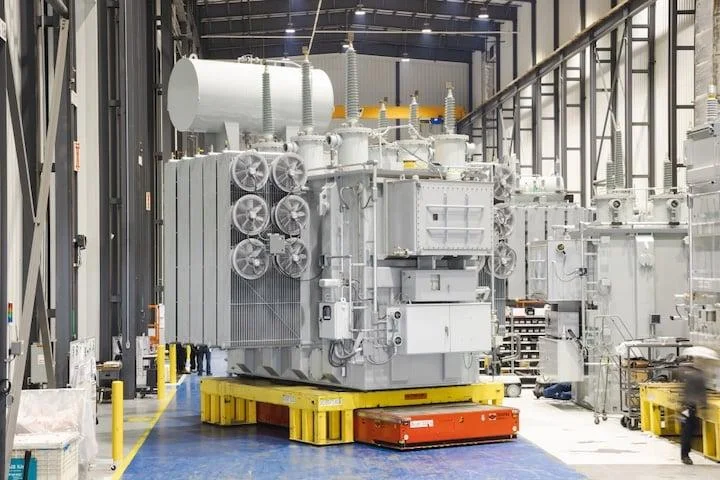
Em outras palavras, a expansão da IA não cria demanda apenas para fabricantes de semicondutores.
Ela cria demanda para parte relevante da indústria elétrica.
A IEA observa que empresas de equipamentos elétricos, fabricantes de turbinas, companhias nucleares e algumas startups de energia passaram a ter desempenho financeiro mais associado às expectativas em torno da IA.
Baterias podem assumir um papel especialmente importante. A agência calcula que entre 20 GW e 25 GW de armazenamento poderão estar instalados dentro de data centers globalmente até 2030. Se houver incentivos adequados, esses ativos podem deixar de funcionar apenas como proteção dos servidores e também prestar serviços à rede.
A corrida pelo compute está, portanto, propagando investimentos para setores que até recentemente estavam muito distantes da narrativa principal da IA.
Água transforma infraestrutura digital em questão territorial
A eletricidade concentra a maior parte da discussão, mas não é o único recurso físico em disputa.
Servidores produzem calor, e esse calor precisa ser removido. Dependendo do clima e da arquitetura de refrigeração, isso pode envolver consumo relevante de água.
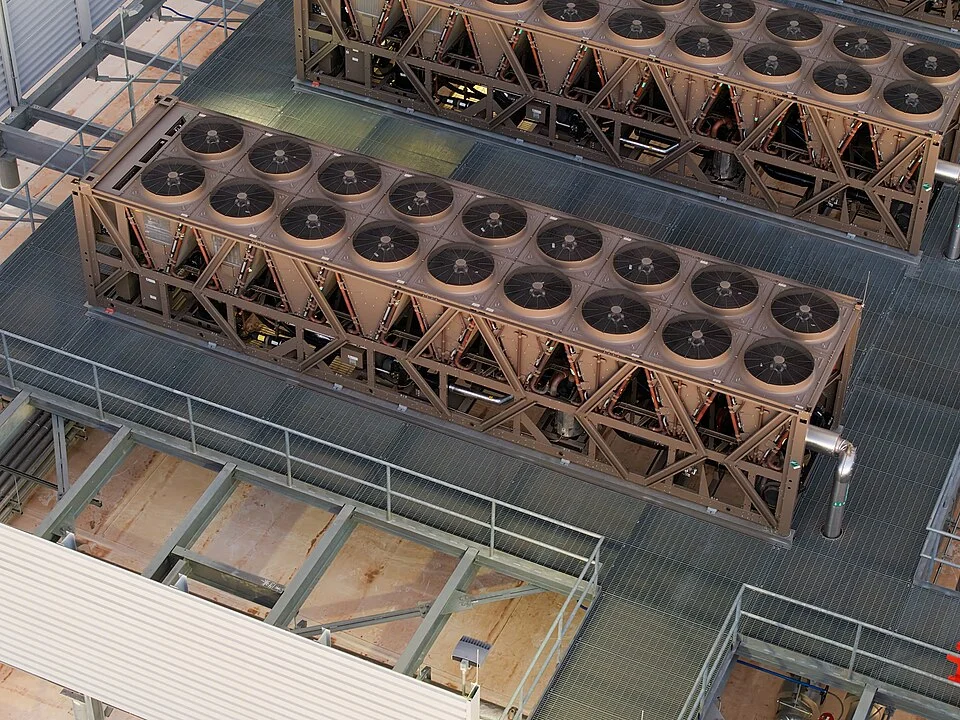
O problema é difícil de generalizar. Diferentes data centers utilizam diferentes tecnologias, e sistemas de circuito fechado, refrigeração a ar e novas arquiteturas líquidas podem produzir resultados muito distintos.
Um estudo publicado em 2026 pelo Center for Law, Energy & the Environment da Universidade da Califórnia em Berkeley destacou justamente a falta de transparência sobre quanto os data centers consomem, onde essa demanda ocorre e em quais regiões ela representa maior risco.
No Texas, essa ausência de informação já produziu reação regulatória.
Em 14 de setembro, Abbott determinou que o Texas Water Development Board use seus poderes de fiscalização contra grandes usuários que deixarem de fornecer informações obrigatórias sobre consumo de água. O órgão também deverá trabalhar com o ERCOT na auditoria dos data centers, incluindo origem da água e adoção de tecnologias eficientes. Um relatório de progresso foi solicitado para 14 de outubro.
A Virgínia também colocou água entre os eixos de seu novo marco, junto a eficiência energética, uso do solo, geração de emergência e ruído.
Essa combinação transforma a escolha do local em um problema político e econômico.
Um município pode ganhar investimento e arrecadação, mas precisa decidir como valorar eletricidade, água, terreno, emissões e infraestrutura consumidos pelo empreendimento.
San Jose oferece um exemplo.
A cidade estima que cada novo data center pode gerar de US$ 3 milhões a US$ 6 milhões anuais em impostos para serviços públicos. Ao mesmo tempo, grupos locais passaram a exigir mais informações sobre eletricidade, água, poluição e impactos ambientais antes da aprovação de novos projetos.
A vantagem econômica não desaparece.
Ela passa a ser comparada mais explicitamente com o custo dos recursos locais.
Energia começa a redesenhar a geografia da IA
A localização dos data centers sempre dependeu de conectividade, terrenos, impostos, latência, clima e proximidade dos usuários.
Agora, a energia ganha peso maior nessa equação.
Quando a OpenAI anunciou o Stargate Norway, escolheu Narvik citando explicitamente hidrelétricas abundantes, eletricidade de baixo custo, clima frio e base industrial. O projeto começa planejado para 230 MW, com ambição de acrescentar outros 290 MW.
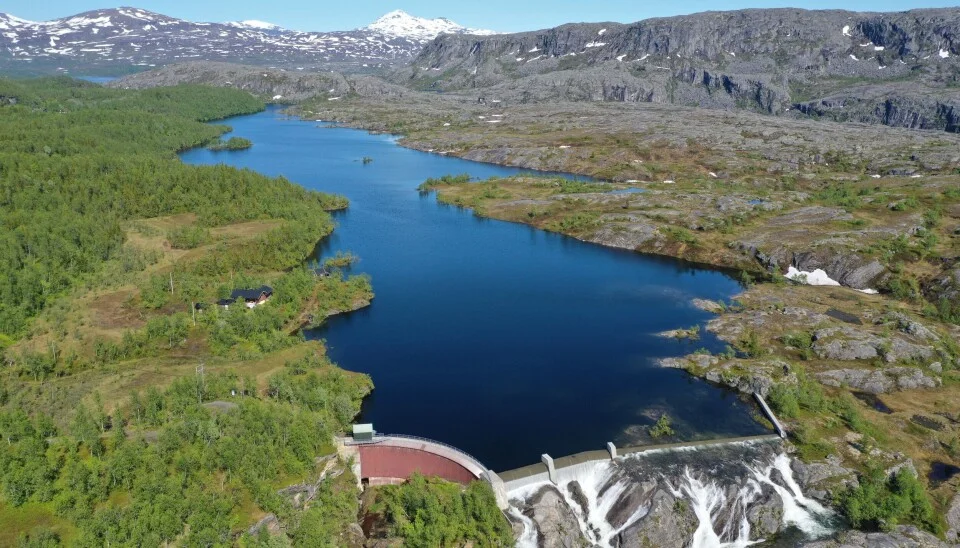
A estratégia do Google na Finlândia segue lógica semelhante: combinação de infraestrutura digital, eletricidade relativamente limpa, contratos de longo prazo e novos investimentos em geração.
Na Europa, essa questão está se tornando política industrial.
A Comissão Europeia estima que data centers representam cerca de 2,5% da eletricidade consumida na União Europeia. A capacidade instalada, calculada em aproximadamente 12 GW em 2025, pode chegar a cerca de 28 GW em 2030. Bruxelas quer expandir fortemente a infraestrutura de computação, mas reconhece que a concentração dos projetos pode aumentar congestionamentos e pressionar preços se a integração não for planejada.
O continente parte de uma posição energética difícil. Segundo a IEA, os preços pagos por indústrias eletrointensivas da União Europeia em 2025 permaneceram, em média, acima do dobro dos níveis americanos e cerca de 50% superiores aos chineses.
Isso não determina automaticamente onde a próxima geração de IA será construída. Talentos, chips, capital, legislação, conectividade e mercado continuam essenciais.
Mas eletricidade abundante, confiável e competitiva passa a funcionar como vantagem industrial.
A geografia da IA começa a se aproximar da lógica que durante décadas orientou siderúrgicas, fábricas químicas e outras operações eletrointensivas.
Data centers também podem se transformar em ativos da rede
A relação entre data center e sistema elétrico não precisa ser exclusivamente de conflito.
Existe uma alternativa: tornar a demanda computacional mais flexível.
Nem todo processamento precisa necessariamente ocorrer no mesmo local e no mesmo momento. Alguns workloads podem ser deslocados geograficamente ou temporalmente, enquanto baterias, sistemas de backup e geração no próprio campus podem responder às condições da rede.
Operadores também podem oferecer conexões não firmes, nas quais um data center aceita reduzir temporariamente o consumo em determinadas situações em troca de uma ligação mais rápida ou barata.
A IEA considera esse tipo de flexibilidade uma das principais formas de integrar grandes cargas sem exigir que cada megawatt solicitado seja acompanhado imediatamente de um megawatt adicional de infraestrutura de pico.
Não é uma solução trivial.
Data centers dedicados à IA carregam equipamentos extremamente caros. Deixar GPUs ociosas representa perda econômica, o que limita quanto de flexibilidade um operador estará disposto a fornecer.
Mesmo assim, a escala dos novos projetos altera a matemática.
Baterias projetadas inicialmente para confiabilidade podem prestar serviços ao sistema. Workloads menos urgentes podem ser programados para períodos mais favoráveis. Geração local pode participar de mecanismos de resposta à demanda.
Se esses modelos avançarem, o data center deixa de ser apenas uma carga enorme conectada à rede.
Pode se tornar um participante ativo dela.
O risco inverso é construir infraestrutura para uma demanda que não chega
Há ainda uma contradição no centro de todo esse ciclo de investimentos.
A demanda por IA está crescendo rapidamente, mas ninguém sabe com precisão quanto compute será economicamente necessário daqui a cinco ou dez anos.
As maiores empresas de tecnologia analisadas pela IEA investiram mais de US$ 400 bilhões em 2025. A agência estima que esse capex cresça cerca de 75% em 2026. O investimento combinado de apenas cinco companhias já supera o investimento mundial em produção de petróleo e gás.
Ao mesmo tempo, a IEA alerta que o financiamento dos data centers se tornou grande demais para depender apenas dos balanços dessas empresas. Mercado de capitais, expectativa de retorno, receitas de IA, custo de financiamento e confiança dos investidores passam a influenciar quanto da infraestrutura anunciada realmente será construída.
Esse é o outro lado dos 474 GW da fila texana.
Se a demanda for subestimada, redes congestionam e projetos atrasam.
Se for superestimada, utilities e investidores podem construir usinas, linhas e subestações para cargas que chegam menores, mais tarde ou nunca chegam.
Por isso as medidas adotadas no Texas e na Virgínia incluem garantias financeiras, contratos de longo prazo, cobranças mínimas e processos mais rigorosos de verificação.
O objetivo não é apenas encontrar energia suficiente.
É descobrir quanta demanda merece ser financiada como infraestrutura de longo prazo.
A disputa pelo megawatt está transformando a própria definição de infraestrutura de IA
Durante a primeira fase do atual ciclo de IA, o principal recurso escasso era o chip.
A capacidade de comprar GPUs determinava quem conseguia treinar modelos maiores, atender mais usuários e lançar produtos com mais rapidez.
Essa restrição continua existindo. Mas deixou de estar sozinha.
O servidor agora está conectado a uma cadeia muito maior: geração, rede, transformadores, turbinas, refrigeração, armazenamento, água, terrenos, financiamento e licenciamento.
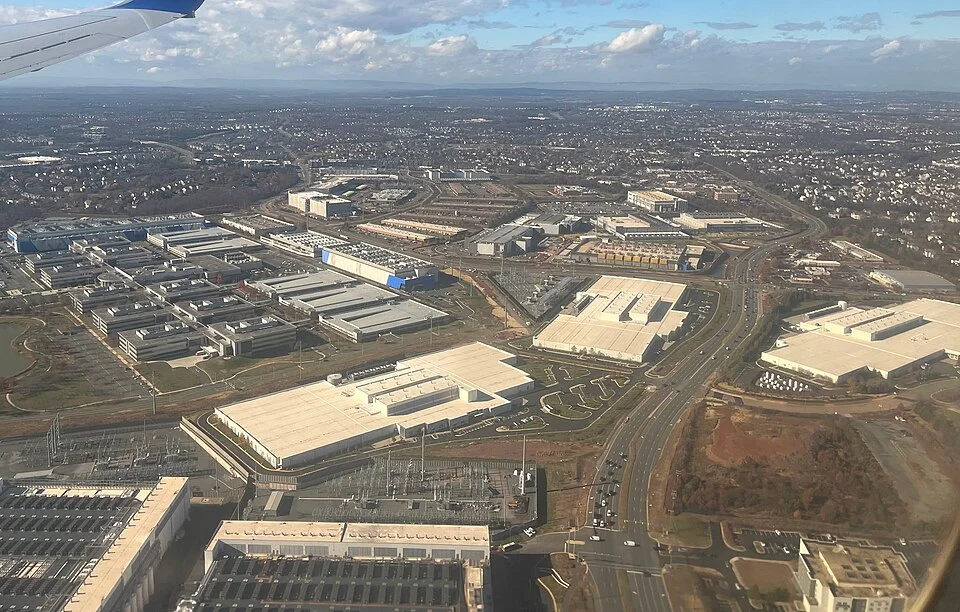
Isso ajuda a explicar por que uma discussão inicialmente concentrada no Vale do Silício chegou às comissões de serviços públicos, aos operadores de rede, às companhias nucleares, aos fabricantes de turbinas e aos governos estaduais.
E também explica por que a vantagem competitiva em IA pode começar a depender de características que nenhum benchmark de modelos mede.
Regiões capazes de combinar energia abundante e relativamente barata, redes com capacidade disponível, equipamentos, água adequada, velocidade de licenciamento e regras previsíveis para grandes consumidores ganham condições mais favoráveis para receber nova infraestrutura.
Regiões onde qualquer um desses recursos se torna escasso podem continuar tendo capital e talento, mas enfrentar dificuldades para transformar planos de computação em capacidade operacional.
A corrida por IA está, assim, transformando data centers em infraestrutura industrial estratégica.
O que observar a seguir
A próxima etapa dessa transformação pode ser medida por acontecimentos concretos.
O primeiro será a evolução das filas de conexão. No Texas, a diferença entre os mais de 474 GW solicitados e o volume que sobreviverá às verificações do ERCOT ajudará a mostrar quanta demanda era efetivamente executável.
O segundo será regulatório. O destino do Ratepayer Protection Act no Senado indicará até onde a discussão sobre divisão de custos chegará em nível federal. Na Virgínia, a sessão legislativa de 2027 determinará quais partes do marco anunciado nesta sexta-feira se transformarão em obrigações permanentes.
O terceiro será energético. Será necessário acompanhar quantos projetos de geração a gás behind the meter saem do papel, se a oferta de turbinas e transformadores consegue acompanhar a demanda e quanto tempo os novos projetos levam para obter energia efetivamente disponível.
O quarto será nuclear. A execução do Crane Clean Energy Center, do projeto da Amazon com a X-energy e do acordo Google-Fortum mostrará se contratos com empresas de tecnologia conseguem acelerar de forma material a entrada ou preservação de capacidade nuclear.
O quinto será financeiro. O dado mais relevante deixará de ser apenas quanto de capacidade foi anunciado e passará a ser quanto foi financiado, construído, energizado e efetivamente utilizado.
É essa diferença que determinará se os atuais pipelines representam a infraestrutura necessária para uma economia muito mais intensiva em computação ou se parte deles desaparecerá antes de chegar à rede.
A primeira fase da corrida pela IA mostrou que inteligência artificial precisa de chips.
A fase atual está demonstrando algo mais básico: chips precisam de eletricidade.
E, à medida que os projetos passam da escala de megawatts para gigawatts, o megawatt deixa de ser apenas uma despesa operacional. Ele passa a ser um recurso estratégico que conecta IA, energia, indústria e competitividade econômica.