Virginia, el mayor polo de data centers de Estados Unidos, anunció este viernes, 18 de septiembre, un nuevo marco de responsabilización para el sector. El plan busca ampliar la transparencia, restringir la transferencia de costos a los consumidores, establecer estándares para el agua y las emisiones y dar más poder a las comunidades en la aprobación de nuevos proyectos. Parte de las medidas entró de inmediato en la agenda del Ejecutivo; otras dependerán de la Asamblea General en 2027.
Dos días antes, la Cámara de Representantes había aprobado por 417 votos a 3 el Ratepayer Protection Act, un intento federal de que los reguladores estatales consideren el cobro de los costos incrementales de generación, transmisión y distribución de los grandes consumidores que exigen nuevas obras. El intento de acelerar la aprobación en el Senado fue bloqueado este viernes, por lo que el proyecto aún no es ley.
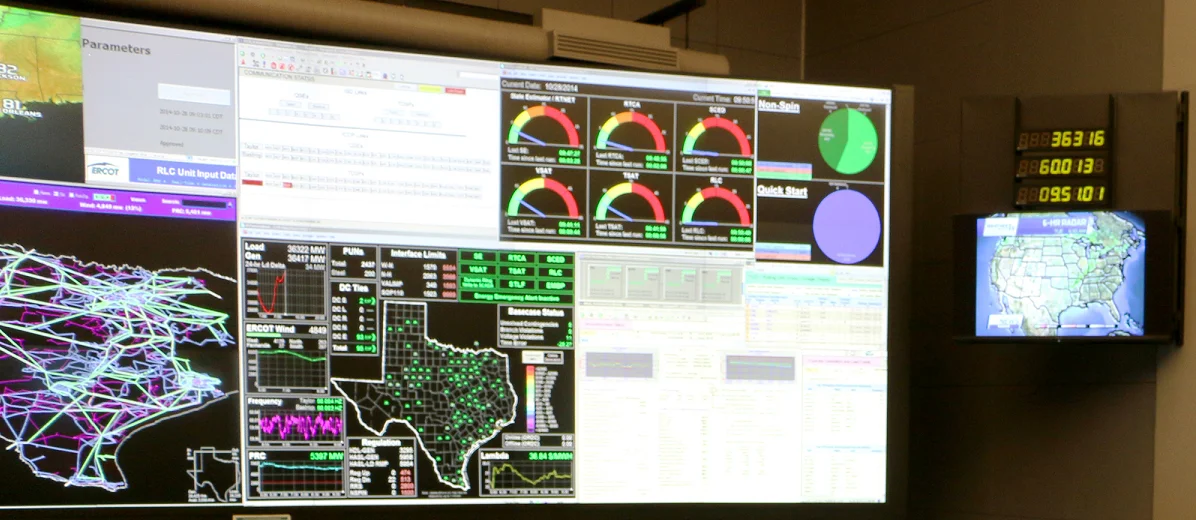
En Texas, el problema adoptó otra forma. El ERCOT, operador de la red eléctrica del estado, llegó a gestionar más de 474 GW en solicitudes de conexión de grandes cargas — más de cinco veces el récord histórico de pico de demanda de su sistema. En agosto, el gobierno ordenó una auditoría de los proyectos antes de que pudieran avanzar. El 9 de septiembre, el ERCOT comenzó formalmente a enviar solicitudes de información para verificar qué candidatos tienen condiciones concretas de seguir en el proceso.
Esos episodios no son solo una reacción regulatoria a la construcción de más servidores. Muestran una transformación mayor: la infraestructura de la inteligencia artificial está dejando de ser tratada como un problema esencialmente digital y está adquiriendo características de industria pesada.
La competencia sigue involucrando chips, modelos y capital. Pero cada GPU debe estar dentro de un data center; cada data center necesita electricidad continua; esa electricidad necesita generación, líneas de transmisión, subestaciones, transformadores, turbinas, baterías y sistemas de refrigeración. Y esas infraestructuras físicas no necesariamente pueden crecer a la misma velocidad que la demanda de cómputo.
La próxima fase de la carrera por la IA puede decidirse tanto por la disponibilidad de megavatios como por la disponibilidad de GPUs.
La IA está dejando de ser solo una industria de software
Los números ayudan a dimensionar el cambio.
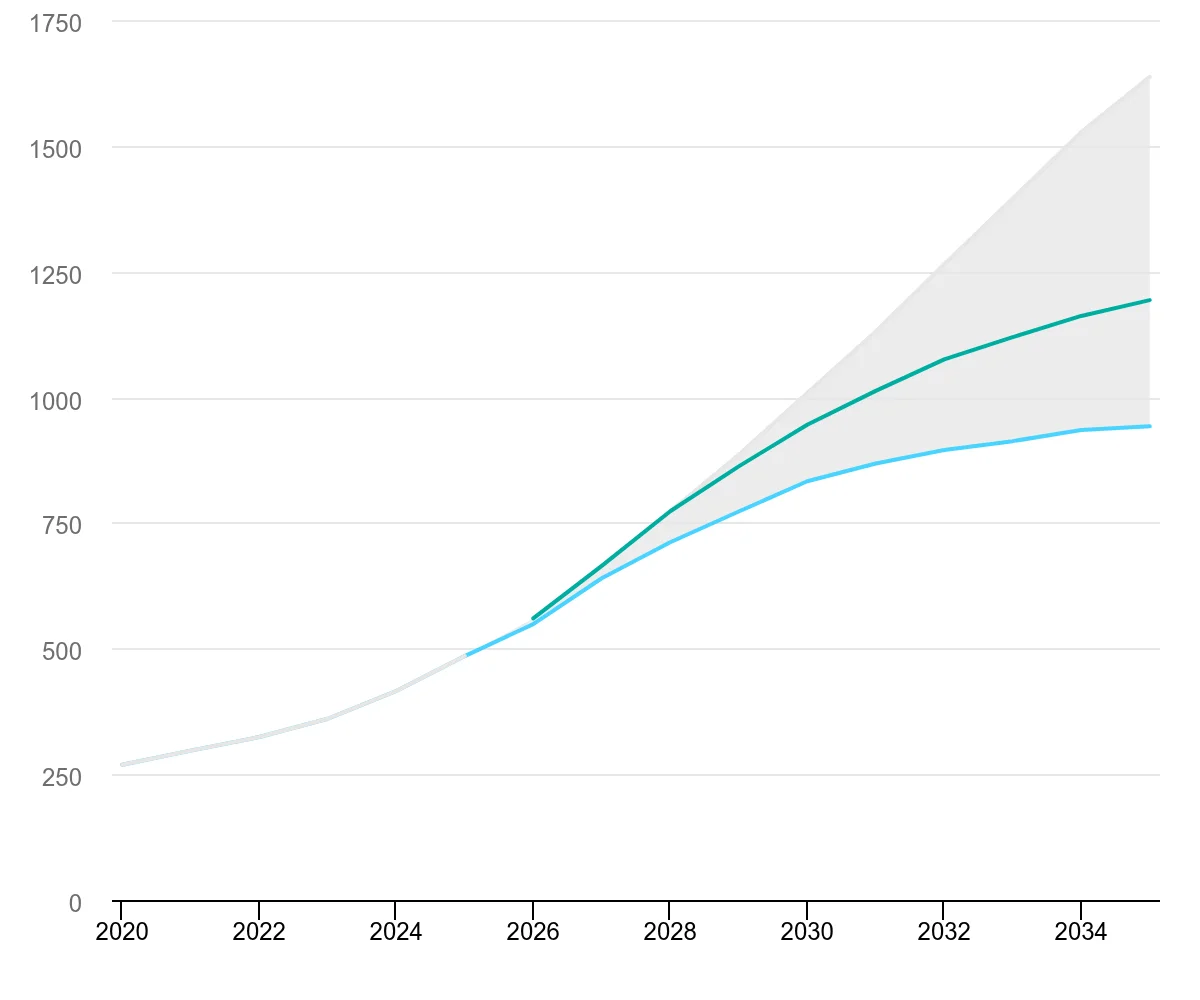
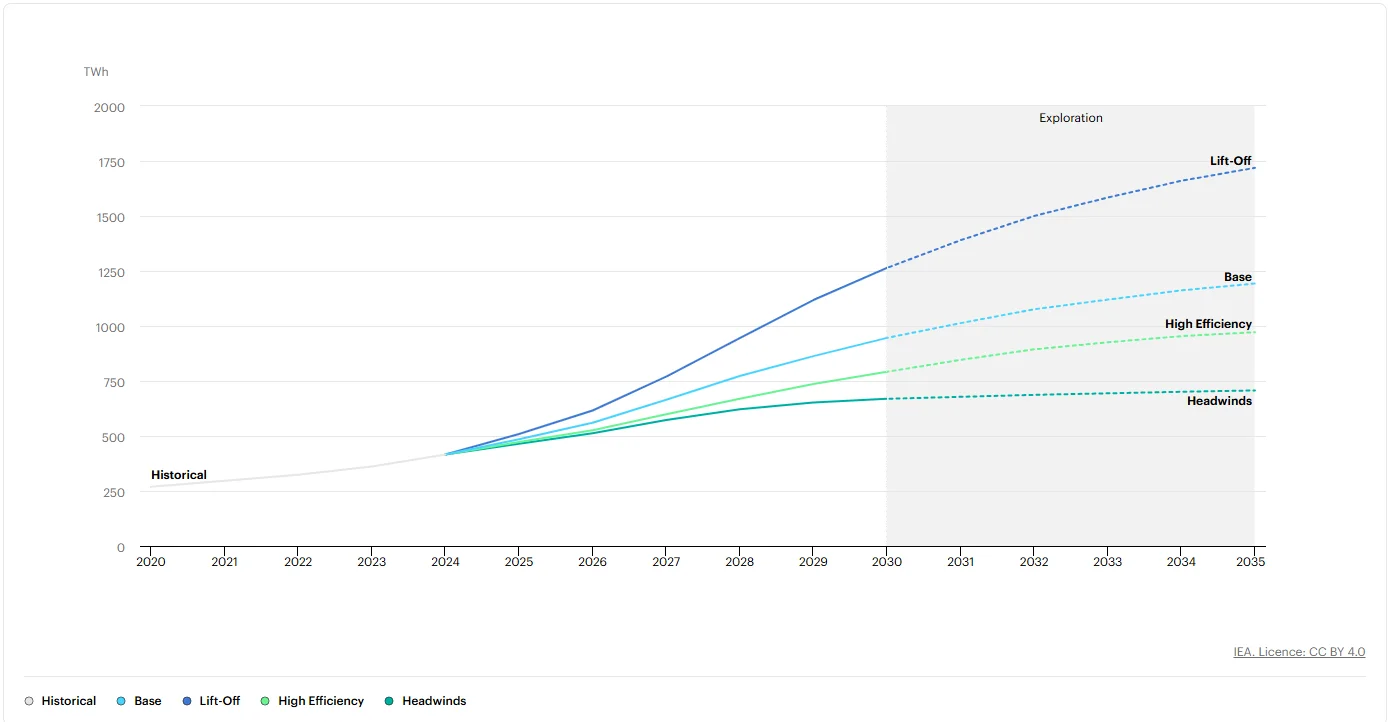
La Agencia Internacional de Energía, la IEA, calcula que los data centers consumieron aproximadamente 485 TWh de electricidad en el mundo en 2025. En su escenario central actualizado en abril de 2026, ese volumen llega a cerca de 950 TWh en 2030, aproximadamente el 3% de toda la electricidad mundial. El consumo de las instalaciones orientadas específicamente a IA creció 50% solo en 2025 y, según la agencia, puede triplicarse hasta el final de la década.
La participación global todavía parece relativamente pequeña cuando se observa de forma aislada. El problema es la concentración.
Un data center convencional puede demandar algunas decenas de megavatios. Un campus de IA puede superar los 100 MW. Proyectos actualmente en construcción alcanzan la escala de aproximadamente 2 GW, mientras que instalaciones planificadas consideradas por la IEA llegan a 5 GW. Casi la mitad de la capacidad estadounidense de data centers ya se concentra en cinco grandes clústeres.
Esto hace que una demanda aparentemente manejable a escala nacional se convierta en un problema mucho mayor para determinadas redes regionales.
En Estados Unidos, la IEA proyecta que los data centers responderán por casi la mitad del crecimiento de la demanda eléctrica hasta 2030. Al final de la década, según la agencia, podrán consumir más electricidad que la producción estadounidense combinada de aluminio, acero, cemento, productos químicos y otras industrias intensivas en energía.
Un estudio actualizado por el Lawrence Berkeley National Laboratory muestra la dimensión de la incertidumbre: dependiendo de la evolución del hardware, las instalaciones y la demanda, los data centers pueden representar entre 9,5% y 15,3% de todo el consumo de electricidad de Estados Unidos en 2030, con una estimación central de 11,8%. No es un pronóstico único, sino un intervalo de escenarios — y esa diferencia importa justamente porque las redes y las plantas deben planificarse años antes de saber qué escenario prevalecerá.
El cambio ya aparece en los datos nacionales. La EIA prevé récords de ventas de electricidad en Estados Unidos en 2026 y de nuevo en 2027, citando el desarrollo de data centers y la expansión de la actividad industrial como motores del crecimiento.
La infraestructura digital pasó, por lo tanto, a competir por recursos característicos de la infraestructura industrial.
El cuello de botella ahora está entre el servidor y el enchufe
La propia escala de los proyectos muestra por qué la conexión eléctrica empezó a importar tanto como el chip.
Cuando OpenAI anunció Stargate, en enero de 2025, el objetivo era asegurar 10 GW de infraestructura de IA en Estados Unidos hasta 2029. En abril de 2026, la empresa afirmó haber superado ya esa marca en capacidad contratada, tras añadir más de 3 GW en apenas 90 días. Capacidad contratada no significa que todos esos gigavatios estén operativos, pero muestra la dimensión de los compromisos que se están asumiendo.
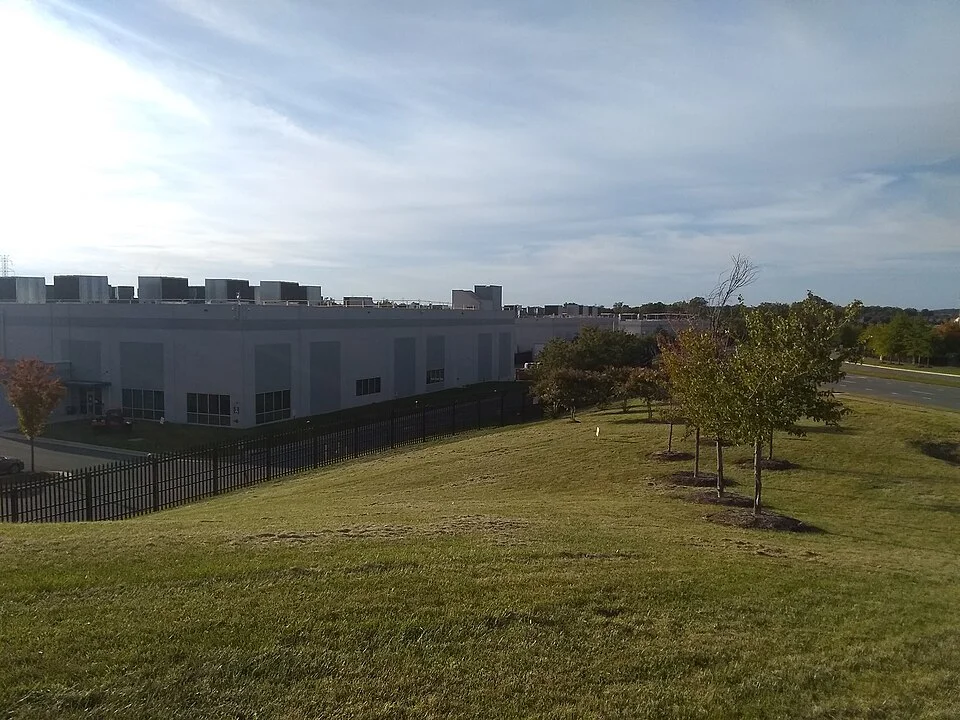
En junio, Microsoft anunció un nuevo campus en Pecos, Texas, que añadirá aproximadamente 2 GW a su capacidad global. La compañía prevé un ciclo de inversión de cinco a siete años para el proyecto.
Es en esa diferencia de velocidad donde surge el problema.
Los servidores pueden instalarse progresivamente. Las naves pueden construirse en pocos años. Las líneas de transmisión, las grandes subestaciones y las nuevas plantas de generación exigen planificación, licenciamiento, adquisición de equipos y construcción que pueden atravesar varios ciclos de inversión.
La IEA estima que las nuevas líneas de transmisión en economías avanzadas con frecuencia necesitan de cuatro a ocho años para completarse. Los plazos de espera por componentes críticos, como transformadores y cables, aproximadamente se duplicaron en tres años.
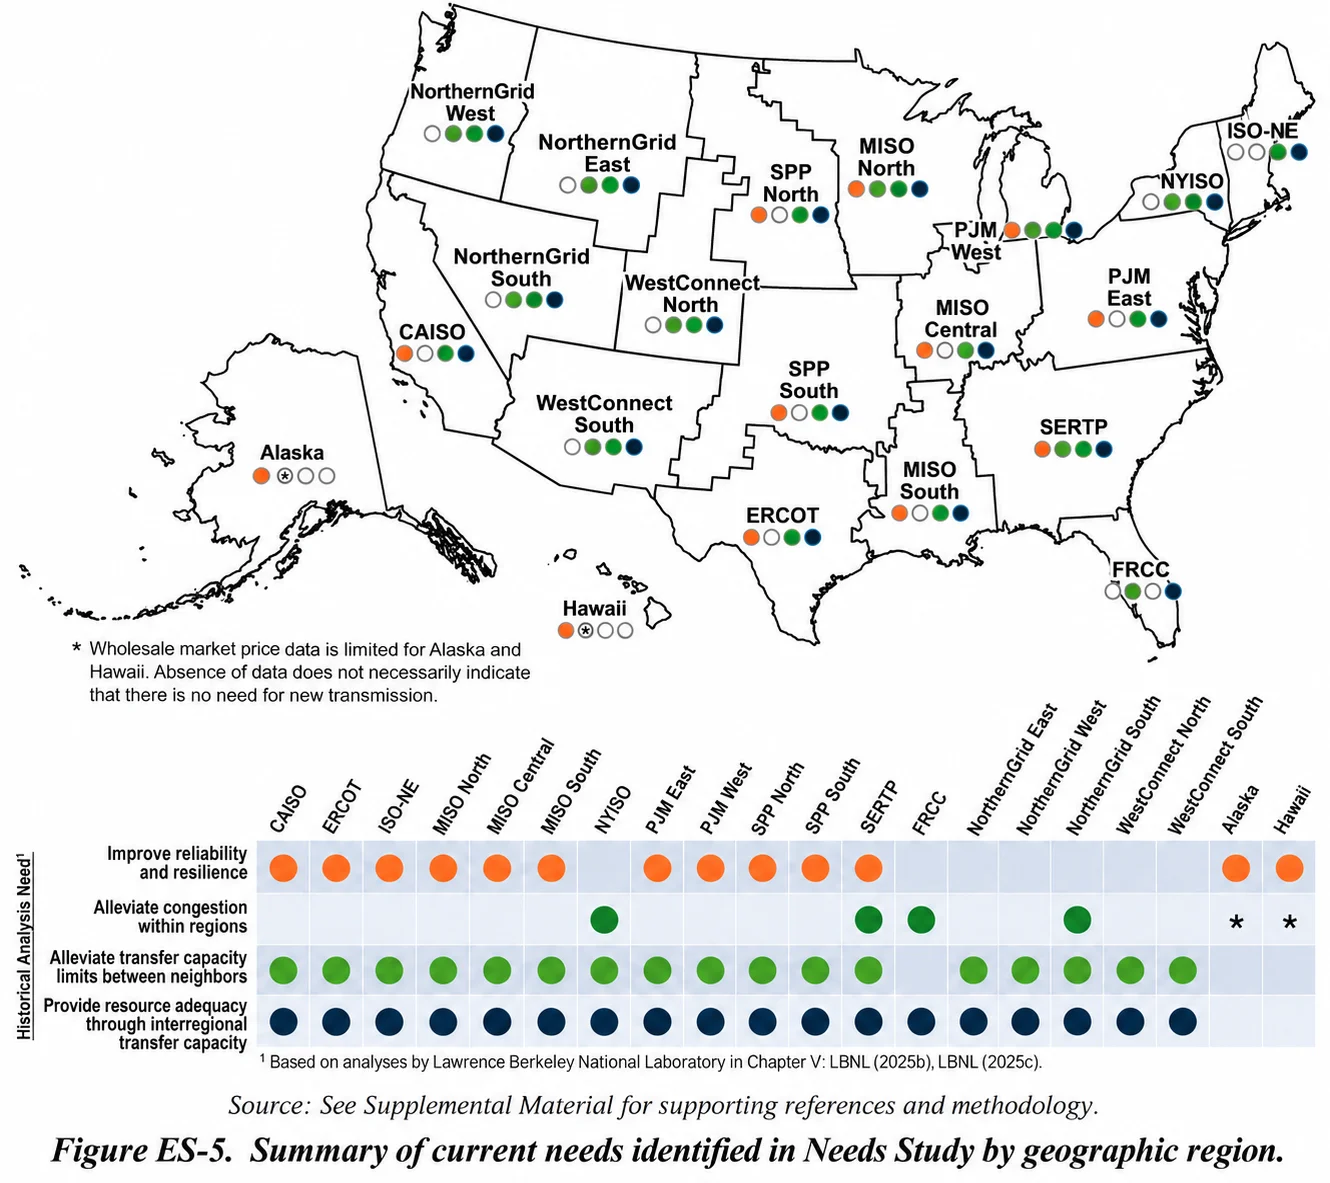
El Departamento de Energía de Estados Unidos llegó a la misma conclusión en su proyecto de National Transmission Needs Study de 2026: después de décadas de crecimiento relativamente estancado de la demanda, la red necesita responder simultáneamente a data centers de IA, nuevas fábricas, electrificación y expansión de la generación. El estudio identifica una necesidad urgente de transmisión adicional.
Por eso, no basta con que un país produzca electricidad suficiente en el agregado.
La energía debe estar disponible en la región correcta, ser transportable hasta el campus, llegar en la cantidad necesaria y mantenerse confiable durante prácticamente todas las horas del año.
La disponibilidad de energía pasa a formar parte de la arquitectura de la IA.
Texas muestra por qué una fila de conexión no es sinónimo de demanda
Ningún lugar ilustra mejor la incertidumbre de este proceso que Texas.
En febrero de 2026, el ERCOT monitoreaba más de 232 GW de grandes cargas en el proceso de interconexión. Cerca del 72% correspondían a data centers. En ese momento, el volumen total ya era casi tres veces el récord de pico del sistema.
En junio, la fila había superado los 438 GW, de los cuales casi el 89% estaban asociados a data centers. En agosto, el gobierno estatal ya citaba más de 474 GW en solicitudes.
Esas cifras no significan que Texas tendrá cientos de gigavatios de nuevos data centers.
Ese es precisamente el problema.
Una solicitud de conexión puede estar en una etapa inicial, depender de financiamiento, clientes, terrenos, equipos y otras autorizaciones. La propia IEA advierte que los pipelines actuales contienen muchos más proyectos de los que probablemente llegarán a operar y que las instalaciones suelen reservar capacidad de red superior a la carga efectiva durante la fase inicial, mientras los servidores se instalan progresivamente.
Planificar la red como si todas las solicitudes fueran a materializarse podría producir infraestructura excedente. Ignorarlas podría dejar al sistema incapaz de atender proyectos que realmente avancen.
Por eso, el ERCOT abandonó parte de la lógica de analizar grandes proyectos de forma aislada y creó un proceso por lotes. El objetivo es evaluar simultáneamente la demanda potencial, la capacidad disponible y las obras necesarias. En agosto, el gobernador Greg Abbott ordenó además una auditoría de los proyectos. El 9 de septiembre, el operador comenzó a enviar solicitudes formales de verificación a los integrantes del primer grupo.
La disputa dejó de ser solo por energía.
Pasó a existir una disputa por credibilidad en la fila.
La pregunta más difícil ahora es quién paga por la expansión
Cuando un nuevo campus de varios gigavatios entra en una región, la cuenta no termina en la electricidad consumida.
Pueden ser necesarias nuevas subestaciones, líneas de transmisión, refuerzos de distribución y generación adicional. Como las redes eléctricas son infraestructuras compartidas, surge una cuestión regulatoria: cuánto de esas inversiones debe atribuirse al nuevo cliente y cuánto puede incorporarse a las tarifas del sistema.
Fue ese problema el que llegó al Congreso estadounidense.
El Ratepayer Protection Act, aprobado por la Cámara el 16 de septiembre, crea un estándar federal para que los reguladores estatales consideren la recuperación de los costos incrementales provocados por grandes consumidores. La redacción preserva la autoridad de los estados y no equivale a una determinación federal automática de tarifa. El intento de aprobación rápida en el Senado fue bloqueado dos días después, dejando el proyecto aún en trámite.
Los estados ya comenzaron a actuar por cuenta propia.
En Texas, Abbott ordenó en junio que los data centers financien íntegramente la infraestructura eléctrica necesaria para atenderlos, en lugar de transferir esos costos a los consumidores residenciales.
En Virginia, la State Corporation Commission creó una clase tarifaria específica para grandes consumidores, incluidos los data centers. Entre las salvaguardas previstas están contratos de largo plazo y cobros mínimos que obligan a las grandes cargas a pagar al menos el 85% de los costos contratados de transmisión y distribución, incluso cuando utilicen menos capacidad de la planificada.
El marco anunciado este viernes por la gobernadora Abigail Spanberger lleva esa lógica más adelante. El plan propone una mayor participación de las grandes cargas en los costos de generación y transmisión, compromisos financieros más fuertes para reducir proyectos especulativos y el fin de la aprobación automática por derecho para instalaciones de más de 25 MW, entre otras medidas que aún deberán convertirse en legislación.
Pero hay un matiz importante.
Los data centers no necesariamente elevan las tarifas en todas las situaciones. La IEA observa que, en sistemas con capacidad excedente, una gran carga previsible puede mejorar la utilización de plantas y redes ya existentes y distribuir costos fijos entre un mayor volumen de electricidad vendida. El riesgo aumenta cuando es necesario construir infraestructura nueva para atender una demanda grande, rápida e incierta.
El problema económico no es simplemente consumir mucha energía.
Es construir miles de millones de dólares en activos para una carga cuya dimensión y permanencia aún pueden cambiar.
Las renovables crecen, pero no resuelven por sí solas la demanda de 24 horas
El crecimiento de los data centers está produciendo un efecto que parece contradictorio: acelera simultáneamente las inversiones en fuentes renovables y en generación despachable.
En el escenario central de la IEA, aproximadamente la mitad del crecimiento global de la electricidad necesaria para los data centers hasta 2035 será atendida por renovables. La agencia calcula más de 450 TWh adicionales de generación renovable para abastecer al sector en ese horizonte.
El sector tecnológico ya se convirtió en uno de los mayores compradores corporativos de energía limpia. En 2025, según la IEA, las empresas de tecnología representaron cerca del 40% de los contratos corporativos de compra de energía renovable firmados a nivel global.
Pero disponibilidad anual de energía y disponibilidad eléctrica en cada instante no son lo mismo.
La solar y la eólica pueden construirse rápidamente y tienen costos competitivos, pero su producción varía. Un data center de IA, en cambio, puede necesitar operar de forma continua y con grandes oscilaciones internas de carga.
Esto aumenta el valor de baterías, hidroeléctricas, gas, nuclear, almacenamiento de larga duración y otras fuentes o tecnologías capaces de complementar la generación variable.
La IEA proyecta aproximadamente 175 TWh adicionales de generación a gas para atender data centers hasta 2035, sobre todo en Estados Unidos. La contribución nuclear adicional es de magnitud similar en el escenario central global.
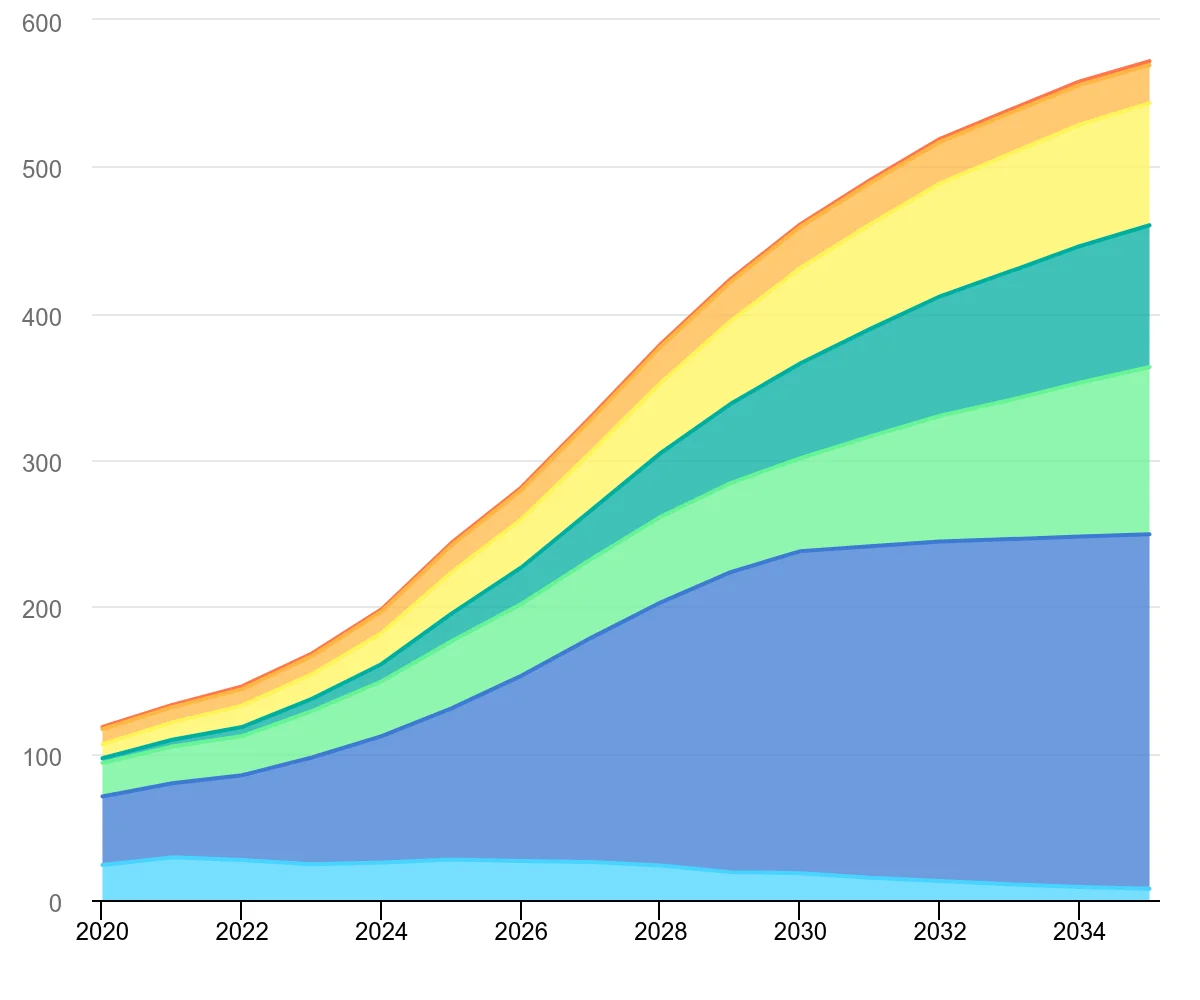
Por lo tanto, el boom de la IA no apunta a una única tecnología energética ganadora.
Aumenta el valor de la combinación entre energía barata, capacidad firme, red disponible y flexibilidad.
La nuclear ganó un nuevo tipo de comprador
Pocos cambios muestran tan claramente el acercamiento entre tecnología y energía como los contratos nucleares firmados por las Big Tech.
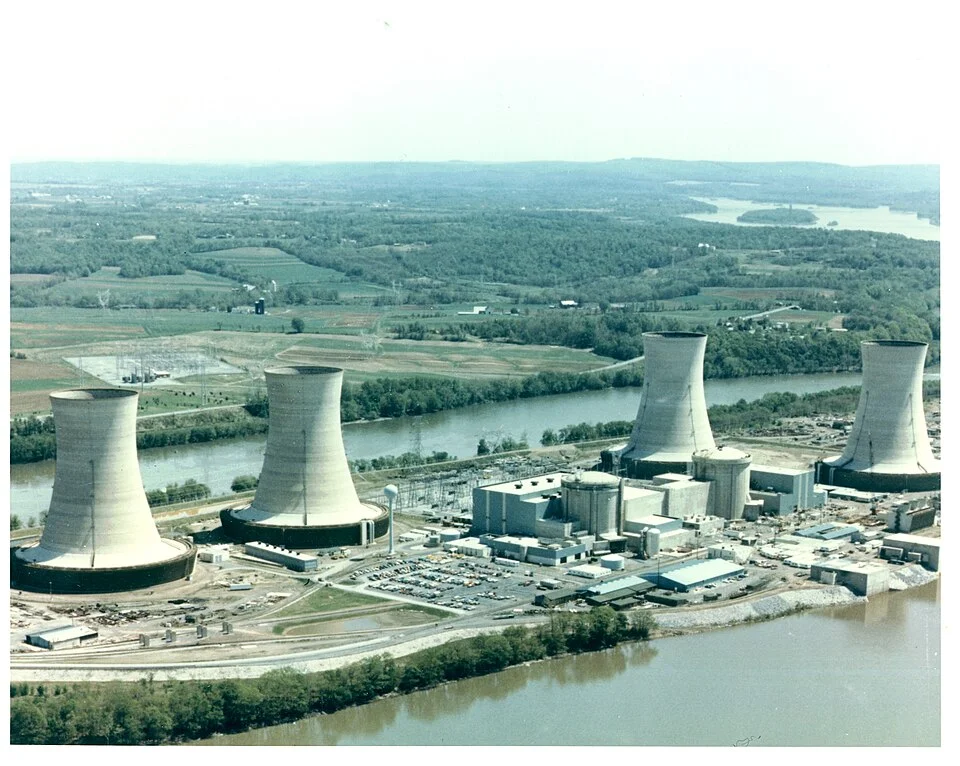
En 2024, Constellation cerró un contrato de 20 años con Microsoft que sostiene económicamente la reactivación de la unidad 1 de Three Mile Island, hoy denominada Crane Clean Energy Center. El acuerdo está asociado a aproximadamente 835 MW de capacidad y fue estructurado para ayudar a Microsoft a compensar con generación libre de carbono el consumo de sus data centers en la región de PJM.
Amazon está apoyando una estrategia diferente. El proyecto Cascade, en el estado de Washington, prevé inicialmente cuatro pequeños reactores modulares de X-energy, con 320 MW, y posibilidad de expansión a 12 módulos y 960 MW. La operación está proyectada para la década de 2030. La empresa también invirtió US$ 500 millones en X-energy, dentro de una estrategia que apunta a más de 5 GW de nueva capacidad nuclear en Estados Unidos hasta 2039.
En Finlandia, Google y Fortum anunciaron el 9 de septiembre un acuerdo de largo plazo que involucra la planta nuclear de Loviisa. El contrato podrá cubrir hasta la mitad de la capacidad de la planta y ayuda a sostener su extensión operativa hasta 2050. El anuncio llegó junto con un plan de Google de invertir € 13 mil millones en infraestructura digital y energética en el país en 2027 y 2028.
Esos contratos no significan que la nuclear resolverá el cuello de botella inmediato.
Los nuevos reactores exigen años de desarrollo, licenciamiento y construcción. Los primeros SMR aparecen apenas alrededor de 2030 en el escenario central de la IEA.
Lo que la IA ofrece al sector nuclear es otra cosa: grandes consumidores dispuestos a asumir contratos de largo plazo para electricidad firme y baja en carbono.
Esto puede mejorar la viabilidad económica de extensiones de vida útil y de nuevas tecnologías. Pero el resultado dependerá de costos, cronogramas y capacidad de ejecución que aún deben demostrarse.
El atajo del gas también encuentra sus propios cuellos de botella
Como las nuevas líneas y plantas tardan tiempo, algunos desarrolladores están explorando una alternativa: producir electricidad en el propio campus.
En ese modelo, parte de la expansión deja de seguir la secuencia tradicional de data center, red y planta. La generación pasa a instalarse behind the meter, directamente junto a la carga.
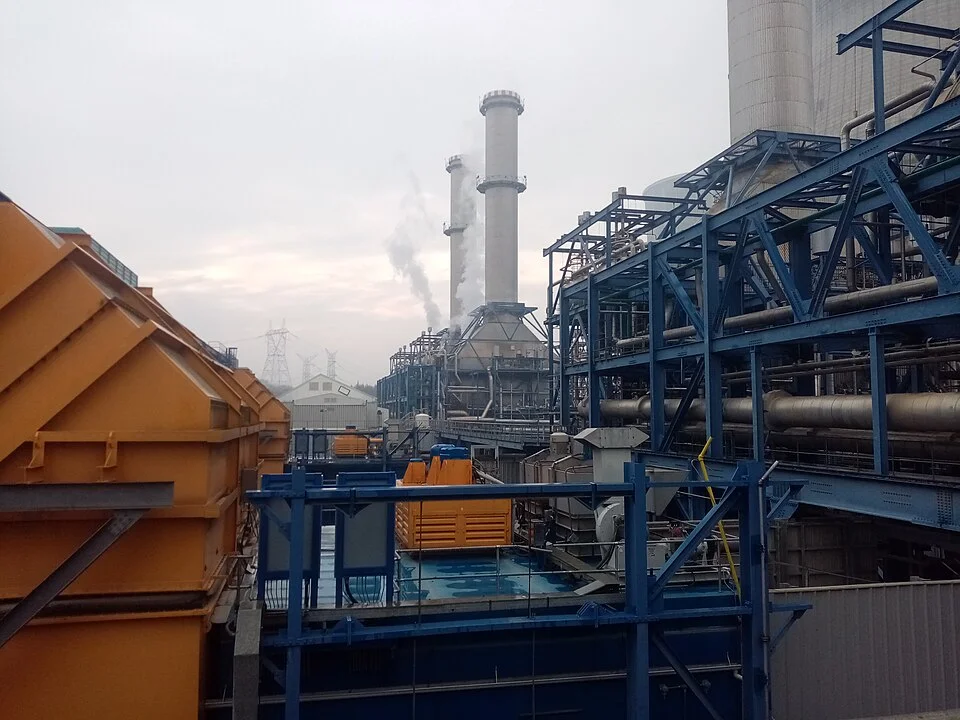
El gas natural es una de las principales tecnologías consideradas para eso en Estados Unidos.
La IEA estima que entre 15 GW y 27 GW de generación a gas instalada directamente en data centers puede existir hasta 2030, aunque resalta que buena parte de los proyectos aún está en etapa inicial. La agencia identificó movimiento de terreno o construcción en cerca de un quinto de las iniciativas que sigue por satélite.
La solución, sin embargo, no elimina la complejidad.
La carga de los sistemas de IA puede variar rápidamente. Para suministrar electricidad con alta confiabilidad, el análisis de la IEA indica que las instalaciones a gas aisladas pueden necesitar una capacidad entre 30% y 70% superior a la demanda crítica que pretenden servir. Las baterías y otros sistemas de estabilización pasan a formar parte de la arquitectura.
Y hay otro cuello de botella: las propias turbinas.
Los pedidos globales de turbinas a gas crecieron 70% en 2025, según la IEA. Los plazos de suministro ya se extienden por años.
El interés sigue creciendo. Este viernes, Reuters reveló que uno de los proyectos discutidos en el paquete de inversiones entre Corea del Sur y Estados Unidos es una planta de ciclo combinado de 6,3 GW en Encinal, Texas, estimada en US$ 22,3 mil millones y concebida para atender, entre otras cargas, data centers de IA y fábricas de semiconductores. El proyecto está en discusión y no debe confundirse con capacidad ya aprobada o construida.
El gas puede reducir la dependencia inmediata de una conexión de red congestionada. Pero transfiere el problema a turbinas, gasoductos, licenciamiento, emisiones y financiamiento.
No existe un camino físico sin infraestructura.
El boom de los chips está creando un segundo boom industrial
La energía no es el único componente escaso alrededor de los servidores.
La potencia eléctrica concentrada dentro de los propios data centers está aumentando.
Según la IEA, la densidad de potencia de los servidores orientados a IA aumentó aproximadamente 11 veces entre 2020 y 2025. Hasta 2027, puede cuadruplicarse de nuevo. Un solo rack avanzado podrá alcanzar una demanda de pico equivalente al consumo eléctrico de aproximadamente 65 residencias.
Esto transforma la cadena necesaria para construir un data center.
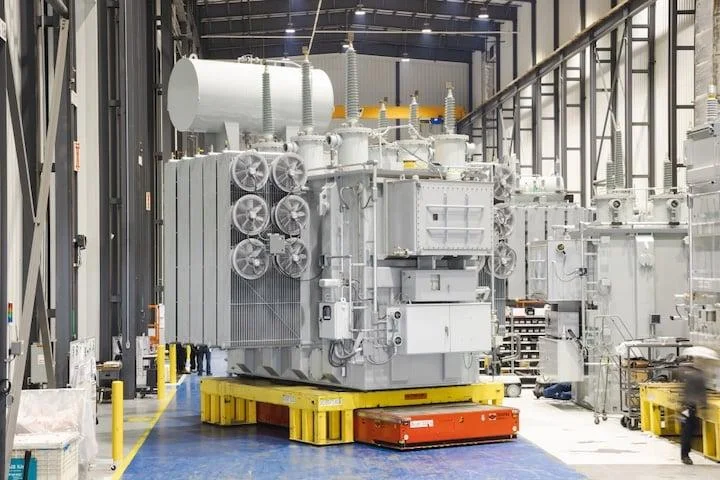
Transformadores, sistemas de distribución eléctrica, componentes de potencia, refrigeración líquida, cables, baterías y equipos de respaldo pasan a formar parte de la misma carrera industrial que las GPUs y la memoria avanzada.
En otras palabras, la expansión de la IA no crea demanda solo para fabricantes de semiconductores.
Crea demanda para una parte relevante de la industria eléctrica.
La IEA observa que empresas de equipos eléctricos, fabricantes de turbinas, compañías nucleares y algunas startups de energía pasaron a tener un desempeño financiero más asociado a las expectativas en torno a la IA.
Las baterías pueden asumir un papel especialmente importante. La agencia calcula que entre 20 GW y 25 GW de almacenamiento podrán estar instalados dentro de data centers globalmente hasta 2030. Si hay incentivos adecuados, esos activos pueden dejar de funcionar solo como protección de los servidores y también prestar servicios a la red.
La carrera por el compute está, por lo tanto, propagando inversiones hacia sectores que hasta hace poco estaban muy lejos de la narrativa principal de la IA.
El agua convierte la infraestructura digital en una cuestión territorial
La electricidad concentra la mayor parte de la discusión, pero no es el único recurso físico en disputa.
Los servidores producen calor, y ese calor debe ser removido. Dependiendo del clima y de la arquitectura de refrigeración, esto puede implicar un consumo relevante de agua.
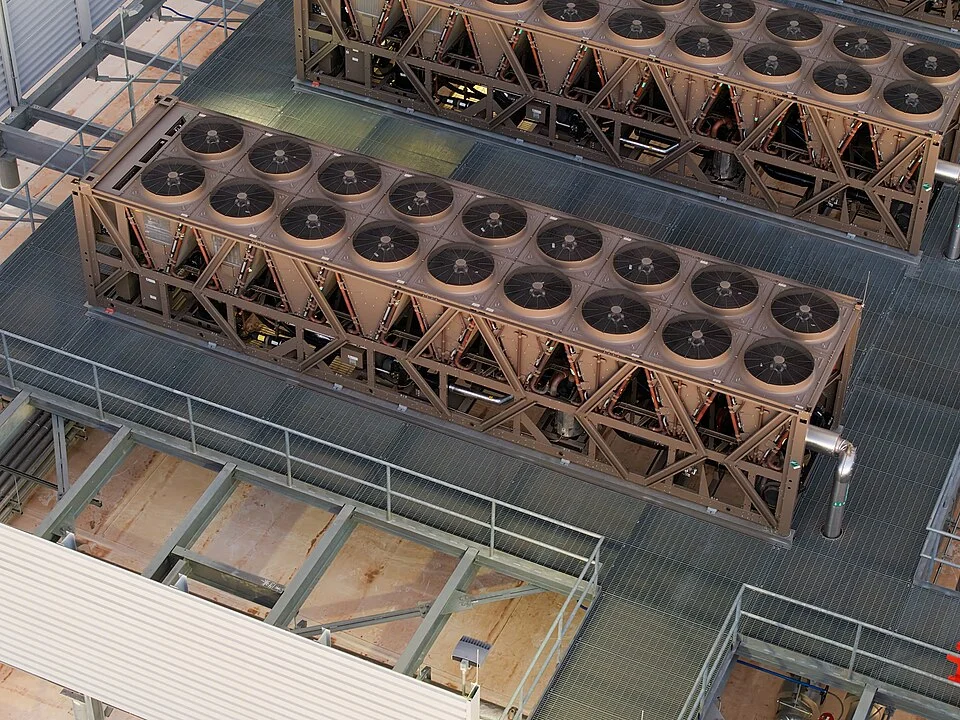
El problema es difícil de generalizar. Diferentes data centers utilizan diferentes tecnologías, y los sistemas de circuito cerrado, la refrigeración por aire y las nuevas arquitecturas líquidas pueden producir resultados muy distintos.
Un estudio publicado en 2026 por el Center for Law, Energy & the Environment de la Universidad de California en Berkeley destacó justamente la falta de transparencia sobre cuánto consumen los data centers, dónde ocurre esa demanda y en qué regiones representa mayor riesgo.
En Texas, esa ausencia de información ya produjo una reacción regulatoria.
El 14 de septiembre, Abbott ordenó que el Texas Water Development Board use sus poderes de fiscalización contra grandes usuarios que dejen de proporcionar información obligatoria sobre consumo de agua. El organismo también deberá trabajar con el ERCOT en la auditoría de los data centers, incluidos el origen del agua y la adopción de tecnologías eficientes. Se solicitó un informe de progreso para el 14 de octubre.
Virginia también incluyó el agua entre los ejes de su nuevo marco, junto con eficiencia energética, uso del suelo, generación de emergencia y ruido.
Esa combinación convierte la elección del lugar en un problema político y económico.
Un municipio puede ganar inversión y recaudación, pero debe decidir cómo valorar la electricidad, el agua, el terreno, las emisiones y la infraestructura consumidos por el proyecto.
San Jose ofrece un ejemplo.
La ciudad estima que cada nuevo data center puede generar de US$ 3 millones a US$ 6 millones anuales en impuestos para servicios públicos. Al mismo tiempo, grupos locales comenzaron a exigir más información sobre electricidad, agua, contaminación e impactos ambientales antes de la aprobación de nuevos proyectos.
La ventaja económica no desaparece.
Pasa a compararse más explícitamente con el costo de los recursos locales.
La energía empieza a rediseñar la geografía de la IA
La ubicación de los data centers siempre dependió de la conectividad, los terrenos, los impuestos, la latencia, el clima y la proximidad de los usuarios.
Ahora, la energía gana mayor peso en esa ecuación.
Cuando OpenAI anunció Stargate Norway, eligió Narvik citando explícitamente hidroeléctricas abundantes, electricidad de bajo costo, clima frío y base industrial. El proyecto comienza planificado para 230 MW, con la ambición de añadir otros 290 MW.
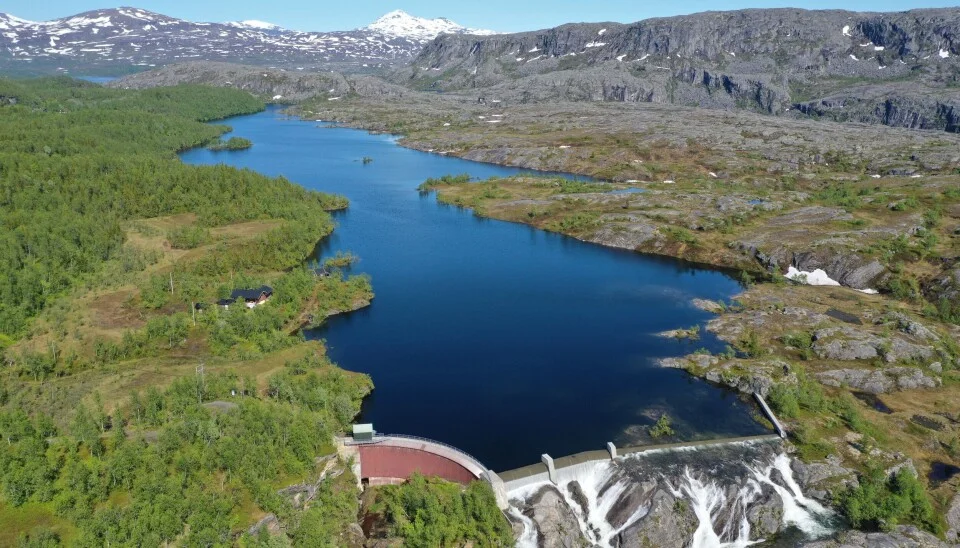
La estrategia de Google en Finlandia sigue una lógica similar: combinación de infraestructura digital, electricidad relativamente limpia, contratos de largo plazo y nuevas inversiones en generación.
En Europa, esta cuestión se está convirtiendo en política industrial.
La Comisión Europea estima que los data centers representan cerca del 2,5% de la electricidad consumida en la Unión Europea. La capacidad instalada, calculada en aproximadamente 12 GW en 2025, puede llegar a cerca de 28 GW en 2030. Bruselas quiere expandir fuertemente la infraestructura de cómputo, pero reconoce que la concentración de los proyectos puede aumentar la congestión y presionar los precios si la integración no se planifica.
El continente parte de una posición energética difícil. Según la IEA, los precios pagados por las industrias electrointensivas de la Unión Europea en 2025 se mantuvieron, en promedio, por encima del doble de los niveles estadounidenses y cerca de 50% superiores a los chinos.
Esto no determina automáticamente dónde se construirá la próxima generación de IA. El talento, los chips, el capital, la legislación, la conectividad y el mercado siguen siendo esenciales.
Pero la electricidad abundante, confiable y competitiva pasa a funcionar como ventaja industrial.
La geografía de la IA empieza a acercarse a la lógica que durante décadas orientó a siderúrgicas, fábricas químicas y otras operaciones electrointensivas.
Los data centers también pueden transformarse en activos de la red
La relación entre data center y sistema eléctrico no tiene que ser exclusivamente de conflicto.
Existe una alternativa: volver más flexible la demanda computacional.
No todo el procesamiento necesita ocurrir necesariamente en el mismo lugar y en el mismo momento. Algunos workloads pueden desplazarse geográfica o temporalmente, mientras que baterías, sistemas de respaldo y generación en el propio campus pueden responder a las condiciones de la red.
Los operadores también pueden ofrecer conexiones no firmes, en las que un data center acepta reducir temporalmente el consumo en determinadas situaciones a cambio de una conexión más rápida o barata.
La IEA considera ese tipo de flexibilidad una de las principales formas de integrar grandes cargas sin exigir que cada megavatio solicitado vaya acompañado de inmediato por un megavatio adicional de infraestructura de pico.
No es una solución trivial.
Los data centers dedicados a la IA cargan equipos extremadamente caros. Dejar GPUs ociosas representa una pérdida económica, lo que limita cuánta flexibilidad estará dispuesto a ofrecer un operador.
Aun así, la escala de los nuevos proyectos altera la matemática.
Baterías diseñadas inicialmente para la confiabilidad pueden prestar servicios al sistema. Los workloads menos urgentes pueden programarse para períodos más favorables. La generación local puede participar en mecanismos de respuesta a la demanda.
Si esos modelos avanzan, el data center deja de ser solo una carga enorme conectada a la red.
Puede convertirse en un participante activo de ella.
El riesgo inverso es construir infraestructura para una demanda que no llega
Hay aún una contradicción en el centro de todo este ciclo de inversiones.
La demanda de IA está creciendo rápidamente, pero nadie sabe con precisión cuánto compute será económicamente necesario dentro de cinco o diez años.
Las mayores empresas de tecnología analizadas por la IEA invirtieron más de US$ 400 mil millones en 2025. La agencia estima que ese capex crecerá cerca de 75% en 2026. La inversión combinada de apenas cinco compañías ya supera la inversión mundial en producción de petróleo y gas.
Al mismo tiempo, la IEA advierte que el financiamiento de los data centers se volvió demasiado grande para depender solo de los balances de esas empresas. El mercado de capitales, la expectativa de retorno, los ingresos de IA, el costo de financiamiento y la confianza de los inversores pasan a influir en cuánto de la infraestructura anunciada realmente se construirá.
Ese es el otro lado de los 474 GW de la fila texana.
Si la demanda se subestima, las redes se congestionan y los proyectos se retrasan.
Si se sobreestima, las utilities y los inversores pueden construir plantas, líneas y subestaciones para cargas que llegan menores, más tarde o nunca llegan.
Por eso las medidas adoptadas en Texas y Virginia incluyen garantías financieras, contratos de largo plazo, cobros mínimos y procesos más rigurosos de verificación.
El objetivo no es solo encontrar energía suficiente.
Es descubrir cuánta demanda merece ser financiada como infraestructura de largo plazo.
La disputa por el megavatio está transformando la propia definición de infraestructura de IA
Durante la primera fase del actual ciclo de IA, el principal recurso escaso era el chip.
La capacidad de comprar GPUs determinaba quién lograba entrenar modelos más grandes, atender más usuarios y lanzar productos con mayor rapidez.
Esa restricción sigue existiendo. Pero dejó de estar sola.
El servidor ahora está conectado a una cadena mucho mayor: generación, red, transformadores, turbinas, refrigeración, almacenamiento, agua, terrenos, financiamiento y licenciamiento.
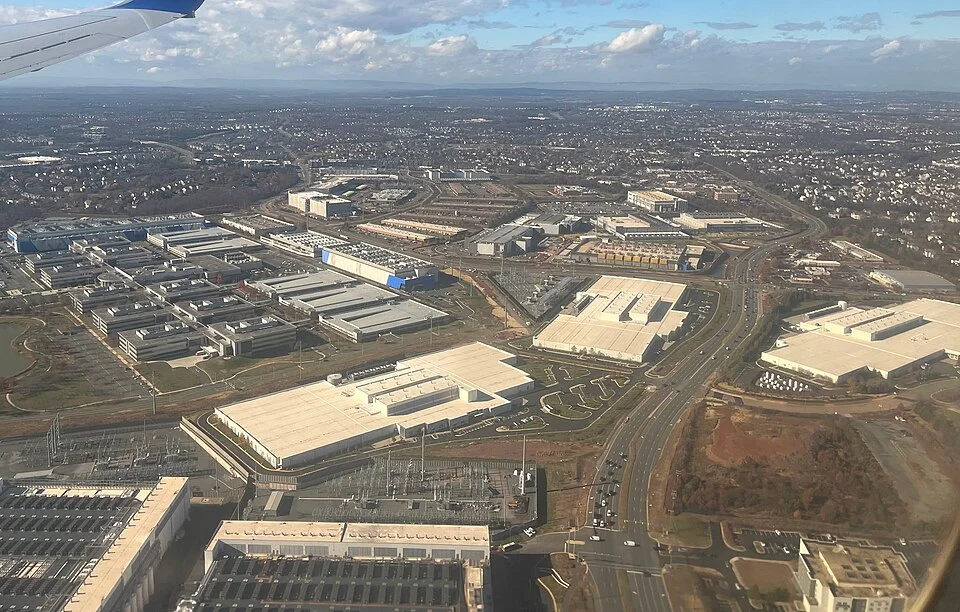
Esto ayuda a explicar por qué una discusión inicialmente concentrada en Silicon Valley llegó a las comisiones de servicios públicos, a los operadores de red, a las compañías nucleares, a los fabricantes de turbinas y a los gobiernos estatales.
Y también explica por qué la ventaja competitiva en IA puede empezar a depender de características que ningún benchmark de modelos mide.
Las regiones capaces de combinar energía abundante y relativamente barata, redes con capacidad disponible, equipos, agua adecuada, velocidad de licenciamiento y reglas previsibles para grandes consumidores obtienen condiciones más favorables para recibir nueva infraestructura.
Las regiones donde cualquiera de esos recursos se vuelve escaso pueden seguir teniendo capital y talento, pero enfrentar dificultades para convertir planes de cómputo en capacidad operativa.
La carrera por la IA está, así, transformando los data centers en infraestructura industrial estratégica.
Qué observar a continuación
La próxima etapa de esta transformación puede medirse por acontecimientos concretos.
El primero será la evolución de las filas de conexión. En Texas, la diferencia entre los más de 474 GW solicitados y el volumen que sobreviva a las verificaciones del ERCOT ayudará a mostrar cuánta demanda era efectivamente ejecutable.
El segundo será regulatorio. El destino del Ratepayer Protection Act en el Senado indicará hasta dónde llegará la discusión sobre la división de costos a nivel federal. En Virginia, la sesión legislativa de 2027 determinará qué partes del marco anunciado este viernes se convertirán en obligaciones permanentes.
El tercero será energético. Habrá que seguir cuántos proyectos de generación a gas behind the meter salen del papel, si la oferta de turbinas y transformadores logra acompañar la demanda y cuánto tiempo tardan los nuevos proyectos en obtener energía efectivamente disponible.
El cuarto será nuclear. La ejecución del Crane Clean Energy Center, del proyecto de Amazon con X-energy y del acuerdo Google-Fortum mostrará si los contratos con empresas de tecnología logran acelerar de forma material la entrada o preservación de capacidad nuclear.
El quinto será financiero. El dato más relevante dejará de ser solo cuánta capacidad se anunció y pasará a ser cuánta se financió, se construyó, se energizó y se utilizó efectivamente.
Es esa diferencia la que determinará si los pipelines actuales representan la infraestructura necesaria para una economía mucho más intensiva en cómputo o si parte de ellos desaparecerá antes de llegar a la red.
La primera fase de la carrera por la IA mostró que la inteligencia artificial necesita chips.
La fase actual está demostrando algo más básico: los chips necesitan electricidad.
Y, a medida que los proyectos pasan de la escala de megavatios a gigavatios, el megavatio deja de ser solo un gasto operativo. Pasa a ser un recurso estratégico que conecta IA, energía, industria y competitividad económica.