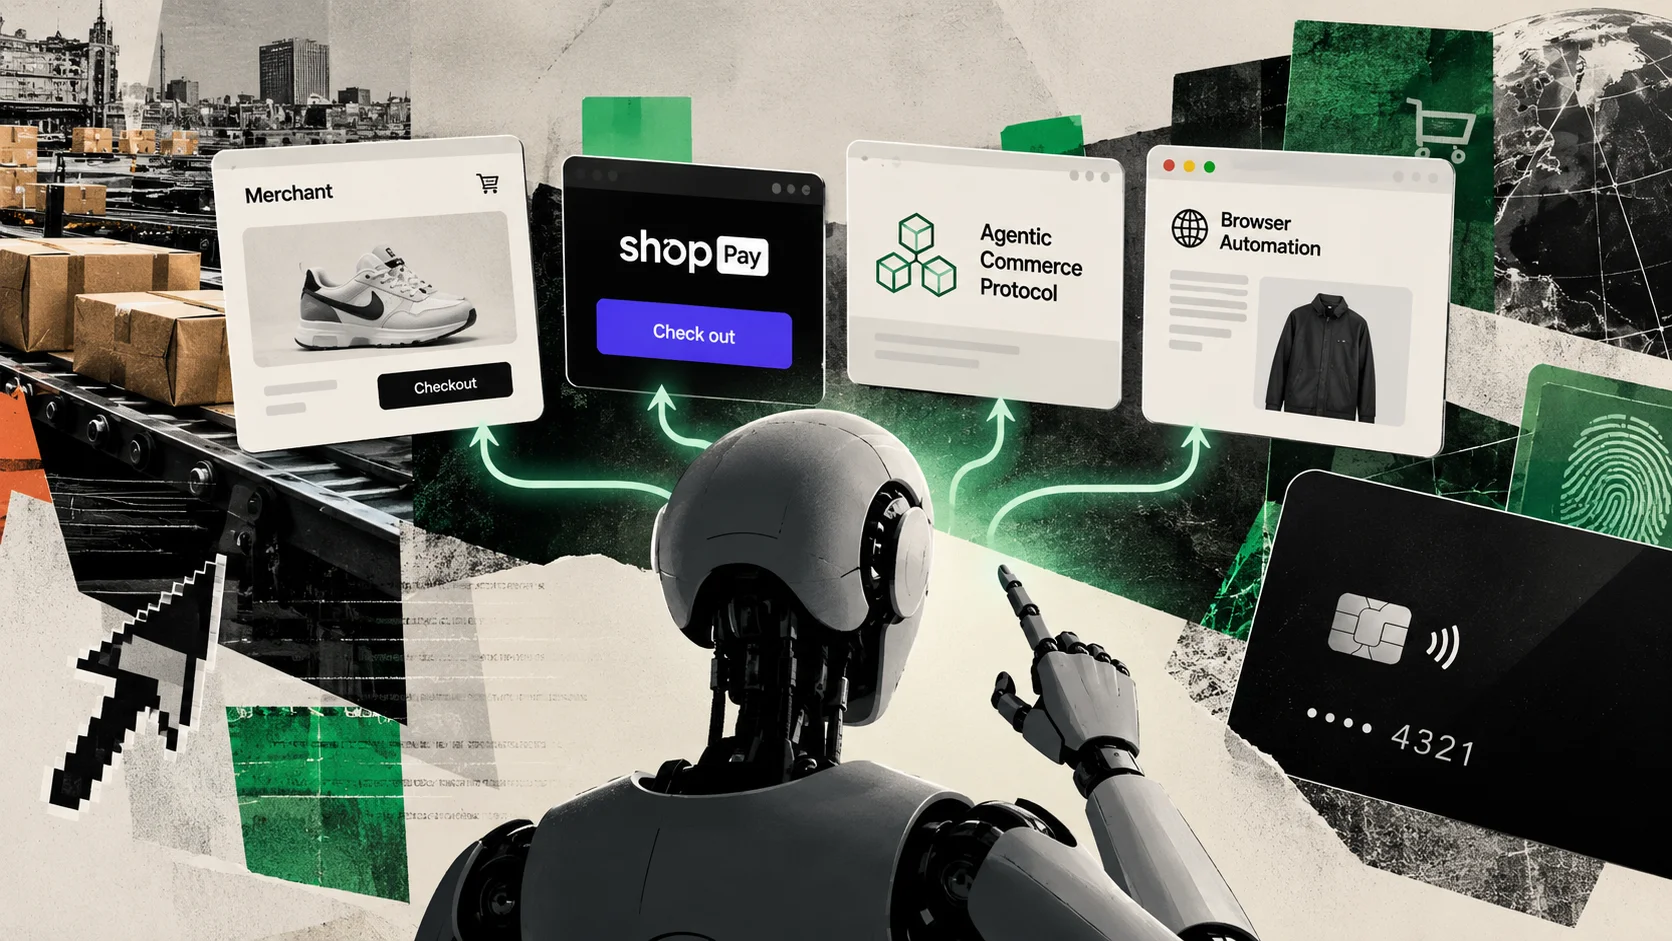
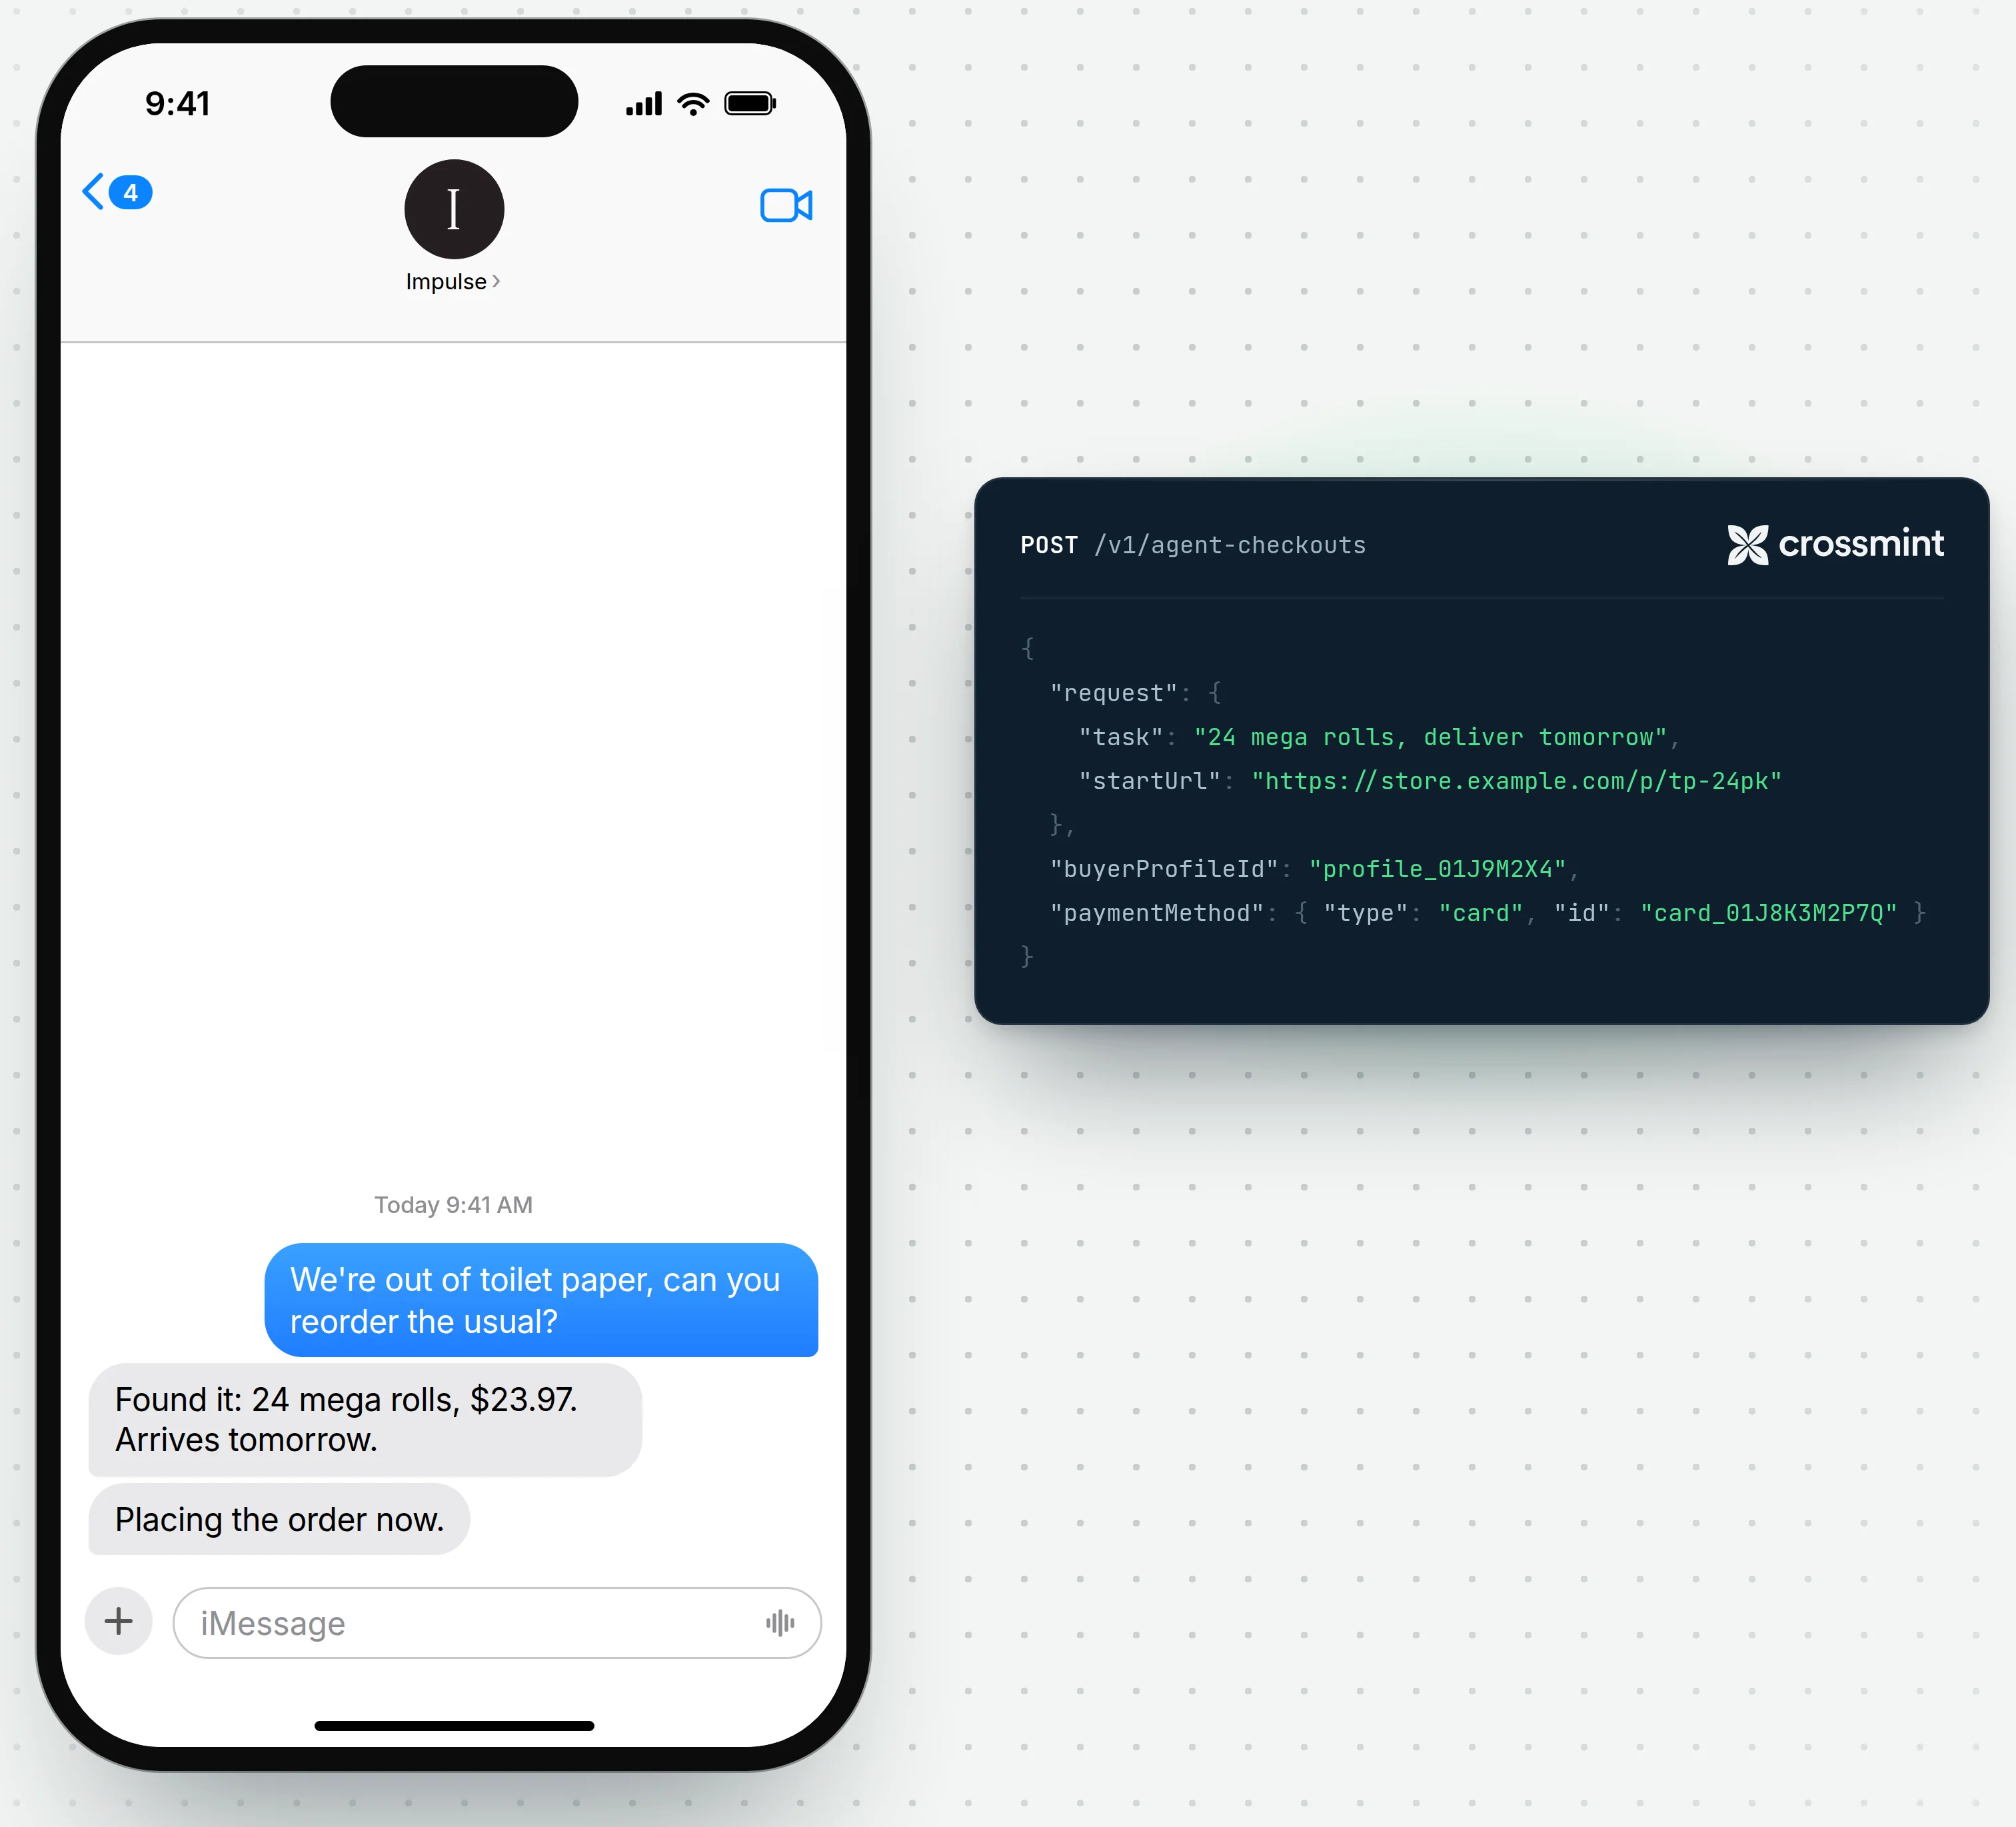
Crossmint lanzó el Agent Checkouts con una propuesta que va más allá de ofrecer una forma más para que los agentes de IA realicen pagos. La API permite que un agente indique qué pretende comprar, proporcione eventualmente una URL y elija una forma de pago. La infraestructura decide entonces si la transacción debe pasar por una integración directa con el comercio, por Shop Pay, por un protocolo compatible con agentes o incluso por automatización del navegador.
La cuestión más importante no está en el lanzamiento de la API. Está en lo que ocurre si esas diferentes rutas de compra se vuelven intercambiables para el agente.
En ese escenario, la fragmentación entre protocolos puede seguir existiendo detrás de escena, pero desaparecer de la experiencia del agente. La disputa pasa entonces a involucrar otra capa: quién controla la identidad, la autorización, las credenciales y la elección de la infraestructura que efectivamente concluye cada compra.
Según Crossmint, Agent Checkouts elige la mejor ruta disponible considerando factores como disponibilidad, fiabilidad y costo. La empresa afirma priorizar las integraciones directas cuando existen y recurrir al navegador cuando es necesario. Actualmente, cobra US$ 0,05 por ejecución en ambos casos. (Crossmint)
Esto transforma un problema de estandarización en un problema de enrutamiento.
Los protocolos pueden seguir compitiendo aunque los agentes dejen de percibir esa disputa
El comercio operado por agentes se está construyendo en varias capas al mismo tiempo.
Google y Shopify desarrollaron el Universal Commerce Protocol, UCP, una estructura abierta para permitir que agentes, comercios y proveedores de pago negocien etapas como descubrimiento de productos, carrito, checkout, fulfillment y pago. Google afirma que el UCP puede funcionar junto con otros sistemas, incluyendo su Agent Payments Protocol, MCP y Agent2Agent. (Google Developers Blog)
Las redes de pago están construyendo otra capa.
La Visa Intelligent Commerce ofrece mecanismos de credencial y autorización orientados específicamente a transacciones iniciadas por agentes. Mastercard sigue una dirección similar con el Agent Pay, combinando tokens de red con controles destinados a asociar la transacción con una instrucción autenticada del usuario. (Visa)
Crossmint está apostando que los desarrolladores de agentes no tendrán que elegir directamente entre todos esos sistemas en cada transacción.
Su bóveda de tarjetas puede utilizar Visa Intelligent Commerce o Mastercard Agent Pay cuando la credencial sea compatible. Si esos mecanismos no están disponibles, la compra aún puede seguir otra ruta. Las credenciales de Shop Pay y las sesiones persistentes con comercios también pueden reutilizarse, mientras que la automatización del navegador funciona como alternativa para tiendas sin interfaces específicas para agentes. (Crossmint)
Si este modelo funciona a escala, UCP, las credenciales específicas de las redes de pago y el checkout tradicional no necesitan converger en una única tecnología antes de que los agentes puedan comprar en gran parte de la web.
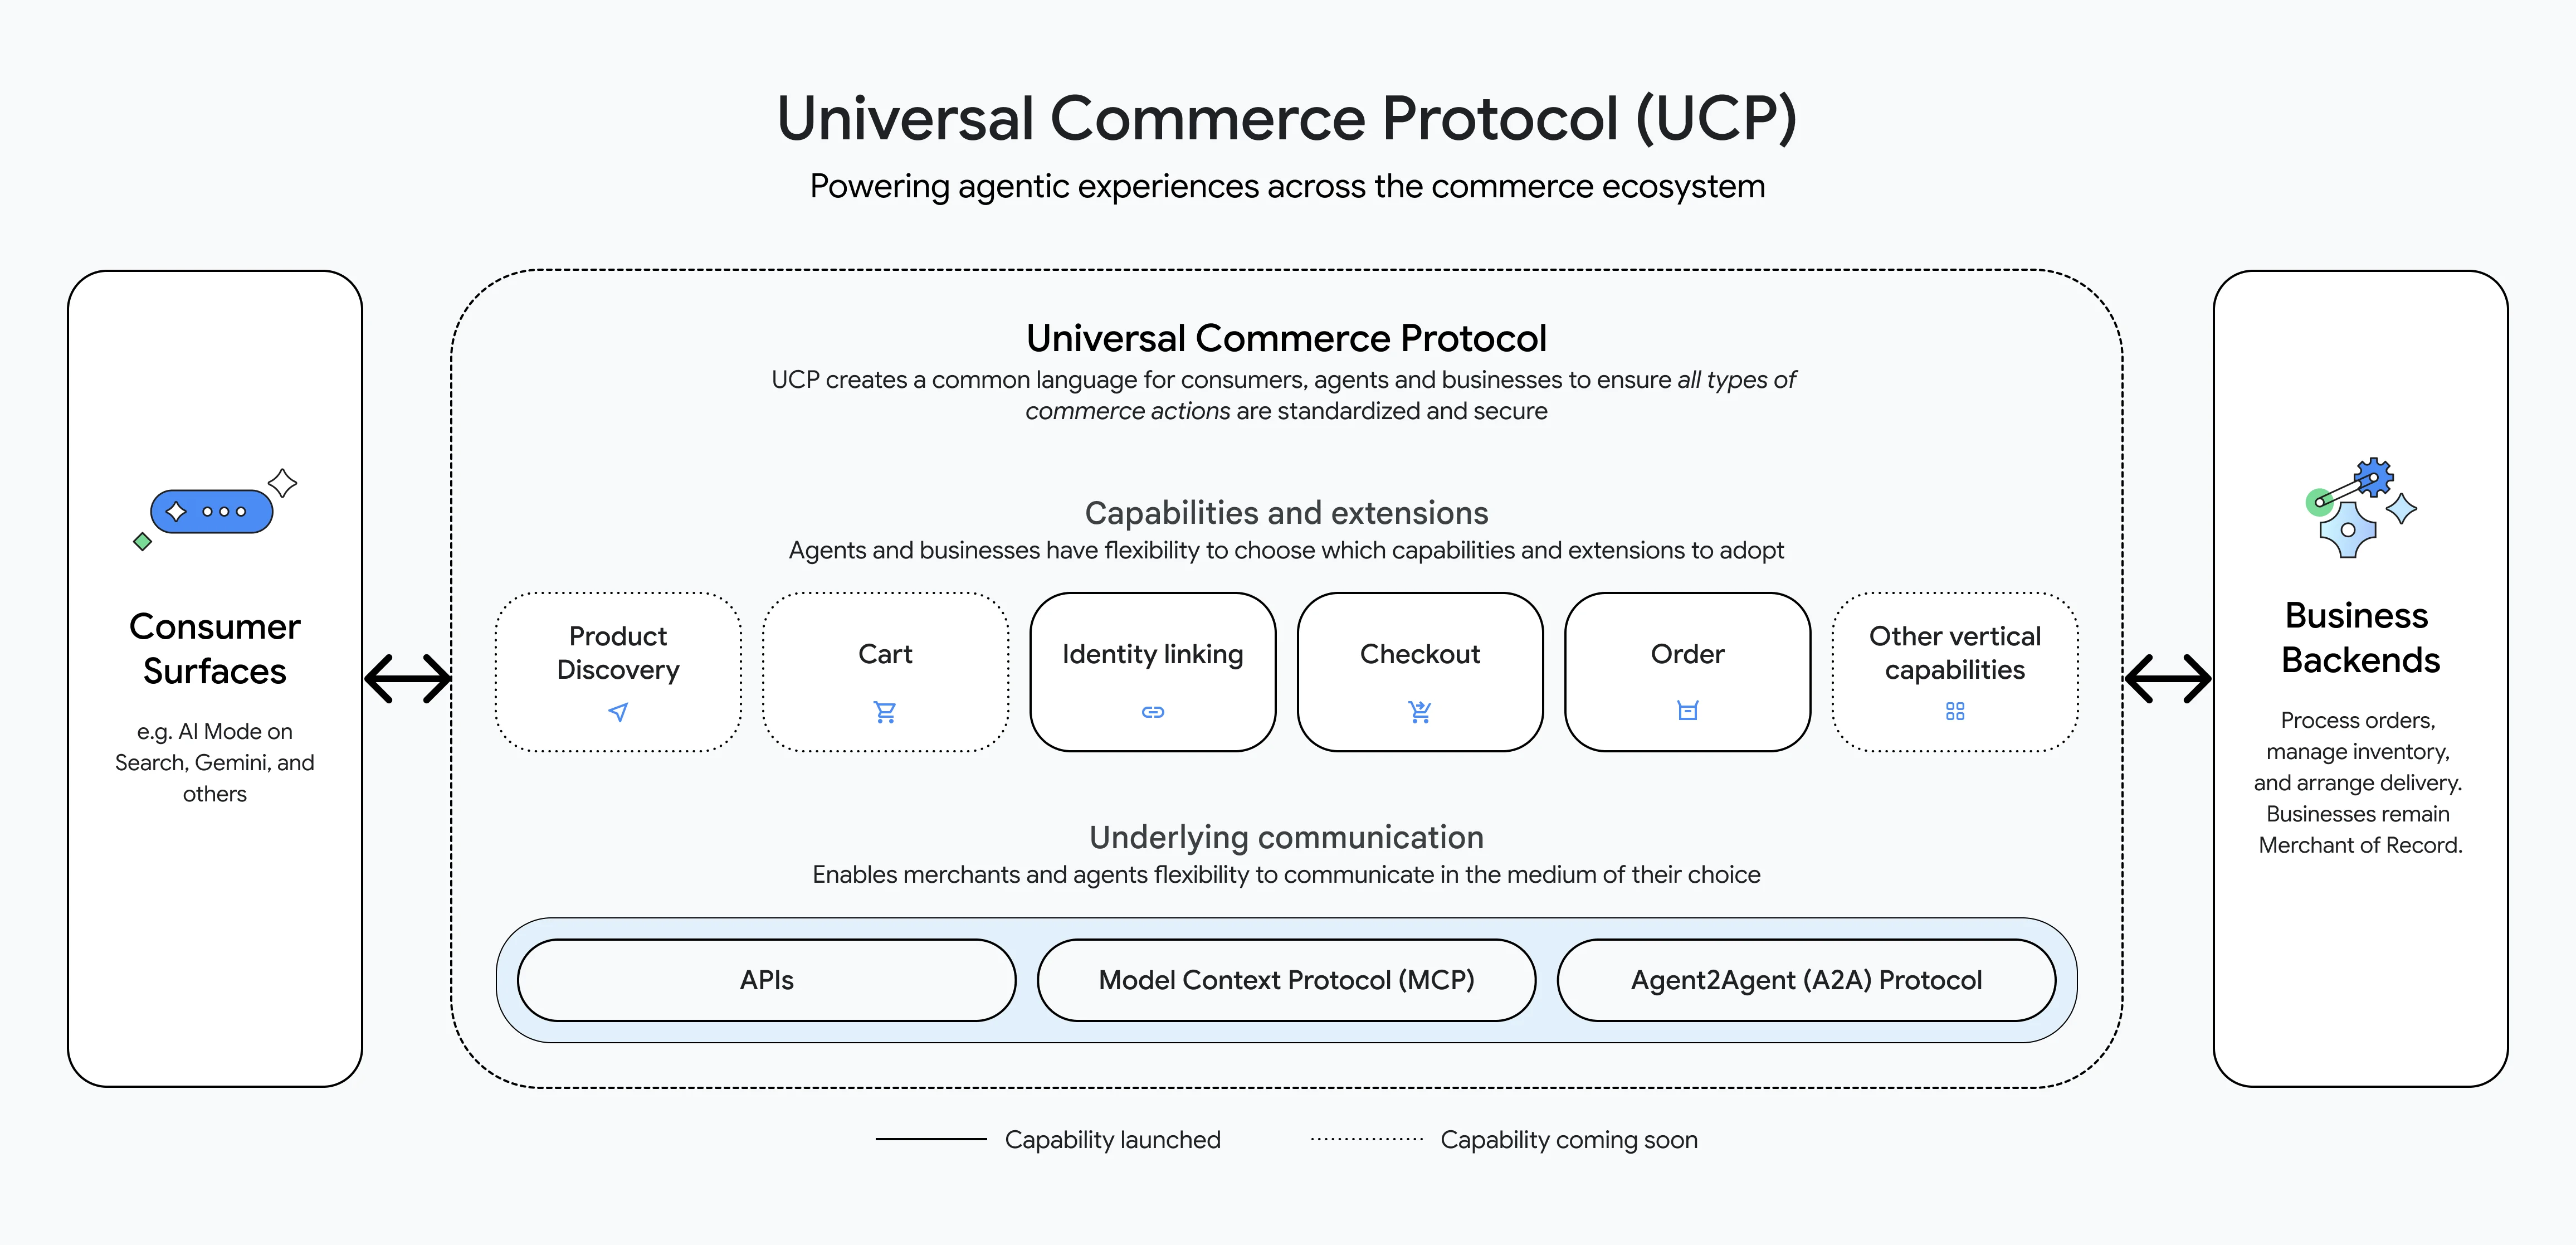
Pueden simplemente convertirse en rutas diferentes que una capa de infraestructura sabe utilizar.
La guerra de los protocolos comienza a transformarse en una disputa por la abstracción
Crossmint no está sola en esa dirección.
Visa presentó el Intelligent Commerce Connect, descrito por la propia empresa como un punto de entrada independiente de protocolo, red y bóveda de tokens para el comercio operado por agentes. La infraestructura fue diseñada para aceptar transacciones usando tecnologías como UCP, Agentic Commerce Protocol, Machine Payments Protocol y Trusted Agent Protocol, además de ofrecer soporte a tarjetas de otras redes mediante API externas. (Visa)
Stripe sigue una lógica similar en la capa de las credenciales.
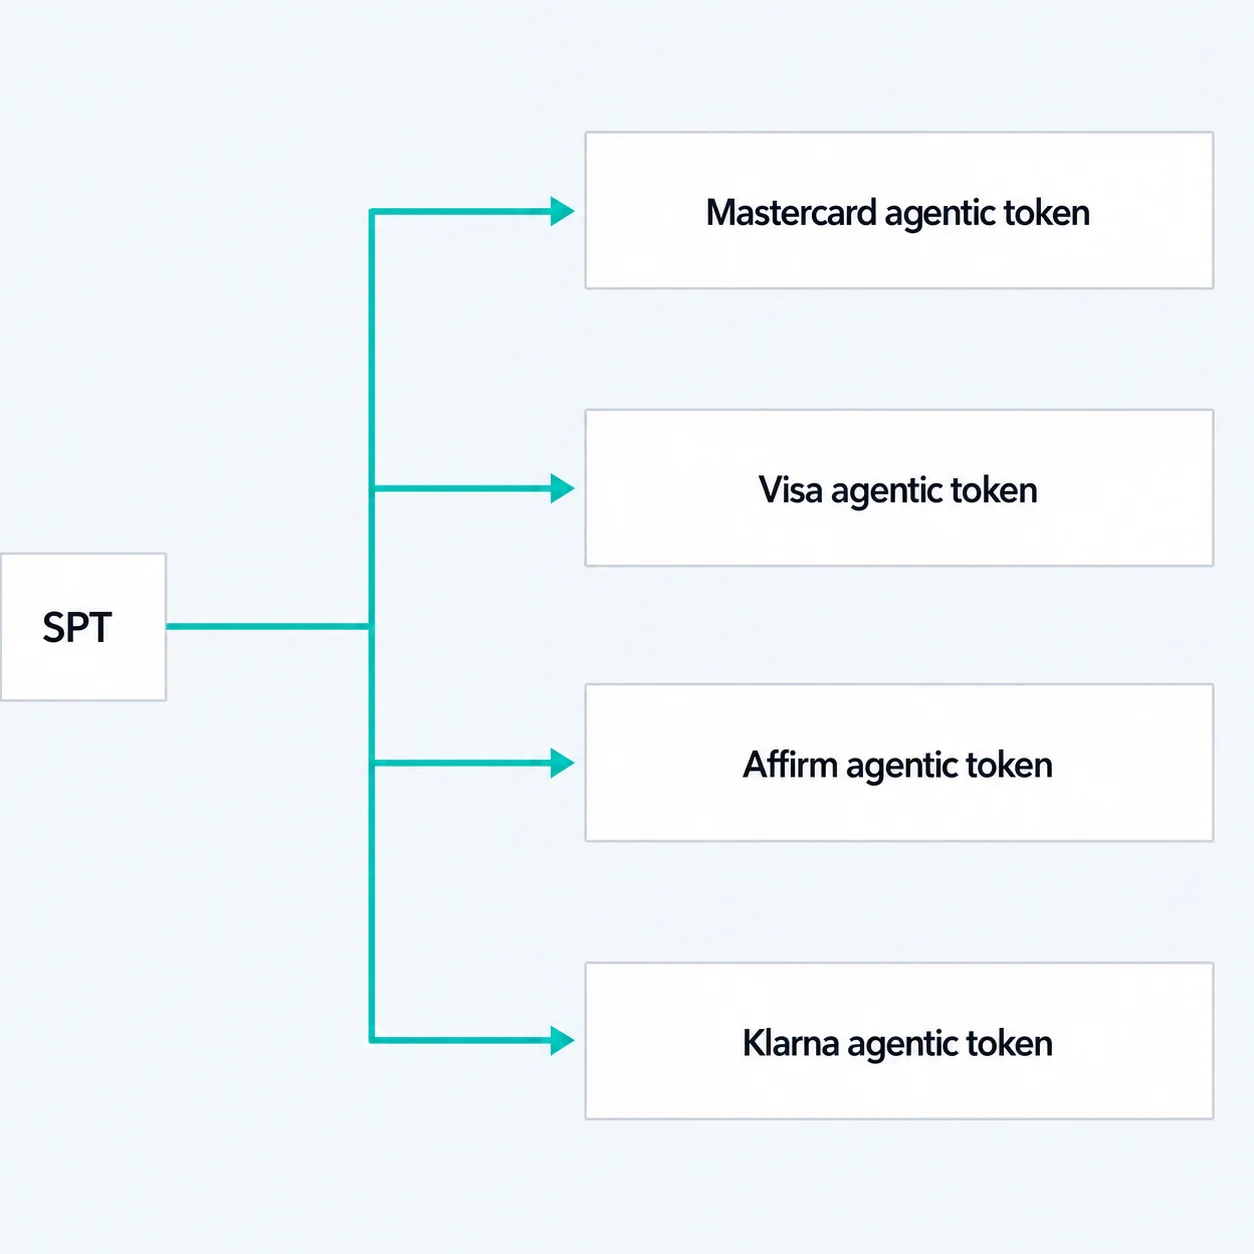
Sus Shared Payment Tokens permiten trasladar la forma de pago de un comprador a un comercio sin revelar directamente los datos de la credencial. Su uso puede limitarse por vendedor, importe y período. Stripe también pasó a conectar este mecanismo con Visa Intelligent Commerce y Mastercard Agent Pay. (Stripe)
El movimiento cambia la naturaleza de la competencia.
La infraestructura dominante no necesita necesariamente crear el único protocolo usado por el mercado. Puede convertirse en la capa que entiende varios protocolos y decide cuál de ellos utilizar.
Esto significa almacenar u obtener la credencial adecuada, identificar al comercio, elegir una ruta de transacción y presentar todo ese proceso al agente mediante una única interfaz.
Es un patrón conocido en la infraestructura de pagos. La complejidad no desaparece cuando el desarrollador deja de verla. Solo se traslada a otra capa.
La identidad y la autorización pueden valer más que la propia interfaz de checkout
Comprar exige más que alcanzar un botón de pago.
El comercio necesita saber qué agente está interactuando con su sistema, si representa a un cliente legítimo y si determinada compra está dentro de los límites que ese cliente realmente autorizó.
El Trusted Agent Protocol, de Visa, por ejemplo, utiliza señales criptográficas para ayudar a los comercios a diferenciar agentes autorizados de automatizaciones maliciosas o desconocidas. (Visa Developer)
La propia Crossmint reconoce que esta cuestión aún no está resuelta en gran parte de la web. La empresa afirma que los comercios necesitarán mejores mecanismos para identificar agentes y a los usuarios que representan, y dice estar desarrollando productos adicionales de autenticación, identidad y confianza en torno a Agent Checkouts. (Crossmint)
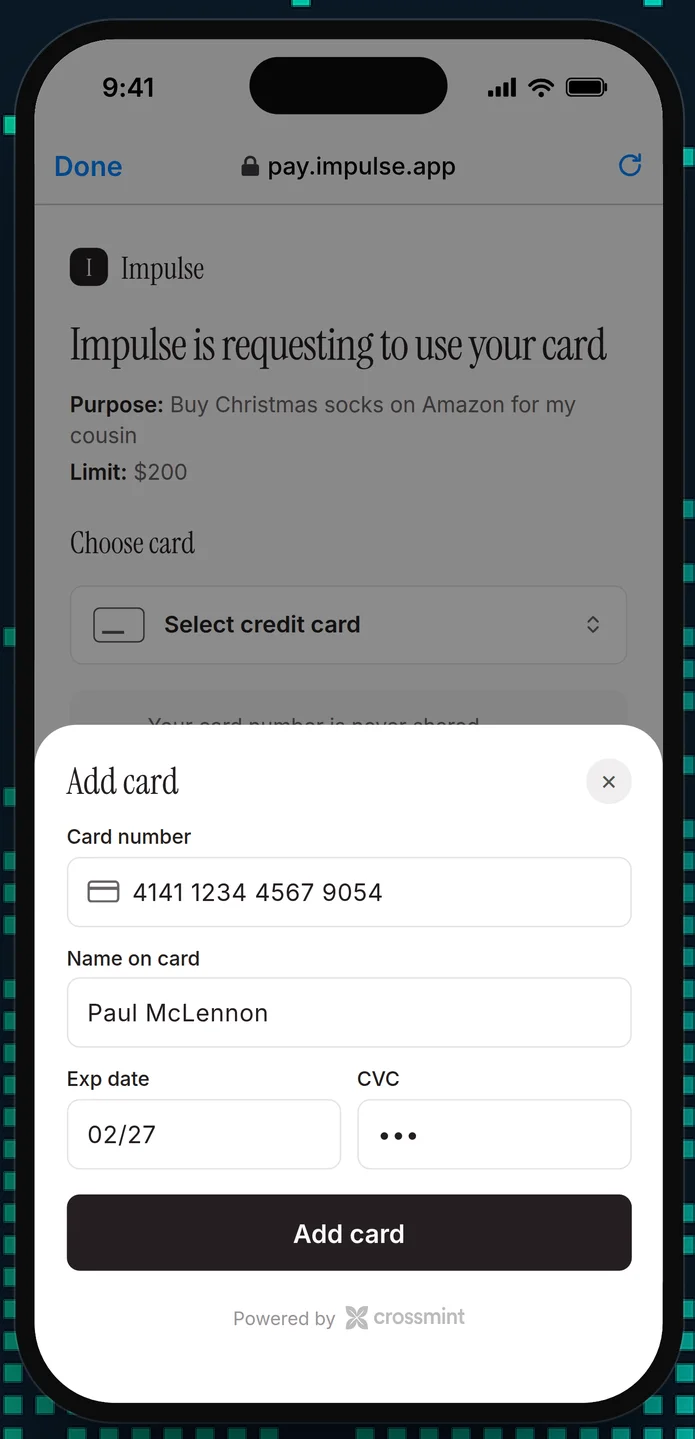
Es aquí donde la capa de abstracción gana importancia estratégica.
Un intermediario que reúne perfil del comprador, sesiones guardadas, credenciales de pago, políticas de autorización y capacidad de elegir la ruta del checkout ocupa una posición distinta a la de una simple API de pago.
Puede saber qué pidió el usuario, qué comercio fue seleccionado, qué credenciales están disponibles y qué infraestructura logra concluir la transacción.
Esto no significa que esa empresa controle automáticamente la relación con el consumidor o la economía completa del pago. Pero significa que parte relevante de la decisión operativa del checkout puede migrar a la capa de orquestación.
Los comercios y las redes de pago aún mantienen controles importantes
Esta tesis también tiene límites.
El UCP fue diseñado para preservar al comercio como merchant of record y permitir que las empresas mantengan el control sobre la relación con el cliente, el precio, el fulfillment y determinados datos de la transacción. (Google Developers)
Las redes de pago y los emisores siguen decidiendo si una credencial es válida y si una transacción debe autorizarse. Los procesadores siguen siendo responsables de funciones como prevención de fraude, liquidación y procesamiento.
La automatización del navegador también parece más un puente que un destino final.
Crossmint afirma que prefiere utilizar integraciones de checkout siempre que estén disponibles y recurrir al navegador solo cuando sea necesario. La propia empresa reconoce además que los comercios tendrán que distinguir agentes legítimos de bots no deseados. (Crossmint)
Esto crea un incentivo para que cada vez más operaciones migren de la imitación del comportamiento humano en el navegador a interfaces autenticadas y propias para agentes.
El resultado, por lo tanto, puede no ser un único protocolo que derrote a todos los demás.
Puede surgir una estructura en la que varios protocolos sigan existiendo por debajo de unas pocas capas de orquestación capaces de dialogar con todos ellos.
La próxima disputa es por quién se convierte en el enrutador predeterminado
La principal señal a observar no es solo cuántos comercios adoptan UCP, Visa Intelligent Commerce o Mastercard Agent Pay.
Es saber si las plataformas de agentes comenzarán a delegar el checkout, las credenciales y la autorización en intermediarios, en lugar de construir esas funciones internamente.
El que Crossmint cobre el mismo importe por una transacción completada mediante integración directa o navegador ya muestra cómo esa abstracción puede empaquetarse comercialmente.
Visa está construyendo un punto de entrada capaz de dialogar con múltiples protocolos. Stripe está reuniendo diferentes mecanismos de pago mediante los Shared Payment Tokens. Crossmint intenta poner checkout, credenciales y ejecución detrás de una única API.
Si estas capas ganan adopción, la guerra de los protocolos no desaparecerá. Solo quedará menos visible para quienes construyen y utilizan los agentes.
Para el usuario, comprar puede acabar pareciendo una única instrucción.
Por debajo de esa instrucción, comercios, redes de pago, carteras, protocolos y navegadores seguirán compitiendo.
La posición más valiosa puede acabar siendo ocupada por quien decide cuál de ellos ejecuta realmente cada compra.