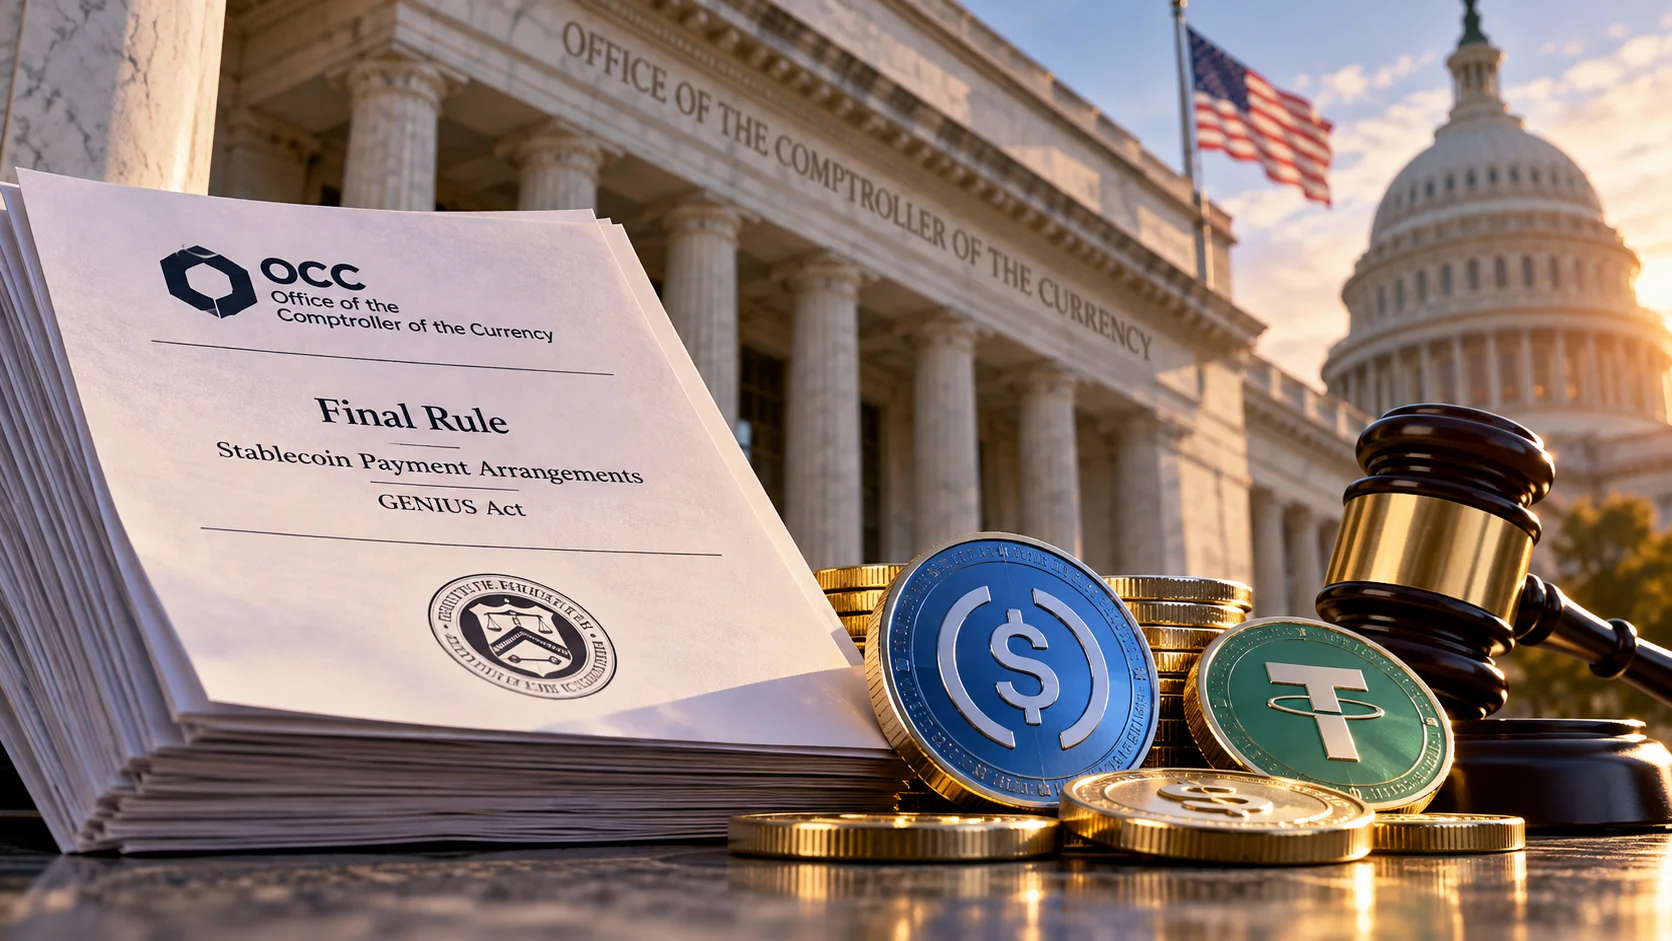
La Office of the Comptroller of the Currency (OCC), regulador bancario de Estados Unidos, publicó el miércoles (21) la regulación definitiva para implementar la GENIUS Act, ley que establece reglas federales para stablecoins de pago. Los requisitos entran en vigor el 18 de enero de 2027, pero la decisión mantiene incertidumbres sobre la legalidad de los programas que ofrecen recompensas a los usuarios de esos activos digitales.
La norma establece requisitos para reservas financieras, reembolsos, gestión de riesgos, custodia, auditorías y supervisión. También define procedimientos de autorización y registro para emisores sujetos a la jurisdicción de la OCC, incluidas determinadas instituciones bancarias, empresas no bancarias, entidades reguladas a nivel estatal y emisores extranjeros.
El objetivo es establecer condiciones operativas y mecanismos de supervisión para la emisión de stablecoins utilizadas en pagos. El reglamento también prevé requisitos relacionados con la liquidez de las reservas y con la capacidad de los emisores de atender las solicitudes de reembolso.
A pesar de la publicación definitiva, la implementación de la GENIUS Act aún no está completa. Las disposiciones relacionadas con la prevención del lavado de dinero y con el cumplimiento de sanciones financieras se tratarán en una regulación separada, en coordinación con el Departamento del Tesoro de Estados Unidos. Otras autoridades federales también siguen siendo responsables de partes de la aplicación de la ley.
Programas de recompensas anteriores no reciben protección automática
Una de las cuestiones más relevantes involucra los incentivos ofrecidos por plataformas que permiten mantener o utilizar stablecoins, como los programas de recompensas asociados al USDC y a otros activos vinculados al dólar.
La GENIUS Act prohíbe que los emisores paguen intereses o rendimientos a los tenedores de stablecoins exclusivamente por la posesión, utilización o mantenimiento de esos activos. La interpretación de esa restricción en las operaciones con intermediarios, sin embargo, provocó divergencias durante la elaboración de la regulación.
En la versión definitiva, la OCC rechazó la posibilidad de considerar automáticamente legales los programas que ya existían antes de la aprobación de la ley, en julio de 2025.
"La OCC se niega a presumir que los programas de recompensas anteriores a la GENIUS Act cumplan con la ley", afirma el documento regulatorio.
El organismo aclara que la existencia previa de esas iniciativas no significa que el Congreso estadounidense haya autorizado su continuidad. Así, los programas anteriores se evaluarán con los mismos criterios aplicables a los creados posteriormente.
La decisión no representa una prohibición indiscriminada de recompensas. La OCC retiró de la propuesta inicial una presunción relativa de infracción aplicable a determinadas operaciones con empresas relacionadas y terceros, y optó por examinar cada estructura conforme a sus características específicas.
Esto no elimina la restricción a los pagos indirectos. Según el regulador, un emisor no puede simplemente utilizar otra empresa para distribuir rendimientos que estaría impedido de pagar directamente. Por otro lado, los pagos realizados por otros motivos, y no exclusivamente por el mantenimiento o la utilización de las stablecoins, pueden quedar fuera de la prohibición legal.
La OCC también decidió no publicar una lista general de programas permitidos o prohibidos, ni conceder una protección regulatoria integral a modalidades específicas de recompensas.
Para exchanges, fintechs y emisores, la consecuencia es que la existencia de un programa comercial no garantiza su conformidad con la GENIUS Act. La evaluación dependerá de factores como el origen de los pagos, el papel del emisor y la relación contractual con eventuales intermediarios.
La regulación establece, por lo tanto, una parte importante de las obligaciones operativas del sector estadounidense de stablecoins, mientras que la calificación de determinadas estructuras de recompensas seguirá dependiendo de la aplicación de las reglas a cada caso.