El Federal Reserve comenzó a transformar la GENIUS Act en un camino operativo para que los bancos estadounidenses emitan stablecoins. La propuesta publicada en el Federal Register este martes, 29 de septiembre, define cómo los bancos estatales miembros de la Fed podrán solicitar autorización para crear subsidiarias emisoras. Pero el diseño regulatorio indica que tener permiso legal para entrar no significa que todos los bancos tendrán condiciones económicas para hacerlo.
La cuestión central pasa a ser menos quién está autorizado a emitir y más quién logra sostener capital, reservas, liquidez, tecnología, cumplimiento normativo y supervisión suficientes para operar una stablecoin competitiva. Y la propia Fed reconoce que, al menos al principio, los candidatos más probables son instituciones más grandes.
El costo real comienza antes de la primera stablecoin
El proceso propuesto exige que el banco presente un plan de negocios, estructura de gobernanza, relaciones con terceros, modelo de distribución, composición y gestión de las reservas, proyecciones financieras para tres años y políticas de redención, custodia, procesamiento, conciliación, sanciones y prevención del lavado de dinero. La Fed también podrá solicitar información adicional cuando lo considere necesario para evaluar la seguridad de la operación.
Por sí solo, completar la solicitud no parece ser la principal barrera. La propia Fed estima alrededor de 80 horas de trabajo para cumplir con los requisitos formales de la solicitud. El problema está en la infraestructura que debe existir detrás de los documentos presentados.
En una propuesta paralela, la Fed establece que las stablecoins supervisadas por el Board deberán permanecer respaldadas por reservas identificables de al menos uno a uno. El emisor deberá contar con sistemas capaces de monitorear el valor de esas reservas y demostrar capacidad operativa para acceder a ellas y convertirlas en liquidez cuando sea necesario.
Las redenciones, según la propuesta, deberán producirse en un plazo de hasta dos días hábiles, salvo situaciones específicas determinadas por el regulador. Ese plazo aumenta la importancia de las reservas líquidas, el acceso rápido al sistema financiero y los procesos operativos preparados para absorber picos de solicitudes de conversión.
El capital crea una barrera que no aparece en el texto de la GENIUS Act
La regulación prudencial propuesta también introduce requisitos de capital para riesgos de crédito, contraparte, activos fuera de las reservas y pérdidas operativas. Para las nuevas subsidiarias emisoras, la Fed propone además un piso inicial de US$ 5 millones durante los primeros tres años, sujeto al mayor valor entre ese límite y el capital calculado por el riesgo efectivo de la operación.
Cinco millones de dólares no son, por sí solos, un obstáculo para buena parte del sector bancario estadounidense. Pero el monto no captura las inversiones necesarias en cumplimiento normativo, gestión de reservas, tecnología, auditoría, seguridad, integración con blockchains, monitoreo de transacciones y capacidad de redención.
Por eso la propia Fed afirma que espera que los primeros bancos interesados sean instituciones más grandes, con la infraestructura de cumplimiento y el capital necesarios para sostener la emisión. Para su análisis regulatorio, el Board estima que solo entre cinco y diez bancos estatales miembros de la Fed podrían solicitar autorización inicialmente.
Esa es una señal importante sobre el efecto práctico de la GENIUS Act. La ley abre el mercado bancario a las stablecoins, pero el primer ciclo de competencia puede ser mucho más concentrado de lo que sugiere la cantidad de bancos elegibles.
Los grandes bancos ya están eligiendo escala compartida
El comportamiento del mercado refuerza esa lectura. Un grupo de 21 instituciones financieras, entre ellas Bank of America, Citi, Goldman Sachs, Wells Fargo, PNC y otras instituciones globales, anunció este mes la intención de lanzar conjuntamente una stablecoin en dólares en el primer semestre de 2027. El proyecto pretende operar de conformidad con la GENIUS Act.
El modelo de consorcio permite compartir infraestructura, liquidez, distribución y costos regulatorios, en lugar de que cada banco intente construir individualmente una stablecoin con escala suficiente para competir.
La propia Fed parece anticipar esa estructura. La propuesta pregunta específicamente cómo debería funcionar el análisis de consorcios formados por bancos sujetos a diferentes reguladores y qué información sería necesaria para evaluar estructuras compartidas de emisión.
Esto crea una posibilidad distinta de la simple proliferación de cientos de monedas bancarias: algunas stablecoins compartidas por grandes grupos financieros, acompañadas por bancos que utilizan la infraestructura sin necesariamente convertirse en emisores independientes.
Para los bancos más pequeños, la infraestructura puede valer más que la emisión
Hay señales concretas de esa segunda ruta. En septiembre, Coinbase anunció integraciones con Stablecore y Moov destinadas a llevar servicios relacionados con stablecoins a bancos regionales, bancos comunitarios y cooperativas de crédito. Las dos iniciativas afirman llegar potencialmente a miles de instituciones sin exigir que cada una construya toda la infraestructura digital internamente.
Citi también amplió esta semana su asociación con Coinbase. La estructura permite que los clientes corporativos acepten pagos en stablecoins mientras la conversión y la liquidación ocurren a través de la infraestructura de las dos empresas, sin que el comerciante tenga que mantener o administrar directamente los activos digitales.
Ese modelo muestra cómo los requisitos regulatorios pueden beneficiar también a proveedores de infraestructura, custodia, cumplimiento normativo, pagos e integración entre bancos y blockchains. Las instituciones sin escala suficiente para justificar una subsidiaria emisora aún podrán ofrecer productos basados en stablecoins a través de socios.
La GENIUS Act, por lo tanto, puede aumentar la participación de los bancos en el ecosistema incluso sin transformar a cada banco en emisor.
Tether y Circle mantienen una ventaja difícil de reconstruir
La entrada de los bancos tampoco significa que los líderes actuales pierdan espacio automáticamente. El mercado permanece fuertemente concentrado. Datos recientes de DefiLlama sitúan el valor total de las stablecoins cerca de US$ 306 mil millones, con cerca de US$ 184 mil millones en USDT y US$ 75 mil millones en USDC. Juntas, las dos monedas representan aproximadamente el 84% de ese mercado.
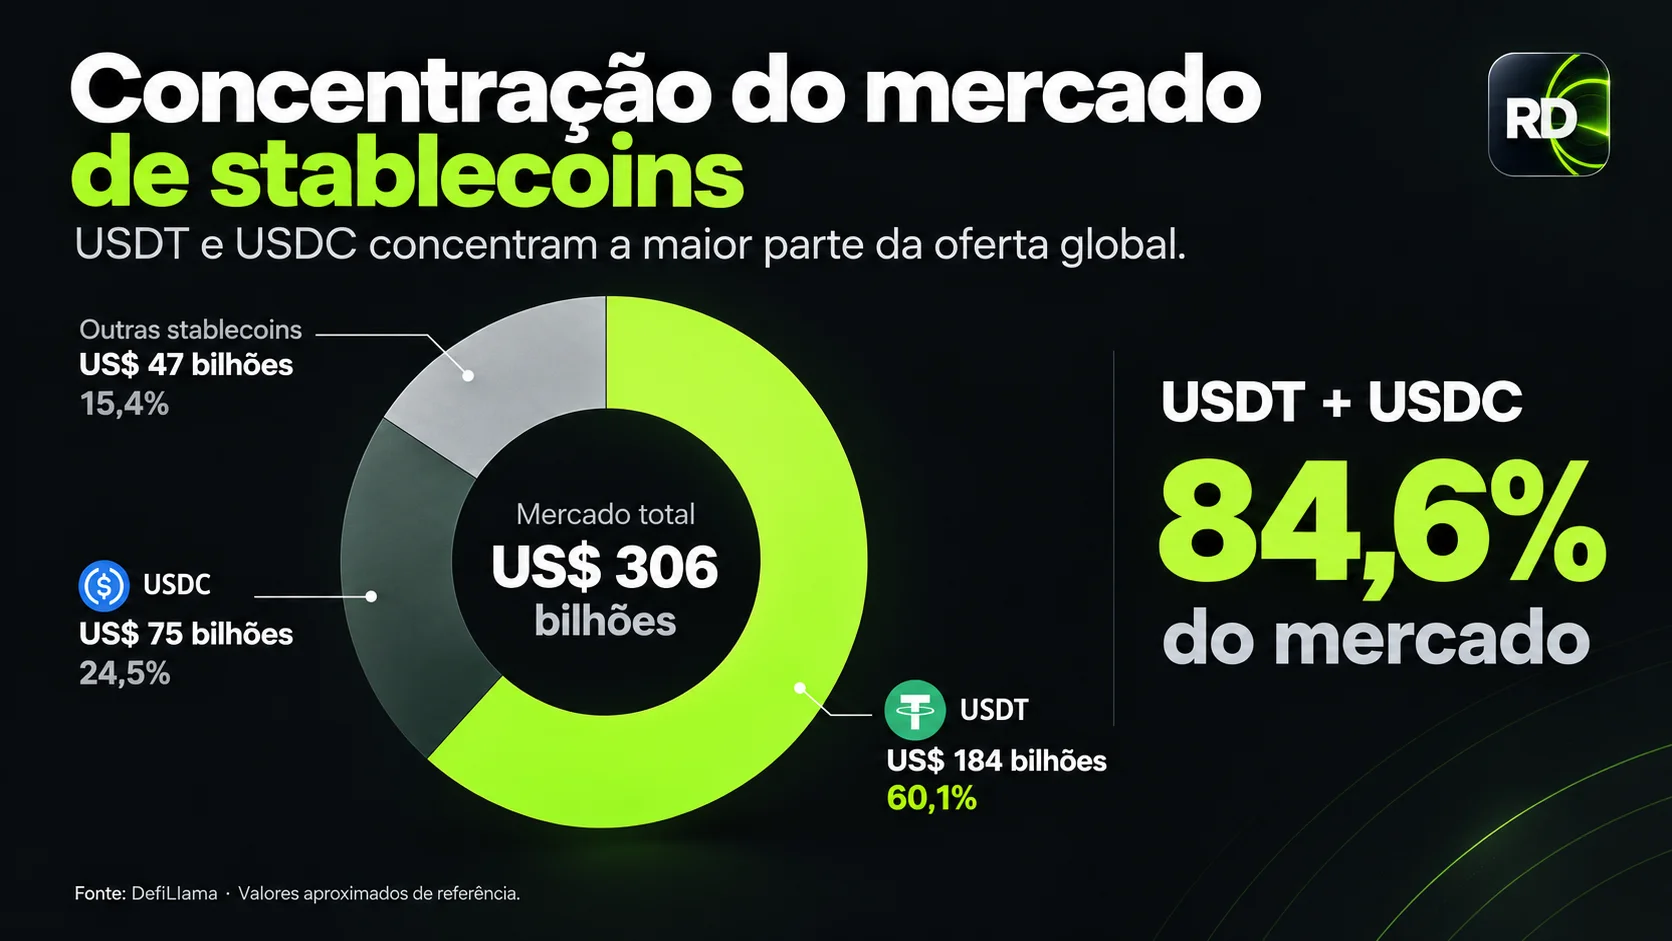
Esa escala produce ventajas que una nueva stablecoin bancaria no recibe solo por conseguir autorización regulatoria: liquidez en exchanges, integración con billeteras, presencia en múltiples blockchains, profundidad en mercados secundarios y una base existente de usuarios.
Los bancos entran con otras ventajas. Ya cuentan con clientes corporativos, sistemas de pagos, controles regulatorios, acceso a liquidez tradicional y relaciones capaces de transformar una stablecoin en parte de servicios de tesorería, comercio internacional y pagos empresariales.
La competencia puede, por lo tanto, darse menos en torno a quién logra crear un token y más en torno a quién logra colocarlo dentro de flujos financieros que ya mueven grandes volúmenes.
La apertura existe, pero la escala debe definir a los primeros ganadores
La propuesta de la Fed sigue en consulta pública hasta 30 de noviembre de 2026, por lo que los requisitos específicos pueden cambiar antes de la versión final. La GENIUS Act también prevé que una solicitud sustancialmente completa se decida en un plazo de hasta 120 días, con aprobación automática si el Board no se pronuncia dentro de ese plazo.
Lo que ya aparece con más claridad es la estructura económica que comienza a surgir. La GENIUS Act elimina una gran incertidumbre jurídica y crea una ruta formal para que los bancos entren en la emisión de stablecoins. Pero la Fed está construyendo esa ruta con exigencias cercanas a las de una infraestructura financiera crítica, no a las de un simple producto digital.
Esto tiende a separar tres grupos: grandes instituciones capaces de emitir directamente, bancos que compartirán escala a través de consorcios e instituciones más pequeñas que podrán consumir stablecoins como infraestructura proporcionada por terceros.
El próximo indicador relevante no será solo cuántos bancos solicitarán autorización. Será cuántos elegirán realmente emitir una moneda propia, cuántos entrarán en consorcios y cuántos decidirán que integrar stablecoins existentes es económicamente más eficiente que competir directamente con ellas.