A TSMC acumula US$ 265 bilhões em compromissos de investimento no Arizona, enquanto a SK Hynix negocia autorizações americanas para instalar equipamentos em uma fábrica na China que, segundo fontes ouvidas pela Reuters, poderia ajudar a financiar uma futura unidade nos Estados Unidos. Os dois movimentos coincidem com um alerta da ASML sobre possíveis limitações na oferta de máquinas para fabricar semicondutores. Juntos, eles expõem uma questão pouco evidente na expansão da indústria americana: construir fábricas em território nacional não significa necessariamente controlar a cadeia produtiva que as mantém funcionando.
O crescimento da inteligência artificial está acelerando investimentos em capacidade industrial, mas também aumentando a importância de recursos concentrados em poucas empresas e regiões. A fabricação de processadores avançados, memórias e equipamentos especializados depende de tecnologias e estruturas industriais diferentes, que não podem ser transferidas de um país para outro na mesma velocidade.
A consequência é uma reorganização das dependências existentes, mais do que sua eliminação.
Investimentos bilionários não representam capacidade imediatamente disponível
Os resultados da TSMC mostram por que os fabricantes estão acelerando seus projetos. No terceiro trimestre de 2026, a companhia registrou lucro líquido de NT$ 763,1 bilhões, crescimento de 68,7% em relação ao ano anterior, e receita de US$ 46,72 bilhões.
Processos de fabricação de 7 nanômetros ou mais avançados responderam por 79% da receita com wafers. Apenas a tecnologia de 2 nanômetros representou 8%, evidenciando a rápida expansão comercial dos processos mais sofisticados.
Esses números demonstram a escala das operações globais da empresa, mas não indicam quanto dessa produção ocorre nos Estados Unidos, nem permitem atribuir toda a receita à inteligência artificial.
A expansão americana já apresenta resultados concretos. A primeira fábrica da TSMC no Arizona iniciou produção em volume com tecnologia de 4 nanômetros no final de 2024. A segunda unidade, destinada a processos de 3 nanômetros, teve sua construção concluída e deverá iniciar produção em volume no terceiro trimestre de 2027.
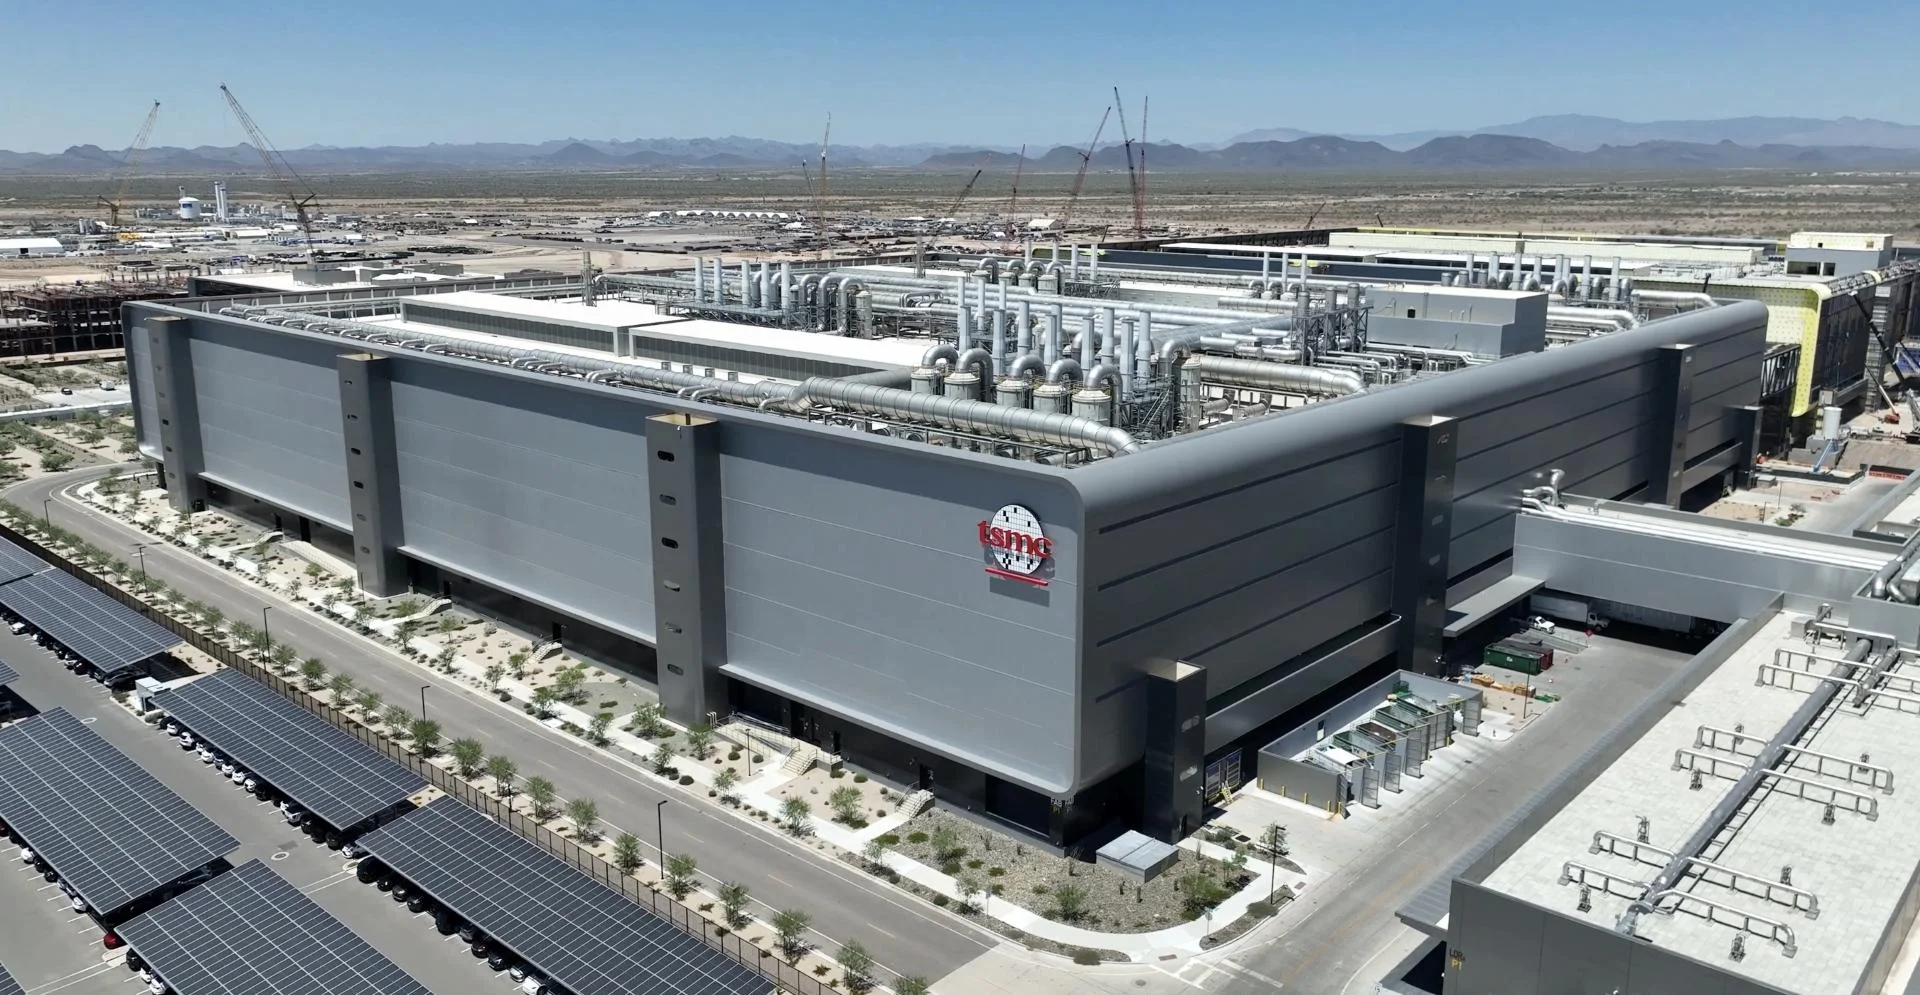
O compromisso financeiro total chegou a US$ 265 bilhões após a empresa anunciar outros US$ 100 bilhões em julho de 2026, ampliando seus planos para instalações de fabricação lógica e encapsulamento avançado.
O valor anunciado, porém, não equivale a despesas já realizadas nem a capacidade produtiva instalada. Parte relevante do investimento depende de construções, instalação de equipamentos, contratação de profissionais e qualificação dos processos industriais.
Há também uma diferença entre transferir uma tecnologia já desenvolvida e estabelecer um ecossistema completo para operá-la. A primeira exige infraestrutura e execução industrial. A segunda envolve fornecedores locais, manutenção especializada, materiais, pesquisa e integração com outras etapas da produção.
Os Estados Unidos estão avançando na primeira tarefa, mas a conclusão da segunda exigirá mais tempo.
O caso da SK Hynix revela uma dependência industrial diferente
A negociação envolvendo a SK Hynix apresenta uma aparente contradição: a possibilidade de uma nova fábrica americana depender, inicialmente, de investimentos em uma instalação localizada na China.
Segundo reportagem da Reuters publicada em 15 de outubro, a empresa busca autorização para adquirir equipamentos americanos adicionais destinados à área conhecida como Mod B, em sua instalação de Dalian, operada no contexto das atividades da Solidigm.
Parte dessa estrutura foi construída em 2023, mas não recebeu todos os equipamentos originalmente previstos devido à retração anterior do mercado de memórias.
Fontes familiarizadas com as negociações afirmaram à Reuters que aumentar a produção em Dalian ajudaria a gerar recursos para uma futura fábrica de NAND nos Estados Unidos, além de sustentar o fornecimento durante a implantação da nova unidade.
A companhia confirmou que a instalação de equipamentos na área Mod B ocorre mediante consultas e autorizações do governo americano, mas declarou que não está buscando ampliar sua capacidade produtiva naquele espaço.
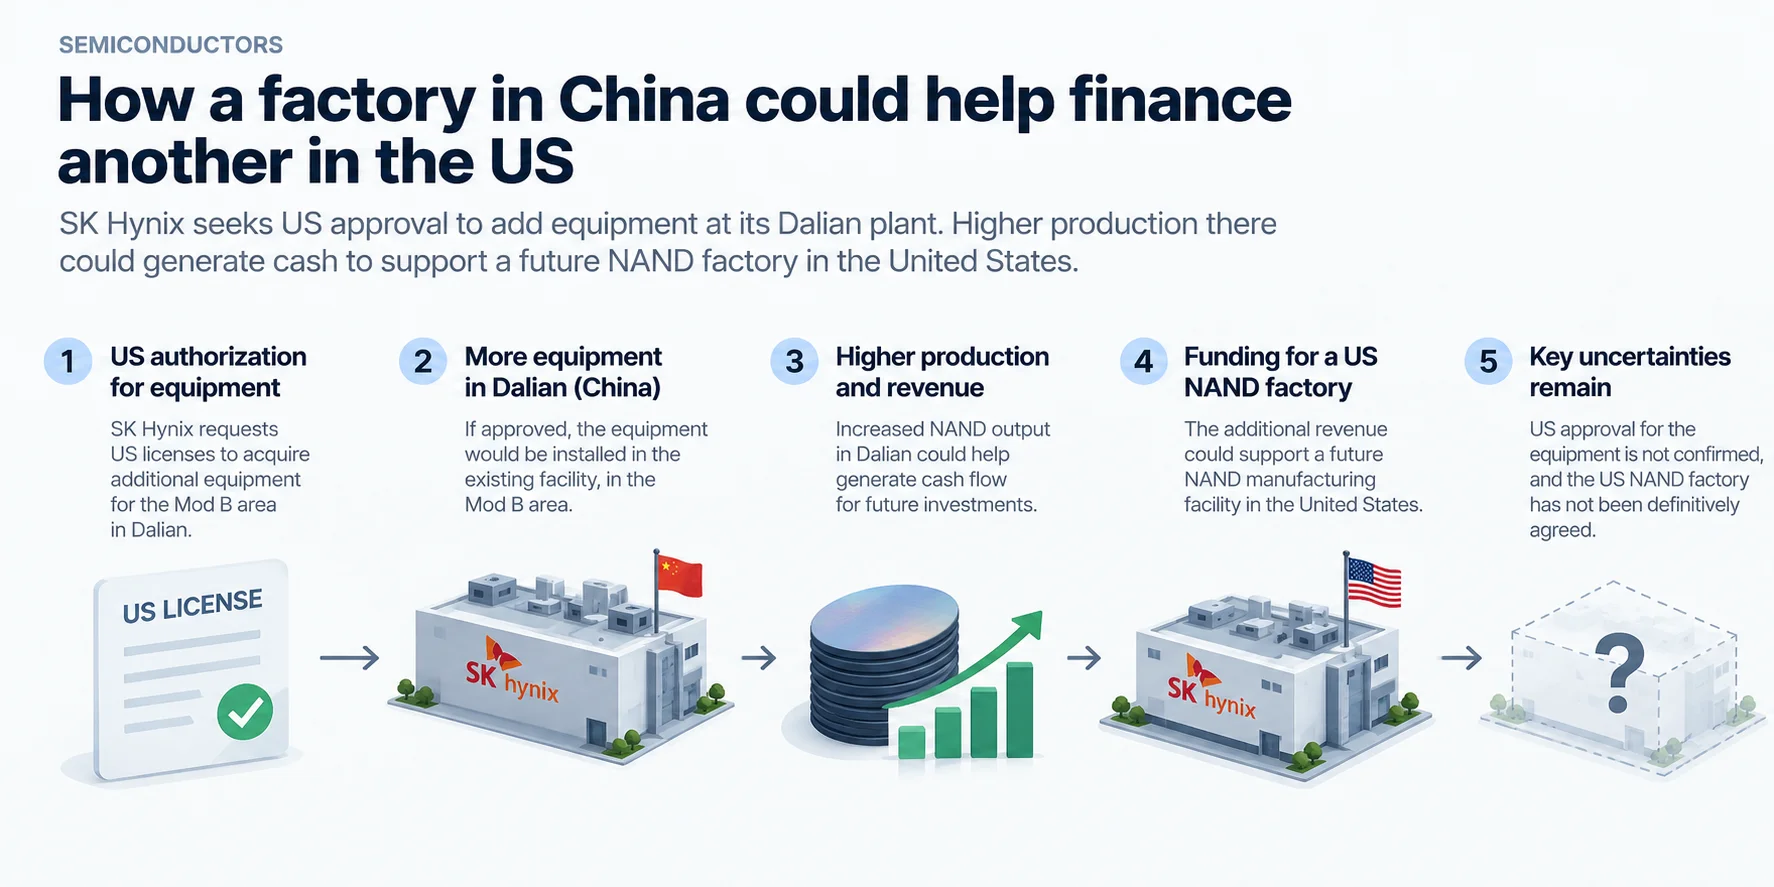
Não existe confirmação de que Washington tenha aprovado as licenças adicionais solicitadas ou de que a construção de uma fábrica americana de NAND tenha sido definitivamente acordada. A ligação entre os dois projetos permanece baseada nas informações obtidas pela Reuters com suas fontes.
O episódio também exige uma distinção tecnológica importante.
A memória NAND fabricada em Dalian é utilizada principalmente para armazenamento de dados, incluindo unidades SSD de servidores. Ela participa da infraestrutura necessária à inteligência artificial, mas não executa os cálculos realizados por aceleradores como as GPUs.
Esses processadores utilizam chips lógicos avançados, fabricados por empresas como a TSMC, e frequentemente trabalham com HBM, memória de alta largura de banda construída a partir de DRAM.
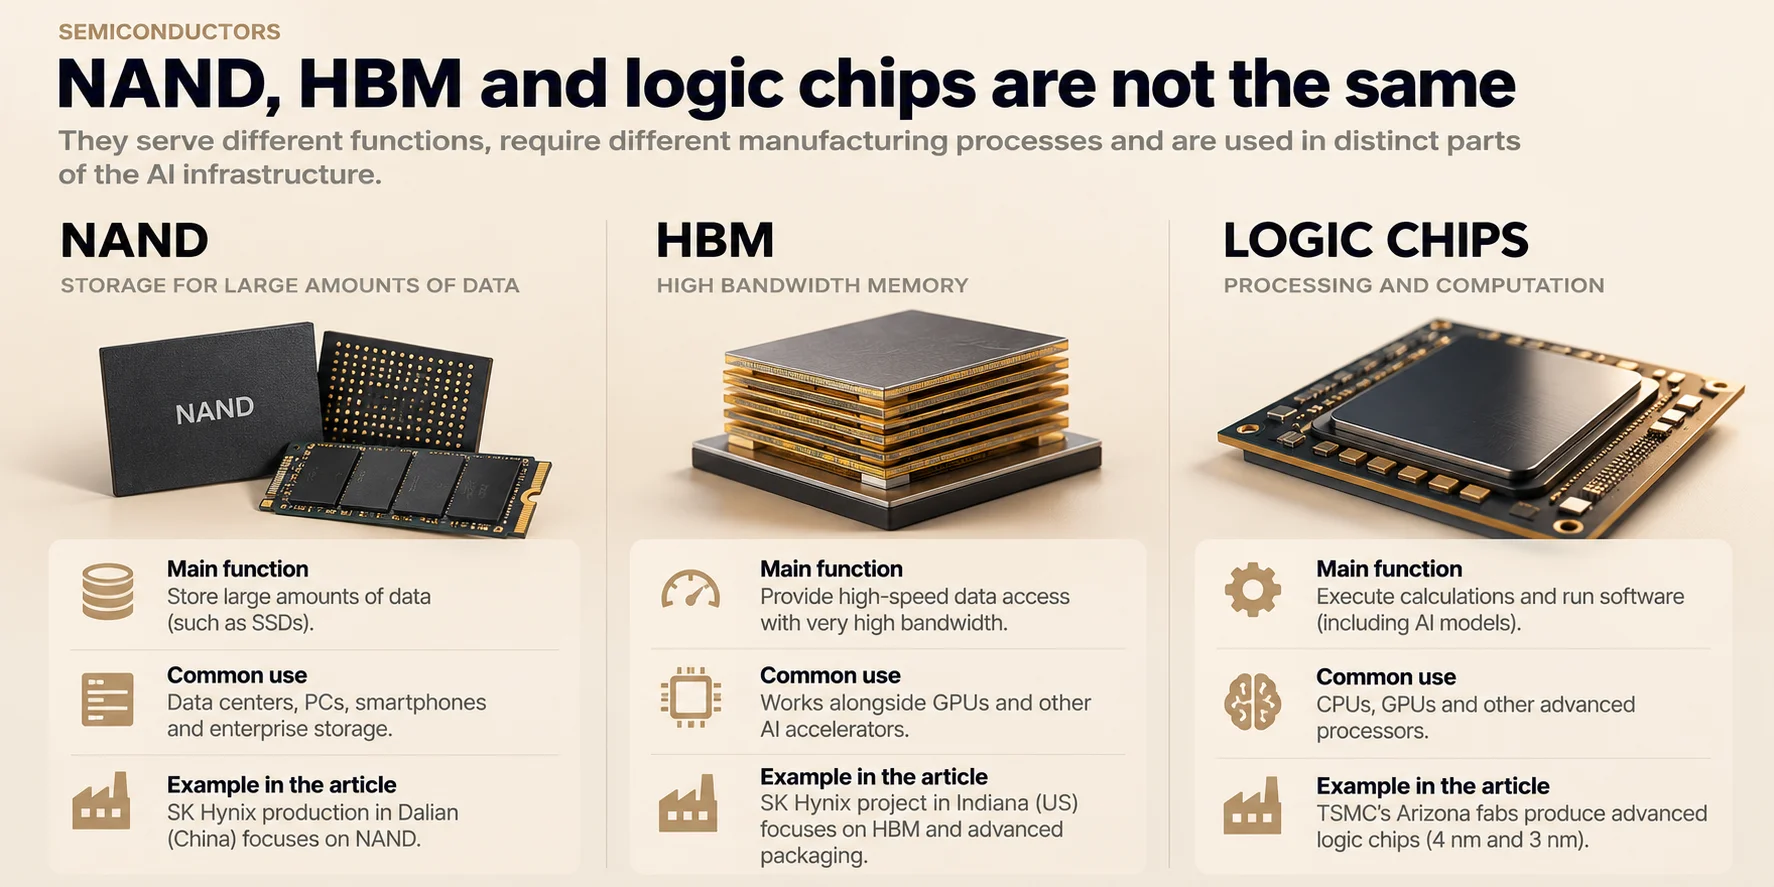
A SK Hynix também possui um projeto de aproximadamente US$ 3,87 bilhões em Indiana, voltado ao encapsulamento avançado de memórias HBM e à pesquisa relacionada. Essa instalação não deve ser confundida com a possível fábrica americana de NAND.
Assim, os investimentos em Dalian, Indiana e Arizona atendem a necessidades industriais distintas. Somá-los como se todos representassem a mesma capacidade de produção de chips para IA produziria uma comparação enganosa.
O gargalo pode estar nos equipamentos, não na localização das fábricas
A discussão sobre Dalian expõe outra característica da cadeia de semicondutores: o endereço de uma fábrica não determina sozinho quais tecnologias ela pode utilizar.
A instalação chinesa depende de equipamentos fornecidos por fabricantes americanos como Lam Research, Applied Materials e KLA, envolvidos em etapas fundamentais de processamento, deposição, gravação de materiais e inspeção.
Em agosto de 2025, o Bureau of Industry and Security, órgão do Departamento de Comércio dos Estados Unidos, retirou autorizações que permitiam a determinadas fábricas estrangeiras na China receber equipamentos americanos sem licenças individuais.
O órgão informou que pretendia continuar autorizando operações existentes, mas não a ampliação de capacidade ou a atualização tecnológica dessas unidades.
Essa distinção explica parte da dificuldade enfrentada pela SK Hynix. Manter uma fábrica funcionando e autorizar a instalação de novos equipamentos são decisões regulatórias diferentes, especialmente quando existe capacidade física construída que ainda não foi totalmente equipada.
A disponibilidade das máquinas representa uma segunda restrição, independente da decisão regulatória.
Em 14 de outubro, a ASML informou vendas trimestrais de € 11,7 bilhões e lucro líquido de aproximadamente € 5 bilhões. A fabricante holandesa também afirmou que sua oferta atualmente planejada poderá ser insuficiente para atender à demanda dos clientes em 2027 e 2028.
Segundo o CEO Christophe Fouquet, alguns clientes já manifestam interesse em encomendas para 2029 e até 2030. A empresa estuda ampliar a capacidade prevista para 2028 além do aumento de 30% anteriormente comunicado.
Isso não significa que todos esses pedidos estejam confirmados ou que os futuros atrasos sejam inevitáveis. Trata-se de uma avaliação da fabricante diante das projeções de seus clientes.
A ASML fornece sistemas de litografia por ultravioleta extremo, conhecidos como EUV, fundamentais para determinadas camadas dos chips lógicos mais avançados e de memórias DRAM sofisticadas. Também produz equipamentos DUV, utilizados em diferentes processos industriais.
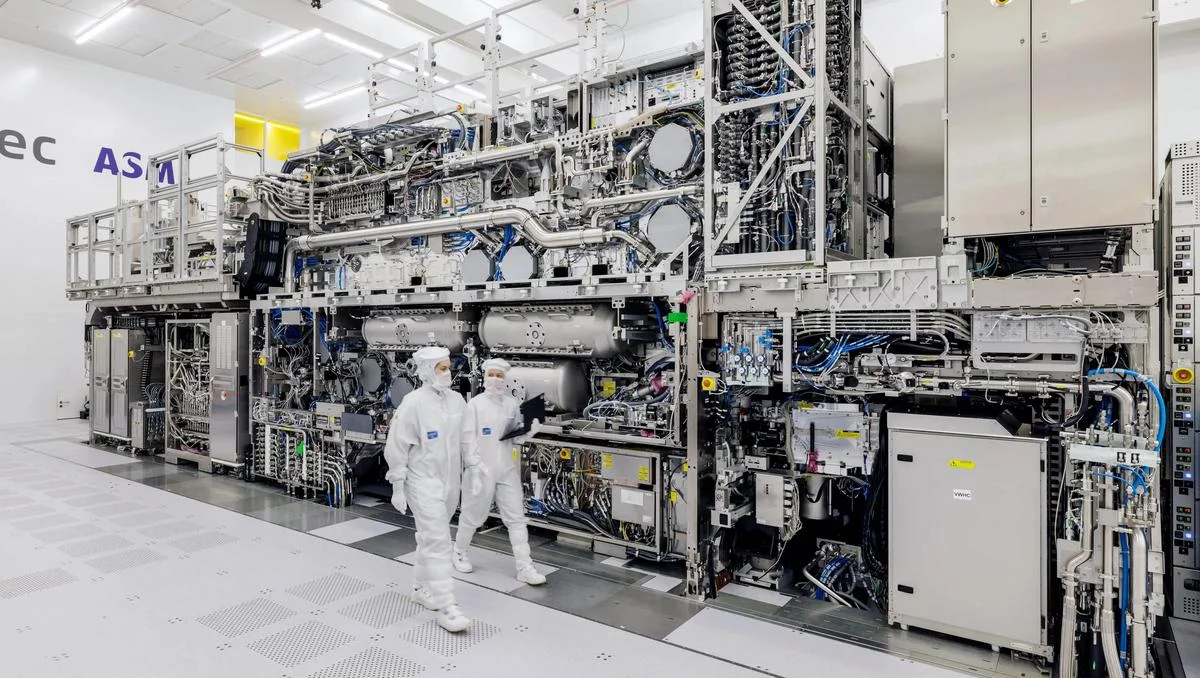
As necessidades de uma fábrica NAND não são idênticas às de uma instalação de lógica avançada. Tampouco todas as máquinas comercializadas pela ASML são sistemas EUV.
Outro dado dos resultados ilustra essa complexidade: aproximadamente € 3,3 bilhões das vendas trimestrais vieram de serviços e melhorias em equipamentos já instalados.
Aumentar a produção mundial de semicondutores não depende apenas da construção de novas fábricas. Também exige elevar a produtividade das instalações existentes, manter máquinas operacionais e assegurar acesso às tecnologias necessárias para modernizá-las.
A expansão americana redistribui riscos, mas também exige integração internacional
A comparação entre TSMC, SK Hynix e ASML revela três formas de dependência industrial.
A primeira está na concentração de conhecimento e capacidade de fabricação. A TSMC pode operar nos Estados Unidos, mas continua desenvolvendo e produzindo tecnologias avançadas em Taiwan, onde possui uma extensa infraestrutura industrial.
A segunda aparece na especialização dos componentes. Processadores lógicos, NAND e HBM cumprem funções diferentes, exigem instalações específicas e precisam ser integrados para atender às necessidades de sistemas de IA.
A terceira envolve equipamentos e autorizações. Uma fábrica instalada na China pode depender de máquinas americanas e da aprovação de Washington, enquanto uma unidade americana de lógica avançada continua dependendo de sistemas de litografia produzidos na Europa.
Essa estrutura não significa que a expansão nos Estados Unidos seja incapaz de reduzir riscos. Distribuir capacidade de fabricação entre regiões pode diminuir a exposição a interrupções concentradas em um único território.
A construção de instalações de encapsulamento avançado também poderá reduzir a necessidade de enviar determinados componentes para processamento em outros países.
Mas esses benefícios dependem de projetos concluídos e efetivamente integrados às operações comerciais.
Durante a transição, uma empresa pode passar a administrar fábricas em mais países sem deixar de depender dos mesmos fornecedores essenciais. Em determinados processos, a distribuição geográfica ainda acrescenta necessidades de transporte, coordenação técnica e sincronização entre unidades.
Portanto, não há evidência suficiente para afirmar que os investimentos estejam criando uma dependência industrial inteiramente nova. O movimento observado é sobretudo a redistribuição de uma cadeia já interdependente, com novas instalações sendo incorporadas antes que todas as capacidades complementares estejam disponíveis localmente.
As próximas decisões permitirão medir a autonomia produtiva
Três acontecimentos ajudarão a avaliar os efeitos concretos dessa reorganização.
O primeiro é a decisão americana sobre os equipamentos adicionais destinados à instalação de Dalian. Uma eventual autorização poderá esclarecer as condições impostas à SK Hynix, mas não significará automaticamente que a fábrica de NAND nos Estados Unidos será construída.
O segundo é o início previsto da produção em volume na segunda fábrica da TSMC no Arizona, no terceiro trimestre de 2027. A evolução da capacidade efetivamente utilizada e a implantação das instalações de encapsulamento permitirão avaliar quanto do processo produtivo poderá ser realizado no país.
O terceiro é a resposta industrial da ASML à demanda projetada para 2027 e 2028. A disponibilidade real de equipamentos e sua instalação nas fábricas serão indicadores mais concretos do que o interesse antecipado em encomendas para o final da década.
Também será necessário acompanhar investimentos efetivamente executados, rendimentos de fabricação e capacidade entregue ao mercado. Sem métricas equivalentes, não é possível estabelecer comparações confiáveis de custo ou produtividade entre fábricas americanas e asiáticas.
Os acontecimentos de outubro deixam uma conclusão delimitada: os Estados Unidos estão ampliando sua capacidade de fabricar semicondutores, mas ainda não demonstraram autonomia sobre toda a cadeia necessária para produzir os chips mais avançados.
A diferença entre essas duas condições será determinada menos pelo volume de investimentos anunciados e mais pela capacidade de colocar fábricas, equipamentos, memórias e processos complementares em operação conjunta.