A queda das ações de empresas de infraestrutura de inteligência artificial em 14 de outubro expôs uma preocupação que vai além das avaliações de mercado: a expansão dos data centers depende de condições financeiras muito diferentes entre as empresas que participam dela. Enquanto operadoras como CoreWeave precisam levantar bilhões de dólares para adquirir equipamentos e ampliar capacidade, fabricantes como a TSMC continuam gerando caixa suficiente para sustentar investimentos elevados.
A pressão ganhou força depois que a inflação americana atingiu 3,7% em setembro, reacendendo expectativas de novos aumentos dos juros pelo Federal Reserve. CoreWeave, Nebius, Oracle e Dell registraram perdas expressivas em bolsa, mas o movimento não demonstra, isoladamente, uma retração na demanda por inteligência artificial.
Os balanços e os preços dos títulos de dívida apontam para uma conclusão mais específica: o financiamento já apresenta sinais concretos de encarecimento para determinados operadores, sem evidência suficiente de que o setor inteiro esteja enfrentando uma crise de capital.
CoreWeave mostra como o risco financeiro pode crescer antes da demanda enfraquecer
O sinal mais evidente apareceu no mercado de dívida da CoreWeave. Títulos da companhia com vencimento em 2032, emitidos em junho com juros anuais de 9,625%, passaram a oferecer rendimentos próximos de 15% no mercado secundário durante a turbulência de outubro.
A diferença não significa que toda a dívida existente da empresa passou a custar 15%. O rendimento reflete o preço que investidores exigiam naquele momento para comprar esses títulos. Ainda assim, funciona como um alerta sobre as condições que a companhia poderá encontrar ao procurar novos financiamentos.
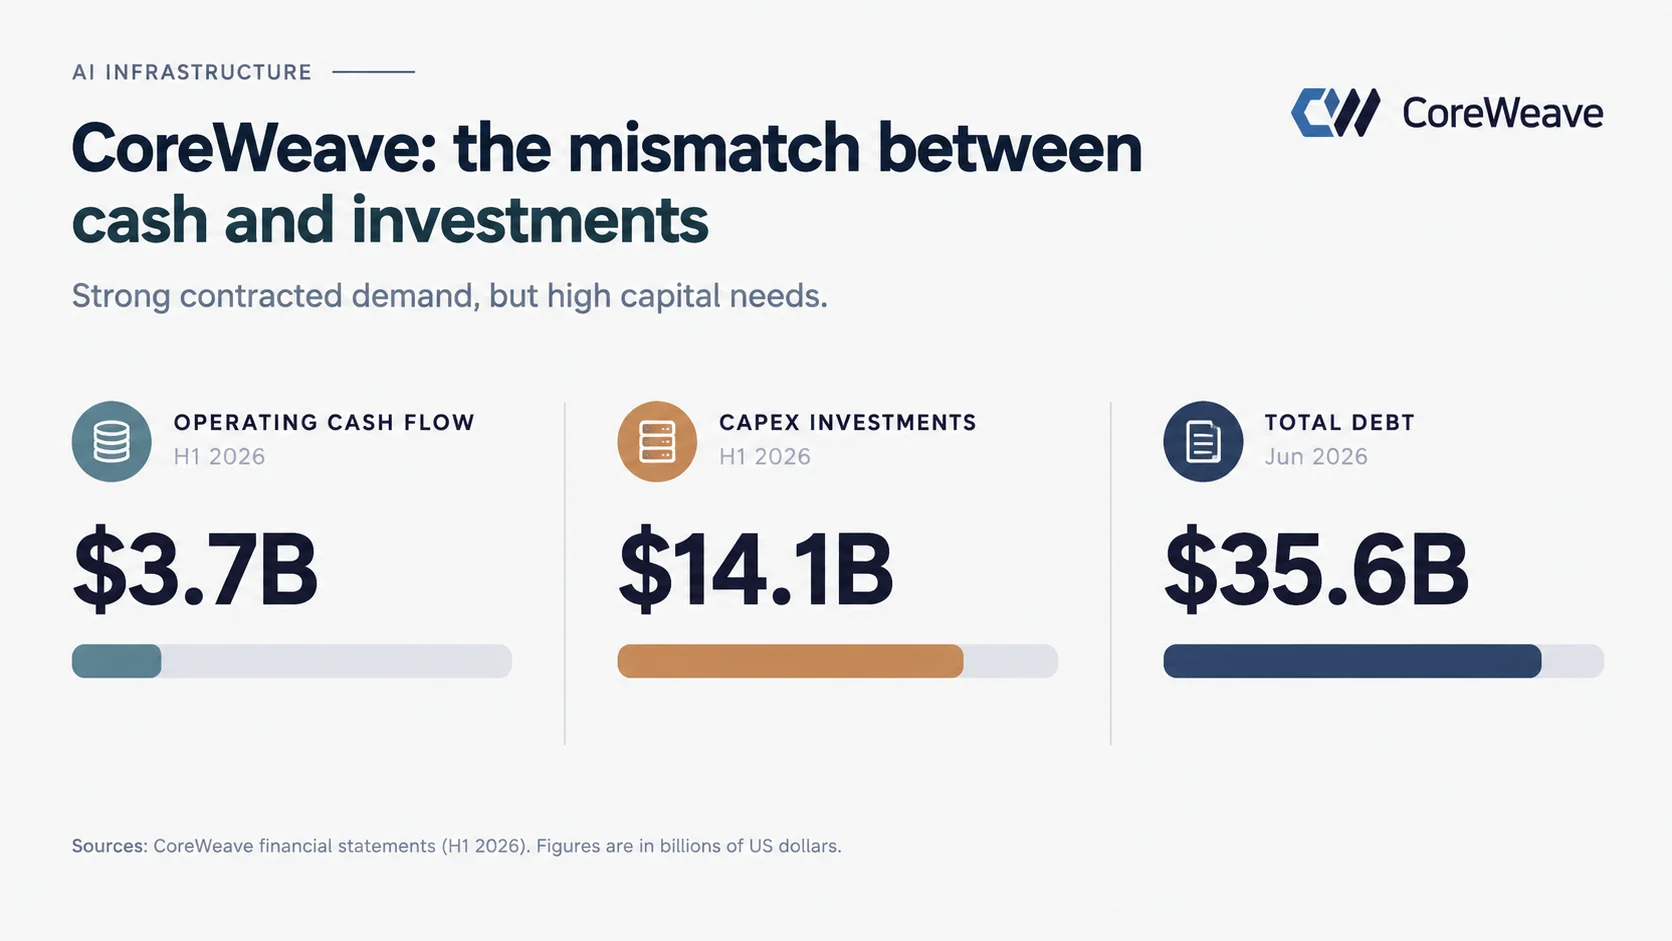
Em seu balanço referente a junho de 2026, a CoreWeave informou US$ 35,6 bilhões em endividamento, com aproximadamente US$ 6,2 bilhões em pagamentos de principal previstos para 2027.
No primeiro semestre, a empresa gerou US$ 3,7 bilhões em caixa operacional, enquanto suas compras de propriedades e equipamentos consumiram US$ 14,1 bilhões. A diferença ajuda a explicar sua dependência de emissões de dívida, ações e outros instrumentos financeiros.
O problema não está necessariamente na ausência de clientes. A companhia registrava US$ 103,7 bilhões em obrigações de desempenho ainda não cumpridas, valor associado principalmente a contratos de receita futura.
Contratos bilionários, porém, não equivalem a dinheiro disponível imediatamente. Os pagamentos são recebidos ao longo do cumprimento das obrigações, enquanto a aquisição de servidores, GPUs e equipamentos pode exigir recursos antecipados.
Essa diferença de calendário cria uma vulnerabilidade: mesmo com demanda contratada, a empresa precisa financiar o intervalo entre construir sua infraestrutura e receber os pagamentos correspondentes.
Se o custo desse financiamento subir continuamente, projetos que ofereciam retornos atraentes podem perder parte de sua rentabilidade.
Nem todas as operadoras estão pagando o mesmo preço
A Nebius oferece um contraponto importante.
Em julho, a companhia anunciou uma operação de financiamento garantido de aproximadamente US$ 775 milhões, com vencimento em outubro de 2030 e remuneração de SOFR mais 2,5 pontos percentuais.
A operação foi estruturada com garantias vinculadas à infraestrutura de GPUs e aos fluxos financeiros de um contrato com cliente de grau de investimento.
Essa arquitetura diminui determinados riscos para o credor, pois associa o empréstimo a ativos e receitas contratadas.
Comparar diretamente essa taxa com o rendimento dos títulos da CoreWeave seria inadequado. Um empréstimo garantido por ativos e contratos possui características de risco diferentes das de um título corporativo sem as mesmas garantias.
Ainda assim, o contraste revela que a disponibilidade de capital depende de fatores como qualidade dos contratos, garantias, estrutura da dívida e capacidade de antecipar receitas.
A própria Nebius informou, em seus resultados do segundo trimestre, que acordos com pagamentos antecipados de clientes cobriam entre 50% e 60% dos investimentos relacionados a determinados contratos.
Esses mecanismos reduzem a necessidade de financiamento externo, embora não eliminem obrigações operacionais nem garantam rentabilidade.
O cenário também ajuda a explicar por que empresas que atuam no mesmo segmento podem enfrentar condições de crédito muito distintas.
Oracle mostra que lucratividade não elimina a necessidade de financiamento
A Oracle ocupa uma posição intermediária nessa comparação.
A empresa possui negócios consolidados e lucrativos, mas sua expansão em infraestrutura de IA exige investimentos que superam temporariamente a geração operacional de caixa.
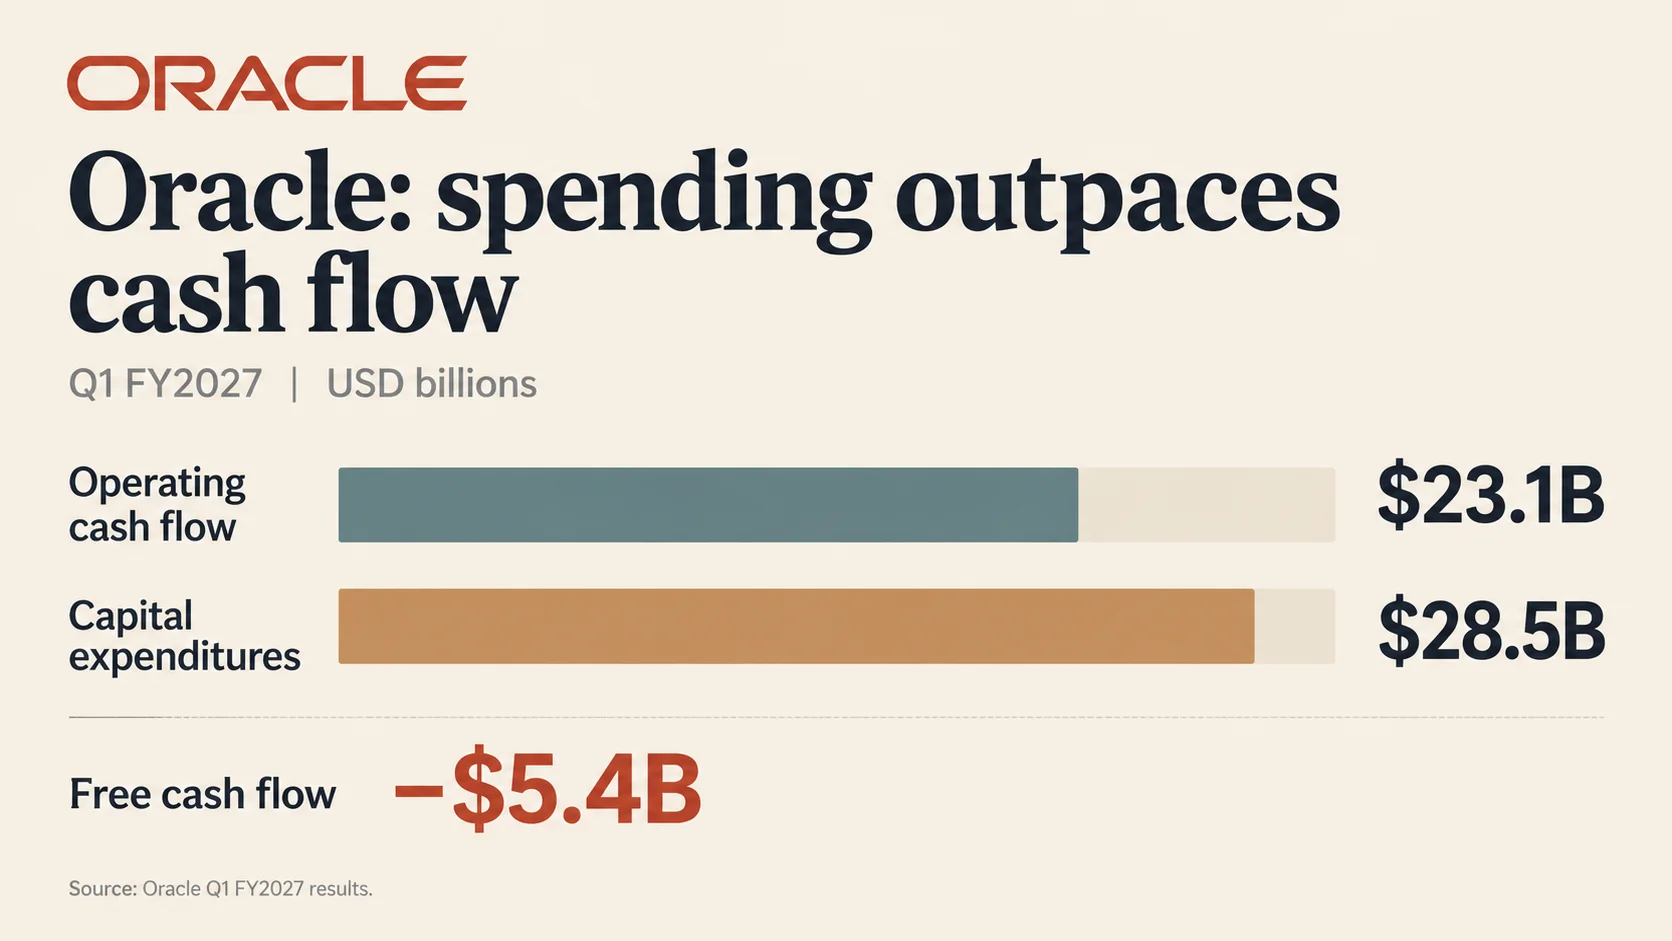
No primeiro trimestre de seu ano fiscal de 2027, a companhia registrou US$ 28,5 bilhões em investimentos de capital, diante de US$ 23,1 bilhões em caixa gerado pelas operações.
O fluxo de caixa livre ficou negativo em aproximadamente US$ 5,4 bilhões.
Há uma particularidade importante: o caixa operacional daquele trimestre incluiu US$ 11,4 bilhões em antecipações de clientes com componentes relevantes de financiamento. Esses recursos ajudam a sustentar a construção de infraestrutura, mas também correspondem a obrigações futuras.
A Oracle levantou ainda cerca de US$ 19,9 bilhões líquidos por meio de emissão de ações durante o trimestre.
Portanto, não basta classificar empresas como lucrativas ou deficitárias. É necessário observar se o caixa gerado cobre os investimentos planejados e quanto depende de antecipações, emissões de ações ou novas dívidas.
A Microsoft representa uma estrutura financeira diferente. No exercício encerrado em junho de 2026, registrou US$ 182,9 bilhões em fluxo de caixa operacional, além de manter US$ 76,8 bilhões em caixa e investimentos de curto prazo.
Isso não torna seus investimentos imunes a juros elevados. O custo do capital continua relevante na avaliação de projetos, mesmo quando existe caixa suficiente para financiá-los.
A diferença é que empresas com maior geração interna de recursos possuem mais alternativas para ajustar cronogramas e negociar condições sem depender imediatamente de novos empréstimos.
Os resultados da TSMC contradizem uma retração generalizada da demanda
Os números apresentados pela TSMC em 15 de outubro tornam ainda mais importante separar financiamento de demanda.
A fabricante taiwanesa registrou receita de NT$ 1,49 trilhão no terceiro trimestre, crescimento anual de 50,9%, enquanto o lucro líquido avançou 68,7%, para NT$ 763,1 bilhões.
A plataforma de computação de alto desempenho respondeu por 68% da receita trimestral. Essa categoria inclui aplicações de inteligência artificial, mas não corresponde exclusivamente a elas.
O resultado demonstra a continuidade da procura por tecnologias avançadas de fabricação de semicondutores, embora não permita medir isoladamente a demanda final por capacidade de IA.
O contraste financeiro também é significativo. Durante o trimestre, a TSMC gerou NT$ 919,8 bilhões em caixa operacional e realizou NT$ 443,2 bilhões em investimentos de capital, encerrando o período com fluxo de caixa livre positivo de NT$ 476,6 bilhões.
Para o quarto trimestre, a companhia projetou receita entre US$ 52,3 bilhões e US$ 54,3 bilhões.
O mercado de chips continua apresentando crescimento operacional expressivo justamente quando investidores questionam a sustentabilidade financeira de parte da infraestrutura que utiliza esses componentes.
Não existe contradição necessária entre os dois acontecimentos. Fabricantes podem continuar recebendo encomendas elevadas enquanto determinados compradores enfrentam margens menores, financiamento mais caro ou maior pressão sobre o retorno dos investimentos.
Além disso, as quedas nas ações não tiveram uma causa única. No caso da Dell, por exemplo, o movimento também ocorreu após uma revisão negativa de recomendação pelo Barclays, relacionada a avaliações de mercado e expectativas de crescimento.
Agrupar todas essas empresas como evidência de uma crise de financiamento ignoraria diferenças importantes entre seus modelos de negócio.
O teste decisivo estará nos novos financiamentos e no caixa
As evidências disponíveis sustentam uma distinção: o aumento dos juros e dos prêmios de risco já afeta a avaliação de determinadas dívidas ligadas à infraestrutura de IA. Ainda não demonstram uma paralisação generalizada de investimentos ou uma queda estrutural da demanda.
O risco mais imediato está na rentabilidade dos projetos. Quando juros, custos de construção e despesas operacionais aumentam, a infraestrutura precisa produzir receitas maiores para oferecer o retorno originalmente esperado.
Esse mecanismo tende a ser especialmente relevante para empresas com grandes necessidades de financiamento externo, vencimentos próximos e receitas que serão realizadas ao longo de vários anos.
Os próximos balanços de CoreWeave, Nebius e Oracle permitirão verificar três aspectos concretos: se os investimentos continuam crescendo, qual parcela está sendo financiada por capital externo e quanto custa obter novos recursos.
Também será necessário acompanhar a evolução dos rendimentos dos títulos, dos spreads de crédito, dos pagamentos antecipados de clientes e dos cronogramas de vencimento. Uma deterioração persistente dessas condições, acompanhada por adiamentos de projetos ou redução de capacidade contratada, ofereceria evidências mais fortes de restrições financeiras.
Por enquanto, a principal diferença observável não está entre empresas expostas ou não à inteligência artificial, mas entre aquelas capazes de sustentar a expansão com recursos próprios e as que precisam refinanciar continuamente seu crescimento.
A próxima etapa será determinar se a pressão financeira permanece concentrada em operadores mais endividados ou começa a modificar efetivamente o ritmo de construção de data centers.