TSMC acumula US$ 265 mil millones en compromisos de inversión en Arizona, mientras SK Hynix negocia autorizaciones estadounidenses para instalar equipos en una fábrica en China que, según fuentes consultadas por Reuters, podría ayudar a financiar una futura planta en Estados Unidos. Los dos movimientos coinciden con una alerta de ASML sobre posibles limitaciones en la oferta de máquinas para fabricar semiconductores. Juntos, exponen una cuestión poco evidente en la expansión de la industria estadounidense: construir fábricas en territorio nacional no significa necesariamente controlar la cadena productiva que las mantiene funcionando.
El crecimiento de la inteligencia artificial está acelerando las inversiones en capacidad industrial, pero también aumentando la importancia de recursos concentrados en pocas empresas y regiones. La fabricación de procesadores avanzados, memorias y equipos especializados depende de tecnologías y estructuras industriales diferentes, que no pueden transferirse de un país a otro a la misma velocidad.
La consecuencia es una reorganización de las dependencias existentes, más que su eliminación.
Las inversiones multimillonarias no representan capacidad inmediatamente disponible
Los resultados de TSMC muestran por qué los fabricantes están acelerando sus proyectos. En el tercer trimestre de 2026, la compañía registró un beneficio neto de NT$ 763,1 mil millones, un crecimiento del 68,7% respecto al año anterior, e ingresos de US$ 46,72 mil millones.
Los procesos de fabricación de 7 nanómetros o más avanzados representaron el 79% de los ingresos por obleas. Solo la tecnología de 2 nanómetros representó el 8%, lo que evidencia la rápida expansión comercial de los procesos más sofisticados.
Esas cifras demuestran la escala de las operaciones globales de la empresa, pero no indican cuánta de esa producción ocurre en Estados Unidos, ni permiten atribuir todos los ingresos a la inteligencia artificial.
La expansión estadounidense ya presenta resultados concretos. La primera fábrica de TSMC en Arizona inició la producción en volumen con tecnología de 4 nanómetros a finales de 2024. La segunda unidad, destinada a procesos de 3 nanómetros, concluyó su construcción y deberá iniciar la producción en volumen en el tercer trimestre de 2027.
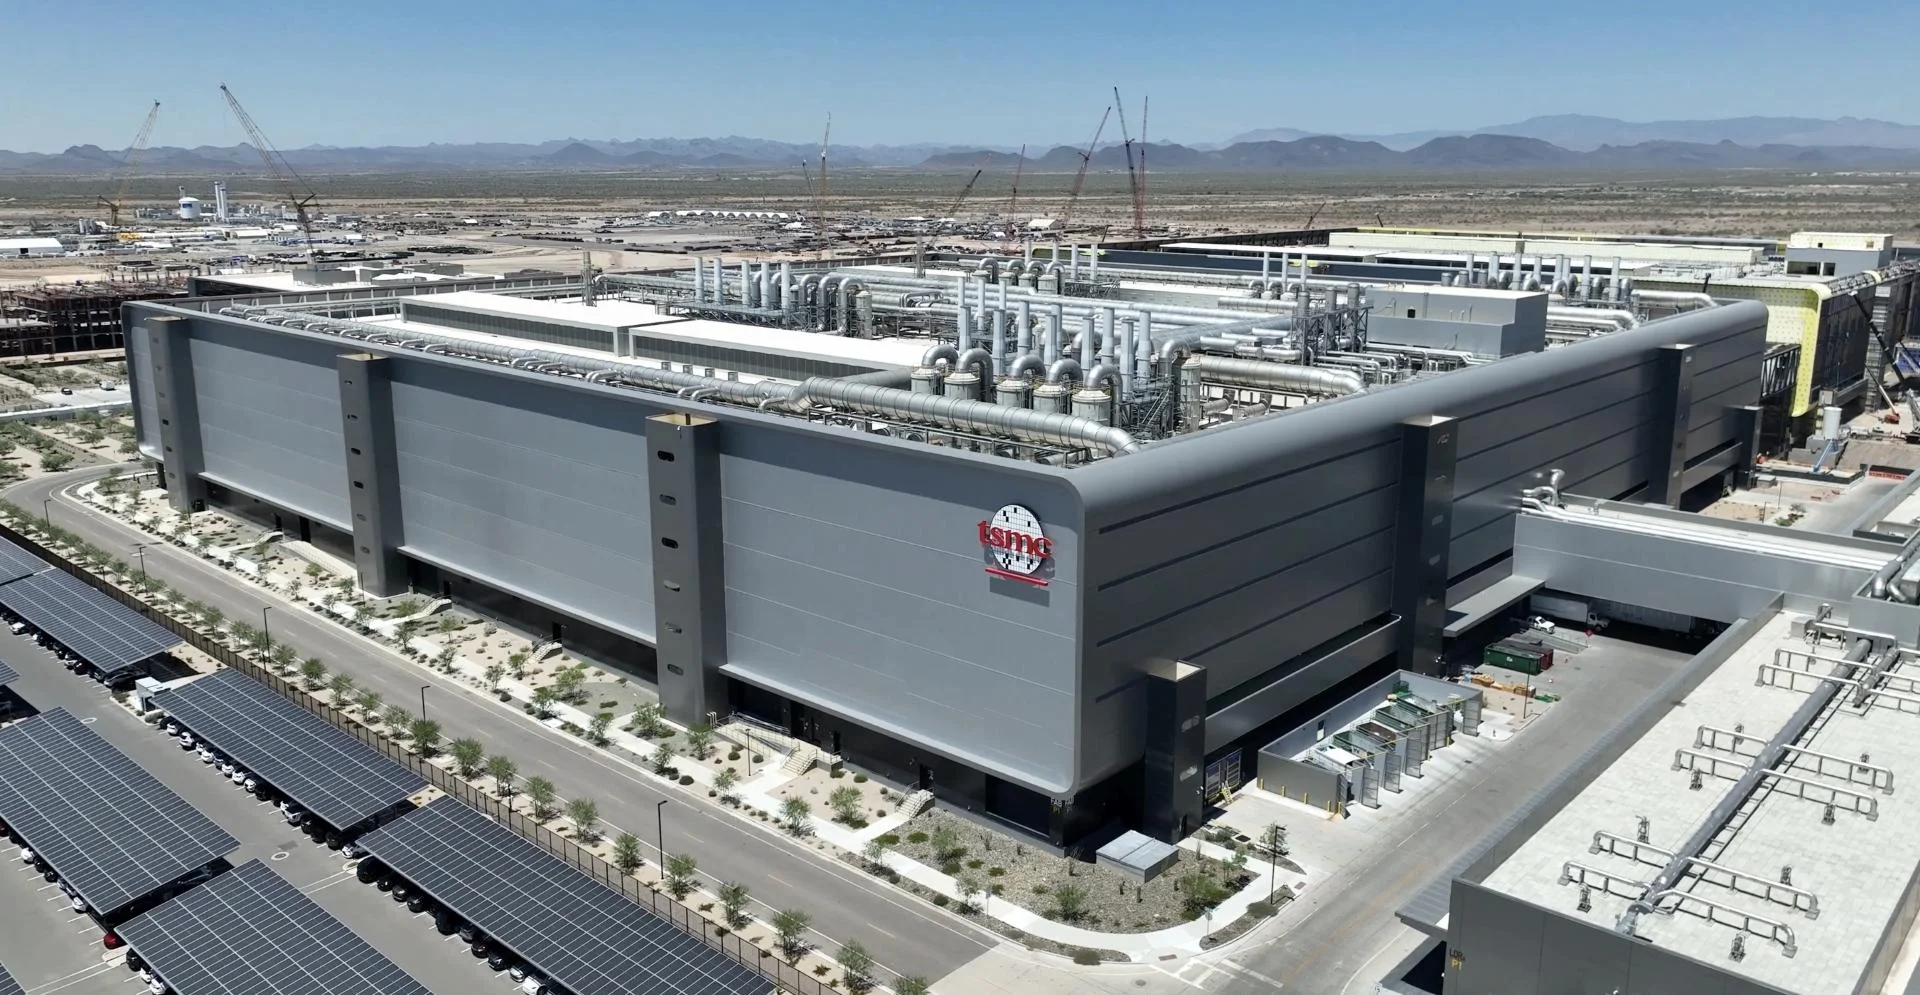
El compromiso financiero total llegó a US$ 265 mil millones después de que la empresa anunciara otros US$ 100 mil millones en julio de 2026, ampliando sus planes para instalaciones de fabricación lógica y encapsulado avanzado.
El valor anunciado, sin embargo, no equivale a gastos ya realizados ni a capacidad productiva instalada. Una parte relevante de la inversión depende de construcciones, instalación de equipos, contratación de profesionales y cualificación de los procesos industriales.
También hay una diferencia entre transferir una tecnología ya desarrollada y establecer un ecosistema completo para operarla. La primera exige infraestructura y ejecución industrial. La segunda implica proveedores locales, mantenimiento especializado, materiales, investigación e integración con otras etapas de la producción.
Estados Unidos está avanzando en la primera tarea, pero la conclusión de la segunda exigirá más tiempo.
El caso de SK Hynix revela una dependencia industrial diferente
La negociación en torno a SK Hynix presenta una aparente contradicción: la posibilidad de que una nueva fábrica estadounidense dependa, inicialmente, de inversiones en una instalación ubicada en China.
Según un reportaje de Reuters publicado el 15 de octubre, la empresa busca autorización para adquirir equipos estadounidenses adicionales destinados al área conocida como Mod B, en su instalación de Dalian, operada en el contexto de las actividades de Solidigm.
Parte de esa estructura se construyó en 2023, pero no recibió todos los equipos originalmente previstos debido a la contracción anterior del mercado de memorias.
Fuentes familiarizadas con las negociaciones afirmaron a Reuters que aumentar la producción en Dalian ayudaría a generar recursos para una futura fábrica de NAND en Estados Unidos, además de sostener el suministro durante la implementación de la nueva unidad.
La compañía confirmó que la instalación de equipos en el área Mod B se realiza mediante consultas y autorizaciones del gobierno estadounidense, pero declaró que no está buscando ampliar su capacidad productiva en ese espacio.
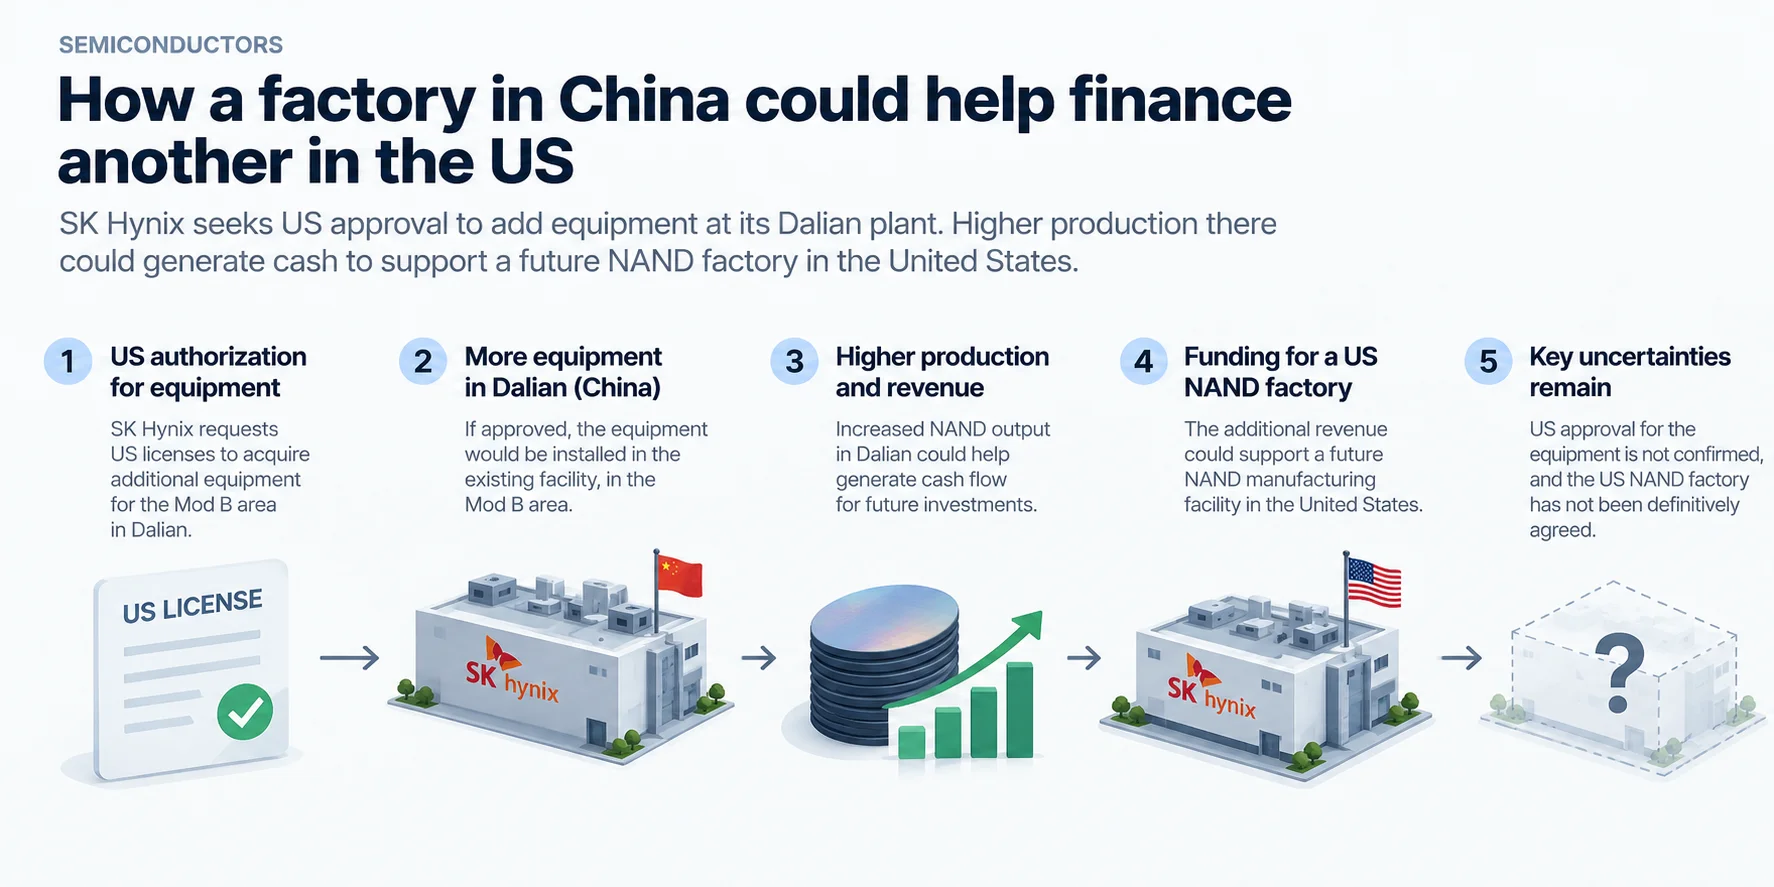
No existe confirmación de que Washington haya aprobado las licencias adicionales solicitadas ni de que la construcción de una fábrica estadounidense de NAND se haya acordado definitivamente. La vinculación entre los dos proyectos sigue basada en la información obtenida por Reuters de sus fuentes.
El episodio también exige una distinción tecnológica importante.
La memoria NAND fabricada en Dalian se utiliza principalmente para el almacenamiento de datos, incluidas las unidades SSD de servidores. Participa de la infraestructura necesaria para la inteligencia artificial, pero no ejecuta los cálculos realizados por aceleradores como las GPU.
Esos procesadores utilizan chips lógicos avanzados, fabricados por empresas como TSMC, y con frecuencia trabajan con HBM, memoria de alto ancho de banda construida a partir de DRAM.
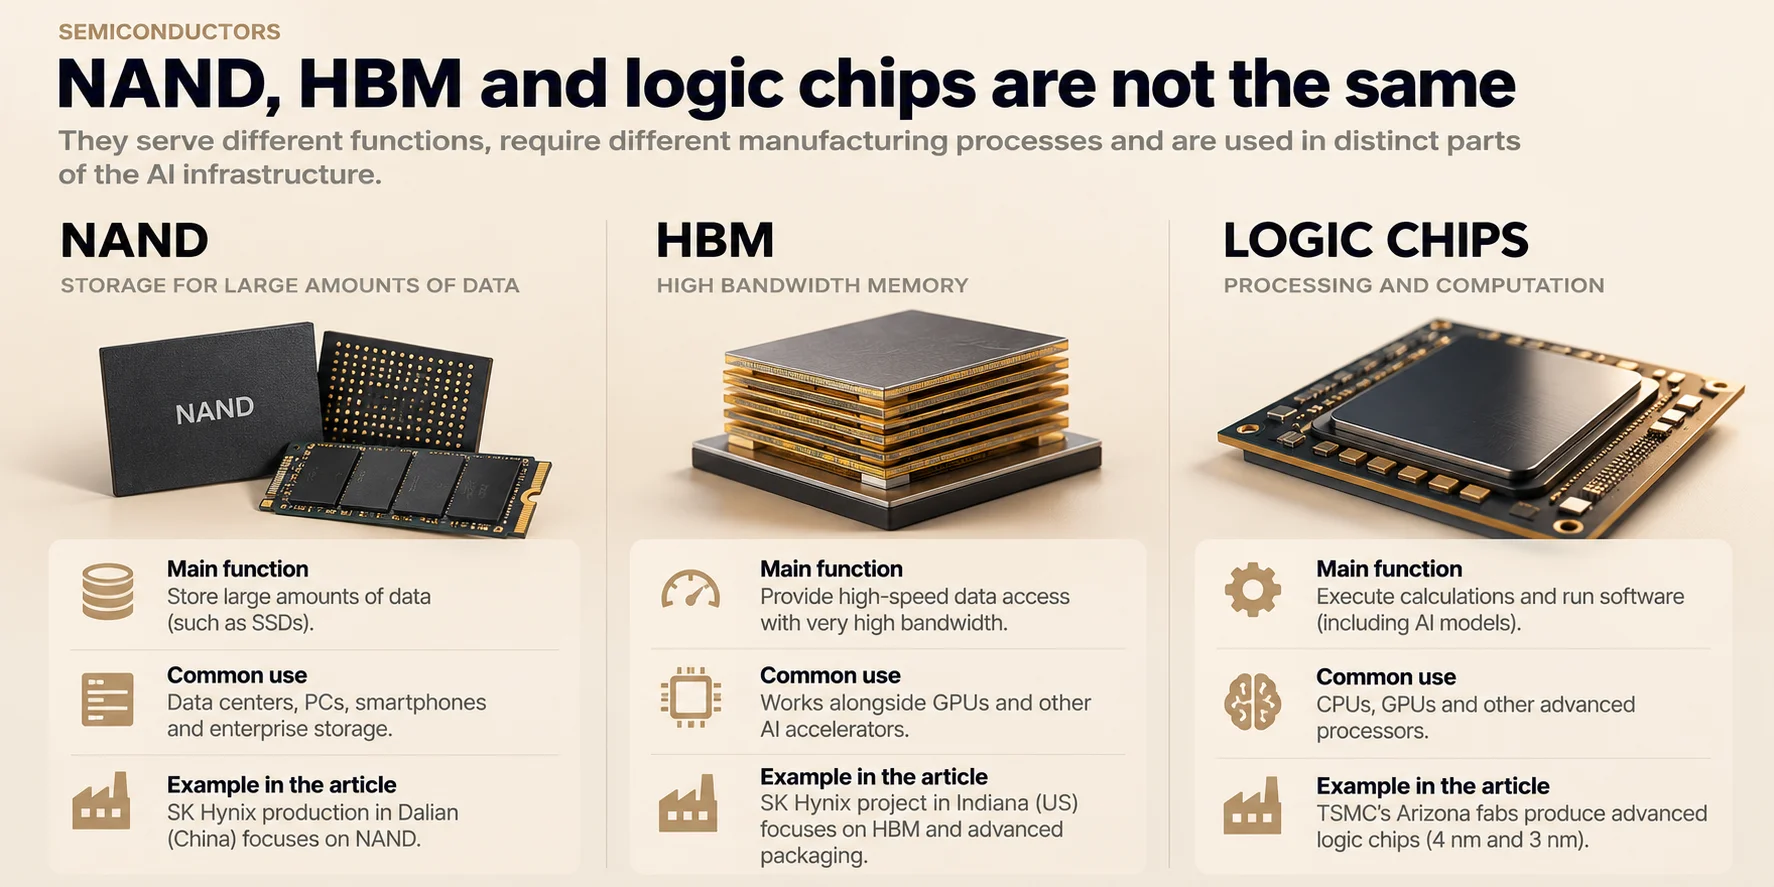
SK Hynix también tiene un proyecto de aproximadamente US$ 3,87 mil millones en Indiana, orientado al encapsulado avanzado de memorias HBM y a la investigación relacionada. Esa instalación no debe confundirse con la posible fábrica estadounidense de NAND.
Así, las inversiones en Dalian, Indiana y Arizona atienden a necesidades industriales distintas. Sumarlas como si todas representaran la misma capacidad de producción de chips para IA produciría una comparación engañosa.
El cuello de botella puede estar en los equipos, no en la ubicación de las fábricas
La discusión sobre Dalian expone otra característica de la cadena de semiconductores: la ubicación de una fábrica no determina por sí sola qué tecnologías puede utilizar.
La instalación china depende de equipos suministrados por fabricantes estadounidenses como Lam Research, Applied Materials y KLA, involucrados en etapas fundamentales de procesamiento, deposición, grabado de materiales e inspección.
En agosto de 2025, el Bureau of Industry and Security, organismo del Departamento de Comercio de Estados Unidos, retiró autorizaciones que permitían a determinadas fábricas extranjeras en China recibir equipos estadounidenses sin licencias individuales.
El organismo informó que pretendía seguir autorizando las operaciones existentes, pero no la ampliación de capacidad ni la actualización tecnológica de esas unidades.
Esa distinción explica parte de la dificultad que enfrenta SK Hynix. Mantener una fábrica en funcionamiento y autorizar la instalación de nuevos equipos son decisiones regulatorias diferentes, especialmente cuando existe capacidad física construida que aún no ha sido totalmente equipada.
La disponibilidad de las máquinas representa una segunda restricción, independiente de la decisión regulatoria.
El 14 de octubre, ASML informó ventas trimestrales de € 11,7 mil millones y un beneficio neto de aproximadamente € 5 mil millones. La fabricante holandesa también afirmó que su oferta actualmente planificada podría ser insuficiente para atender la demanda de los clientes en 2027 y 2028.
Según el CEO Christophe Fouquet, algunos clientes ya manifiestan interés en pedidos para 2029 e incluso 2030. La empresa estudia ampliar la capacidad prevista para 2028 más allá del aumento del 30% comunicado anteriormente.
Esto no significa que todos esos pedidos estén confirmados ni que los futuros retrasos sean inevitables. Se trata de una evaluación de la fabricante ante las proyecciones de sus clientes.
ASML suministra sistemas de litografía ultravioleta extrema, conocidos como EUV, fundamentales para determinadas capas de los chips lógicos más avanzados y de memorias DRAM sofisticadas. También produce equipos DUV, utilizados en diferentes procesos industriales.
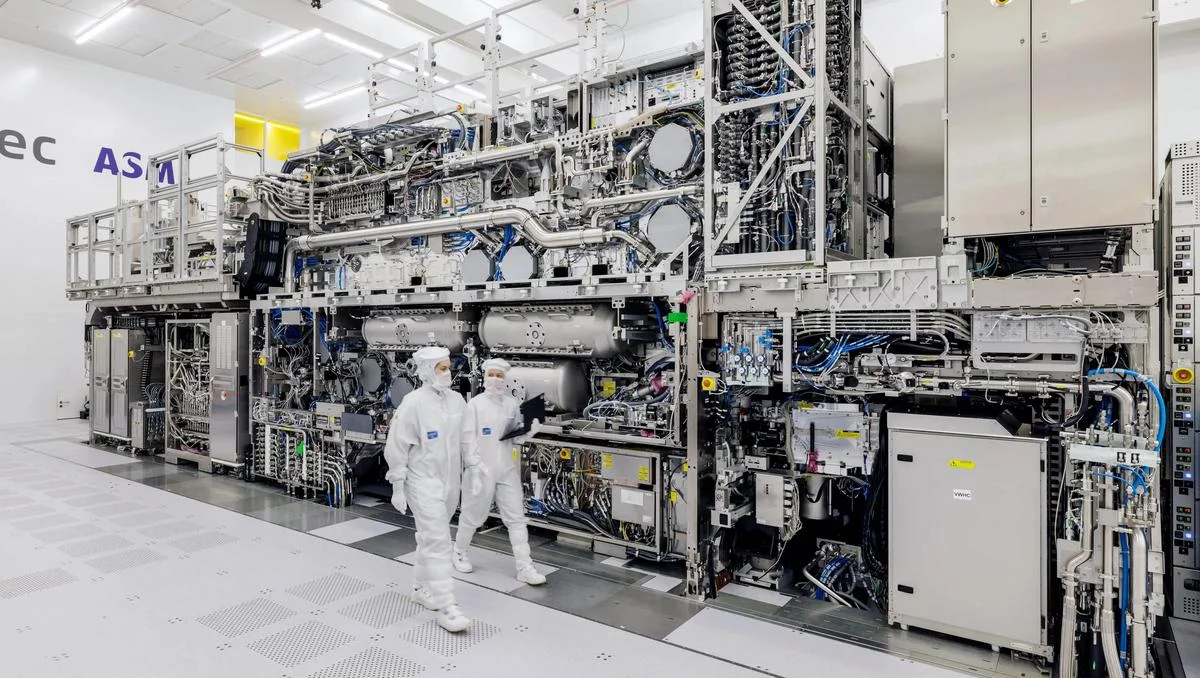
Las necesidades de una fábrica de NAND no son idénticas a las de una instalación de lógica avanzada. Tampoco todas las máquinas comercializadas por ASML son sistemas EUV.
Otro dato de los resultados ilustra esa complejidad: aproximadamente € 3,3 mil millones de las ventas trimestrales provinieron de servicios y mejoras en equipos ya instalados.
Aumentar la producción mundial de semiconductores no depende solo de la construcción de nuevas fábricas. También exige elevar la productividad de las instalaciones existentes, mantener las máquinas operativas y asegurar el acceso a las tecnologías necesarias para modernizarlas.
La expansión estadounidense redistribuye riesgos, pero también exige integración internacional
La comparación entre TSMC, SK Hynix y ASML revela tres formas de dependencia industrial.
La primera está en la concentración de conocimiento y capacidad de fabricación. TSMC puede operar en Estados Unidos, pero continúa desarrollando y produciendo tecnologías avanzadas en Taiwán, donde posee una extensa infraestructura industrial.
La segunda aparece en la especialización de los componentes. Los procesadores lógicos, NAND y HBM cumplen funciones diferentes, exigen instalaciones específicas y deben integrarse para atender las necesidades de los sistemas de IA.
La tercera implica equipos y autorizaciones. Una fábrica instalada en China puede depender de máquinas estadounidenses y de la aprobación de Washington, mientras que una unidad estadounidense de lógica avanzada sigue dependiendo de sistemas de litografía producidos en Europa.
Esa estructura no significa que la expansión en Estados Unidos sea incapaz de reducir riesgos. Distribuir capacidad de fabricación entre regiones puede disminuir la exposición a interrupciones concentradas en un único territorio.
La construcción de instalaciones de encapsulado avanzado también podría reducir la necesidad de enviar determinados componentes para su procesamiento a otros países.
Pero esos beneficios dependen de proyectos concluidos y efectivamente integrados en las operaciones comerciales.
Durante la transición, una empresa puede pasar a administrar fábricas en más países sin dejar de depender de los mismos proveedores esenciales. En determinados procesos, la distribución geográfica todavía añade necesidades de transporte, coordinación técnica y sincronización entre unidades.
Por lo tanto, no hay evidencia suficiente para afirmar que las inversiones estén creando una dependencia industrial enteramente nueva. El movimiento observado es, sobre todo, la redistribución de una cadena ya interdependiente, con nuevas instalaciones que se incorporan antes de que todas las capacidades complementarias estén disponibles localmente.
Las próximas decisiones permitirán medir la autonomía productiva
Tres acontecimientos ayudarán a evaluar los efectos concretos de esta reorganización.
El primero es la decisión estadounidense sobre los equipos adicionales destinados a la instalación de Dalian. Una eventual autorización podrá aclarar las condiciones impuestas a SK Hynix, pero no significará automáticamente que la fábrica de NAND en Estados Unidos se construirá.
El segundo es el inicio previsto de la producción en volumen en la segunda fábrica de TSMC en Arizona, en el tercer trimestre de 2027. La evolución de la capacidad efectivamente utilizada y la implementación de las instalaciones de encapsulado permitirán evaluar cuánto del proceso productivo podrá realizarse en el país.
El tercero es la respuesta industrial de ASML a la demanda proyectada para 2027 y 2028. La disponibilidad real de equipos y su instalación en las fábricas serán indicadores más concretos que el interés anticipado en pedidos para el final de la década.
También será necesario seguir las inversiones efectivamente ejecutadas, los rendimientos de fabricación y la capacidad entregada al mercado. Sin métricas equivalentes, no es posible establecer comparaciones confiables de costo o productividad entre fábricas estadounidenses y asiáticas.
Los acontecimientos de octubre dejan una conclusión delimitada: Estados Unidos está ampliando su capacidad de fabricar semiconductores, pero aún no ha demostrado autonomía sobre toda la cadena necesaria para producir los chips más avanzados.
La diferencia entre esas dos condiciones estará determinada menos por el volumen de inversiones anunciadas y más por la capacidad de poner en funcionamiento conjunto fábricas, equipos, memorias y procesos complementarios.