La caída de las acciones de empresas de infraestructura de inteligencia artificial el 14 de octubre expuso una preocupación que va más allá de las valoraciones de mercado: la expansión de los centros de datos depende de condiciones financieras muy diferentes entre las empresas que participan en ella. Mientras operadores como CoreWeave necesitan recaudar miles de millones de dólares para adquirir equipos y ampliar capacidad, fabricantes como TSMC siguen generando caja suficiente para sostener inversiones elevadas.
La presión se intensificó después de que la inflación estadounidense alcanzara el 3,7% en septiembre, reavivando las expectativas de nuevos aumentos de las tasas por parte del Federal Reserve. CoreWeave, Nebius, Oracle y Dell registraron pérdidas significativas en bolsa, pero el movimiento no demuestra, por sí solo, una contracción de la demanda de inteligencia artificial.
Los balances y los precios de los títulos de deuda apuntan a una conclusión más específica: el financiamiento ya presenta señales concretas de encarecimiento para determinados operadores, sin evidencia suficiente de que todo el sector esté enfrentando una crisis de capital.
CoreWeave muestra cómo el riesgo financiero puede crecer antes de que la demanda se debilite
La señal más evidente apareció en el mercado de deuda de CoreWeave. Los bonos de la compañía con vencimiento en 2032, emitidos en junio con una tasa de interés anual del 9,625%, pasaron a ofrecer rendimientos cercanos al 15% en el mercado secundario durante la turbulencia de octubre.
La diferencia no significa que toda la deuda existente de la empresa pasó a costar un 15%. El rendimiento refleja el precio que los inversores exigían en ese momento para comprar esos bonos. Aun así, funciona como una alerta sobre las condiciones que la compañía podría encontrar al buscar nuevos financiamientos.
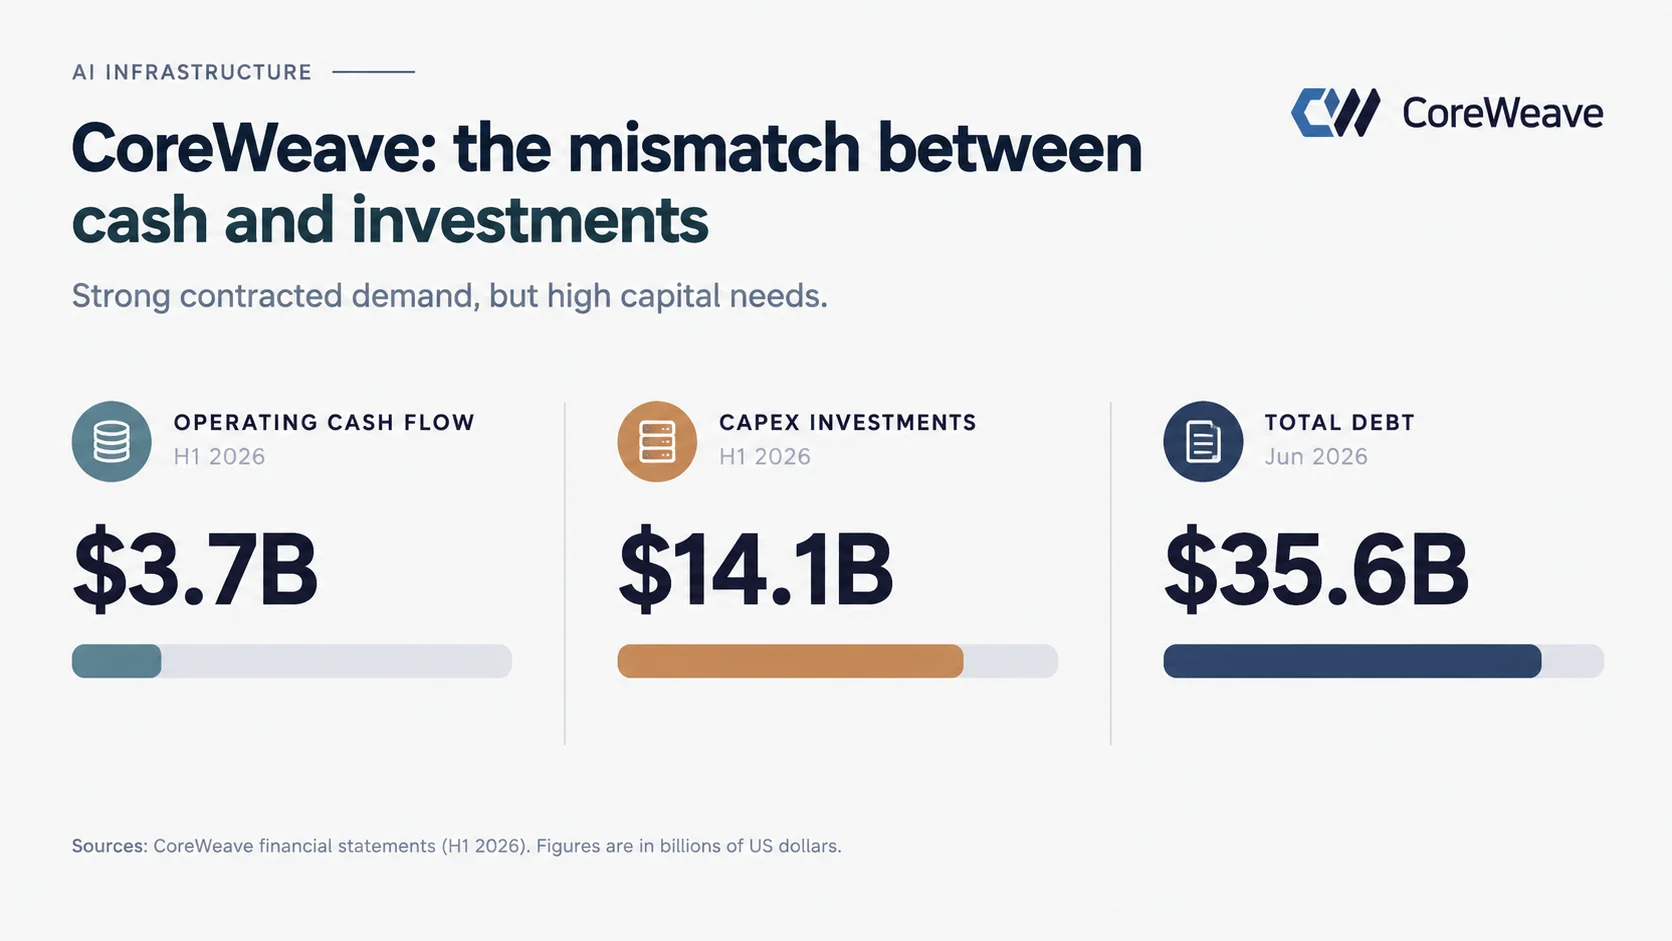
En su balance correspondiente a junio de 2026, CoreWeave informó US$ 35,6 mil millones en endeudamiento, con aproximadamente US$ 6,2 mil millones en pagos de principal previstos para 2027.
En el primer semestre, la empresa generó US$ 3,7 mil millones en caja operativa, mientras que sus compras de propiedades y equipos consumieron US$ 14,1 mil millones. La diferencia ayuda a explicar su dependencia de emisiones de deuda, acciones y otros instrumentos financieros.
El problema no está necesariamente en la ausencia de clientes. La compañía registraba US$ 103,7 mil millones en obligaciones de desempeño aún no cumplidas, un valor asociado principalmente a contratos de ingresos futuros.
Sin embargo, los contratos multimillonarios no equivalen a dinero disponible de inmediato. Los pagos se reciben a lo largo del cumplimiento de las obligaciones, mientras que la adquisición de servidores, GPUs y equipos puede exigir recursos anticipados.
Esa diferencia de calendario crea una vulnerabilidad: incluso con demanda contratada, la empresa necesita financiar el intervalo entre construir su infraestructura y recibir los pagos correspondientes.
Si el costo de ese financiamiento sube continuamente, los proyectos que ofrecían retornos atractivos pueden perder parte de su rentabilidad.
No todas las operadoras están pagando el mismo precio
Nebius ofrece un contrapunto importante.
En julio, la compañía anunció una operación de financiamiento garantizado de aproximadamente US$ 775 millones, con vencimiento en octubre de 2030 y una remuneración de SOFR más 2,5 puntos porcentuales.
La operación se estructuró con garantías vinculadas a la infraestructura de GPUs y a los flujos financieros de un contrato con un cliente con grado de inversión.
Esa arquitectura reduce determinados riesgos para el acreedor, ya que asocia el préstamo a activos e ingresos contratados.
Comparar directamente esa tasa con el rendimiento de los bonos de CoreWeave sería inadecuado. Un préstamo garantizado por activos y contratos posee características de riesgo diferentes a las de un bono corporativo sin las mismas garantías.
Aun así, el contraste revela que la disponibilidad de capital depende de factores como la calidad de los contratos, las garantías, la estructura de la deuda y la capacidad de anticipar ingresos.
La propia Nebius informó, en sus resultados del segundo trimestre, que los acuerdos con pagos anticipados de clientes cubrían entre el 50% y el 60% de las inversiones relacionadas con determinados contratos.
Esos mecanismos reducen la necesidad de financiamiento externo, aunque no eliminan obligaciones operativas ni garantizan rentabilidad.
El escenario también ayuda a explicar por qué empresas que operan en el mismo segmento pueden enfrentar condiciones de crédito muy distintas.
Oracle muestra que la rentabilidad no elimina la necesidad de financiamiento
Oracle ocupa una posición intermedia en esa comparación.
La empresa tiene negocios consolidados y rentables, pero su expansión en infraestructura de IA exige inversiones que superan temporalmente la generación operativa de caja.
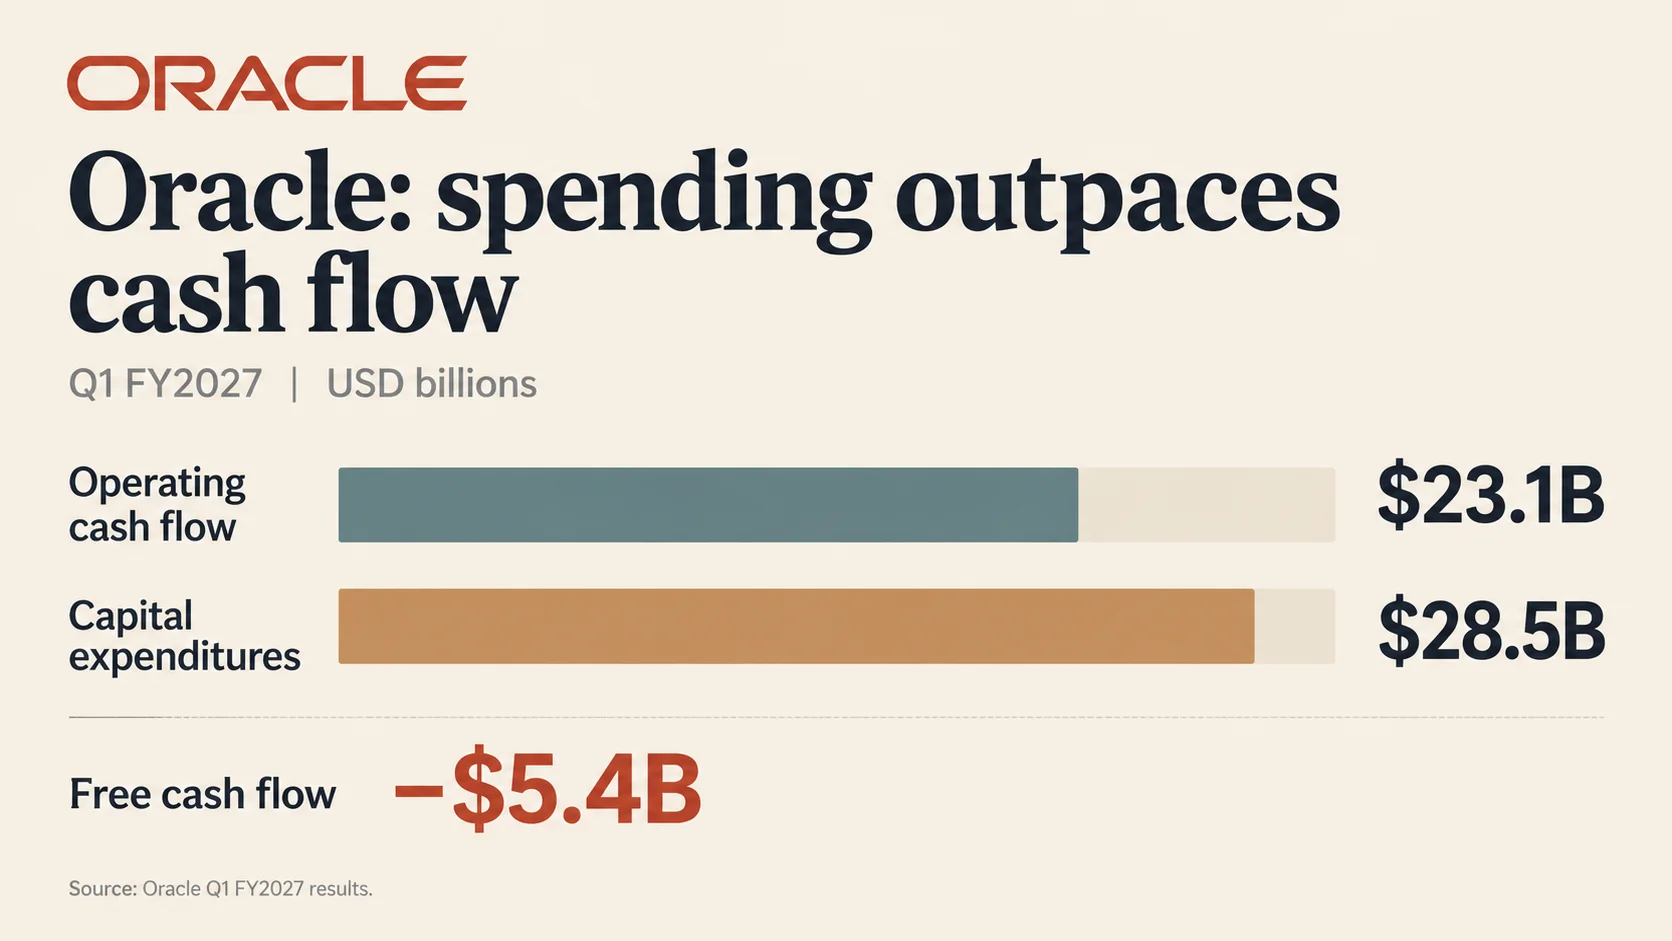
En el primer trimestre de su año fiscal de 2027, la compañía registró US$ 28,5 mil millones en inversiones de capital, frente a US$ 23,1 mil millones en caja generada por las operaciones.
El flujo de caja libre fue negativo en aproximadamente US$ 5,4 mil millones.
Hay una particularidad importante: la caja operativa de ese trimestre incluyó US$ 11,4 mil millones en anticipos de clientes con componentes relevantes de financiamiento. Esos recursos ayudan a sostener la construcción de infraestructura, pero también corresponden a obligaciones futuras.
Oracle además recaudó cerca de US$ 19,9 mil millones netos mediante la emisión de acciones durante el trimestre.
Por lo tanto, no basta con clasificar a las empresas como rentables o deficitarias. Es necesario observar si la caja generada cubre las inversiones planificadas y cuánto depende de anticipos, emisiones de acciones o nuevas deudas.
Microsoft representa una estructura financiera diferente. En el ejercicio cerrado en junio de 2026, registró US$ 182,9 mil millones en flujo de caja operativo, además de mantener US$ 76,8 mil millones en caja e inversiones a corto plazo.
Esto no hace que sus inversiones sean inmunes a las tasas de interés elevadas. El costo del capital sigue siendo relevante en la evaluación de proyectos, incluso cuando existe caja suficiente para financiarlos.
La diferencia es que las empresas con mayor generación interna de recursos tienen más alternativas para ajustar cronogramas y negociar condiciones sin depender de inmediato de nuevos préstamos.
Los resultados de TSMC contradicen una contracción generalizada de la demanda
Las cifras presentadas por TSMC el 15 de octubre hacen aún más importante separar financiamiento de demanda.
La fabricante taiwanesa registró ingresos de NT$ 1,49 billones en el tercer trimestre, un crecimiento anual del 50,9%, mientras que el beneficio neto avanzó un 68,7%, hasta NT$ 763,1 mil millones.
La plataforma de computación de alto rendimiento representó el 68% de los ingresos trimestrales. Esa categoría incluye aplicaciones de inteligencia artificial, pero no corresponde exclusivamente a ellas.
El resultado demuestra la continuidad de la demanda de tecnologías avanzadas de fabricación de semiconductores, aunque no permite medir de forma aislada la demanda final de capacidad de IA.
El contraste financiero también es significativo. Durante el trimestre, TSMC generó NT$ 919,8 mil millones en caja operativa y realizó NT$ 443,2 mil millones en inversiones de capital, cerrando el período con un flujo de caja libre positivo de NT$ 476,6 mil millones.
Para el cuarto trimestre, la compañía proyectó ingresos de entre US$ 52,3 mil millones y US$ 54,3 mil millones.
El mercado de chips sigue mostrando un crecimiento operativo significativo justamente cuando los inversores cuestionan la sostenibilidad financiera de parte de la infraestructura que utiliza esos componentes.
No existe una contradicción necesaria entre ambos acontecimientos. Los fabricantes pueden seguir recibiendo pedidos elevados mientras determinados compradores enfrentan márgenes menores, financiamiento más caro o mayor presión sobre el retorno de las inversiones.
Además, las caídas de las acciones no tuvieron una causa única. En el caso de Dell, por ejemplo, el movimiento también se produjo tras una revisión negativa de la recomendación por parte de Barclays, relacionada con valoraciones de mercado y expectativas de crecimiento.
Agrupar a todas esas empresas como evidencia de una crisis de financiamiento ignoraría diferencias importantes entre sus modelos de negocio.
La prueba decisiva estará en los nuevos financiamientos y en la caja
Las evidencias disponibles respaldan una distinción: el aumento de las tasas de interés y de las primas de riesgo ya afecta la valoración de determinadas deudas vinculadas a la infraestructura de IA. Aún no demuestran una paralización generalizada de inversiones ni una caída estructural de la demanda.
El riesgo más inmediato está en la rentabilidad de los proyectos. Cuando aumentan las tasas de interés, los costos de construcción y los gastos operativos, la infraestructura necesita generar mayores ingresos para ofrecer el retorno originalmente esperado.
Ese mecanismo tiende a ser especialmente relevante para empresas con grandes necesidades de financiamiento externo, vencimientos próximos e ingresos que se realizarán a lo largo de varios años.
Los próximos balances de CoreWeave, Nebius y Oracle permitirán verificar tres aspectos concretos: si las inversiones siguen creciendo, qué porción está siendo financiada con capital externo y cuánto cuesta obtener nuevos recursos.
También será necesario seguir la evolución de los rendimientos de los bonos, los spreads de crédito, los pagos anticipados de clientes y los cronogramas de vencimiento. Un deterioro persistente de esas condiciones, acompañado de aplazamientos de proyectos o reducción de la capacidad contratada, ofrecería evidencia más sólida de restricciones financieras.
Por ahora, la principal diferencia observable no está entre empresas expuestas o no a la inteligencia artificial, sino entre aquellas capaces de sostener la expansión con recursos propios y las que necesitan refinanciar continuamente su crecimiento.
La próxima etapa será determinar si la presión financiera permanece concentrada en los operadores más endeudados o comienza a modificar efectivamente el ritmo de construcción de centros de datos.