O Federal Reserve começou a transformar o GENIUS Act em um caminho operacional para bancos americanos emitirem stablecoins. A proposta publicada no Federal Register nesta terça feira, 29 de setembro, define como bancos estaduais membros do Fed poderão pedir autorização para criar subsidiárias emissoras. Mas o desenho regulatório indica que ter permissão legal para entrar não significa que todos os bancos terão condições econômicas de fazê lo.
A questão central passa a ser menos quem está autorizado a emitir e mais quem consegue sustentar capital, reservas, liquidez, tecnologia, compliance e supervisão suficientes para operar uma stablecoin competitiva. E o próprio Fed reconhece que, ao menos no início, os candidatos mais prováveis são instituições maiores.
O custo real começa antes da primeira stablecoin
O processo proposto exige que o banco apresente plano de negócios, estrutura de governança, relações com terceiros, modelo de distribuição, composição e gestão das reservas, projeções financeiras para três anos e políticas para resgates, custódia, processamento, reconciliação, sanções e prevenção à lavagem de dinheiro. O Fed também poderá solicitar informações adicionais quando considerar necessário para avaliar a segurança da operação.
Isoladamente, preencher o pedido não parece ser a principal barreira. O próprio Fed estima cerca de 80 horas de trabalho para cumprir os requisitos formais da aplicação. O problema está na infraestrutura que precisa existir por trás dos documentos apresentados.
Em proposta paralela, o Fed estabelece que stablecoins supervisionadas pelo Board deverão permanecer respaldadas por reservas identificáveis de pelo menos um para um. O emissor deverá ter sistemas capazes de monitorar o valor dessas reservas e demonstrar capacidade operacional para acessá las e convertê las em liquidez quando necessário.
Os resgates, pela proposta, deverão ocorrer em até dois dias úteis, salvo situações específicas determinadas pelo regulador. Esse prazo aumenta a importância de reservas líquidas, acesso rápido ao sistema financeiro e processos operacionais preparados para absorver picos de pedidos de conversão.
Capital cria uma barreira que não aparece no texto do GENIUS Act
A regulamentação prudencial proposta também introduz requisitos de capital para riscos de crédito, contraparte, ativos fora das reservas e perdas operacionais. Para novas subsidiárias emissoras, o Fed propõe ainda um piso inicial de US$ 5 milhões durante os primeiros três anos, sujeito ao maior valor entre esse limite e o capital calculado pelo risco efetivo da operação.
US$ 5 milhões não são, por si só, um obstáculo para boa parte do setor bancário americano. Mas o valor não captura os investimentos necessários em compliance, gestão de reservas, tecnologia, auditoria, segurança, integração com blockchains, monitoramento de transações e capacidade de resgate.
É por isso que o próprio Fed afirma esperar que os primeiros bancos interessados sejam instituições maiores, com infraestrutura de compliance e capital necessários para sustentar a emissão. Para sua análise regulatória, o Board estima que apenas cinco a dez bancos estaduais membros do Fed possam solicitar autorização inicialmente.
Esse é um sinal importante sobre o efeito prático do GENIUS Act. A lei abre o mercado bancário para stablecoins, mas o primeiro ciclo de competição pode ser muito mais concentrado do que a quantidade de bancos elegíveis sugere.
Grandes bancos já estão escolhendo escala compartilhada
O comportamento do mercado reforça essa leitura. Um grupo de 21 instituições financeiras, incluindo Bank of America, Citi, Goldman Sachs, Wells Fargo, PNC e outras instituições globais, anunciou neste mês a intenção de lançar conjuntamente uma stablecoin em dólar no primeiro semestre de 2027. O projeto pretende operar em conformidade com o GENIUS Act.
O modelo de consórcio permite dividir infraestrutura, liquidez, distribuição e custos regulatórios, em vez de cada banco tentar construir individualmente uma stablecoin com escala suficiente para competir.
O próprio Fed parece antecipar essa estrutura. A proposta pergunta especificamente como deveria funcionar a análise de consórcios formados por bancos submetidos a diferentes reguladores e quais informações seriam necessárias para avaliar estruturas compartilhadas de emissão.
Isso cria uma possibilidade diferente da simples proliferação de centenas de moedas bancárias: algumas stablecoins compartilhadas por grandes grupos financeiros, acompanhadas por bancos que utilizam a infraestrutura sem necessariamente se tornarem emissores independentes.
Para bancos menores, infraestrutura pode valer mais que emissão
Há sinais concretos dessa segunda rota. Em setembro, Coinbase anunciou integrações com Stablecore e Moov destinadas a levar serviços relacionados a stablecoins para bancos regionais, community banks e cooperativas de crédito. As duas iniciativas dizem alcançar potencialmente milhares de instituições sem exigir que cada uma construa toda a infraestrutura digital internamente.
Citi também ampliou nesta semana sua parceria com a Coinbase. A estrutura permite que clientes corporativos aceitem pagamentos em stablecoins enquanto a conversão e a liquidação ocorrem por meio da infraestrutura das duas empresas, sem que o comerciante precise manter ou administrar diretamente os ativos digitais.
Esse modelo mostra como os requisitos regulatórios podem beneficiar também provedores de infraestrutura, custódia, compliance, pagamentos e integração entre bancos e blockchains. Instituições sem escala suficiente para justificar uma subsidiária emissora ainda poderão oferecer produtos baseados em stablecoins por meio de parceiros.
O GENIUS Act, portanto, pode aumentar a participação dos bancos no ecossistema mesmo sem transformar cada banco em emissor.
Tether e Circle continuam com uma vantagem difícil de reconstruir
A entrada dos bancos também não significa que os atuais líderes percam espaço automaticamente. O mercado permanece fortemente concentrado. Dados recentes da DefiLlama colocam o valor total das stablecoins próximo de US$ 306 bilhões, com cerca de US$ 184 bilhões em USDT e US$ 75 bilhões em USDC. Juntas, as duas moedas representam aproximadamente 84% desse mercado.
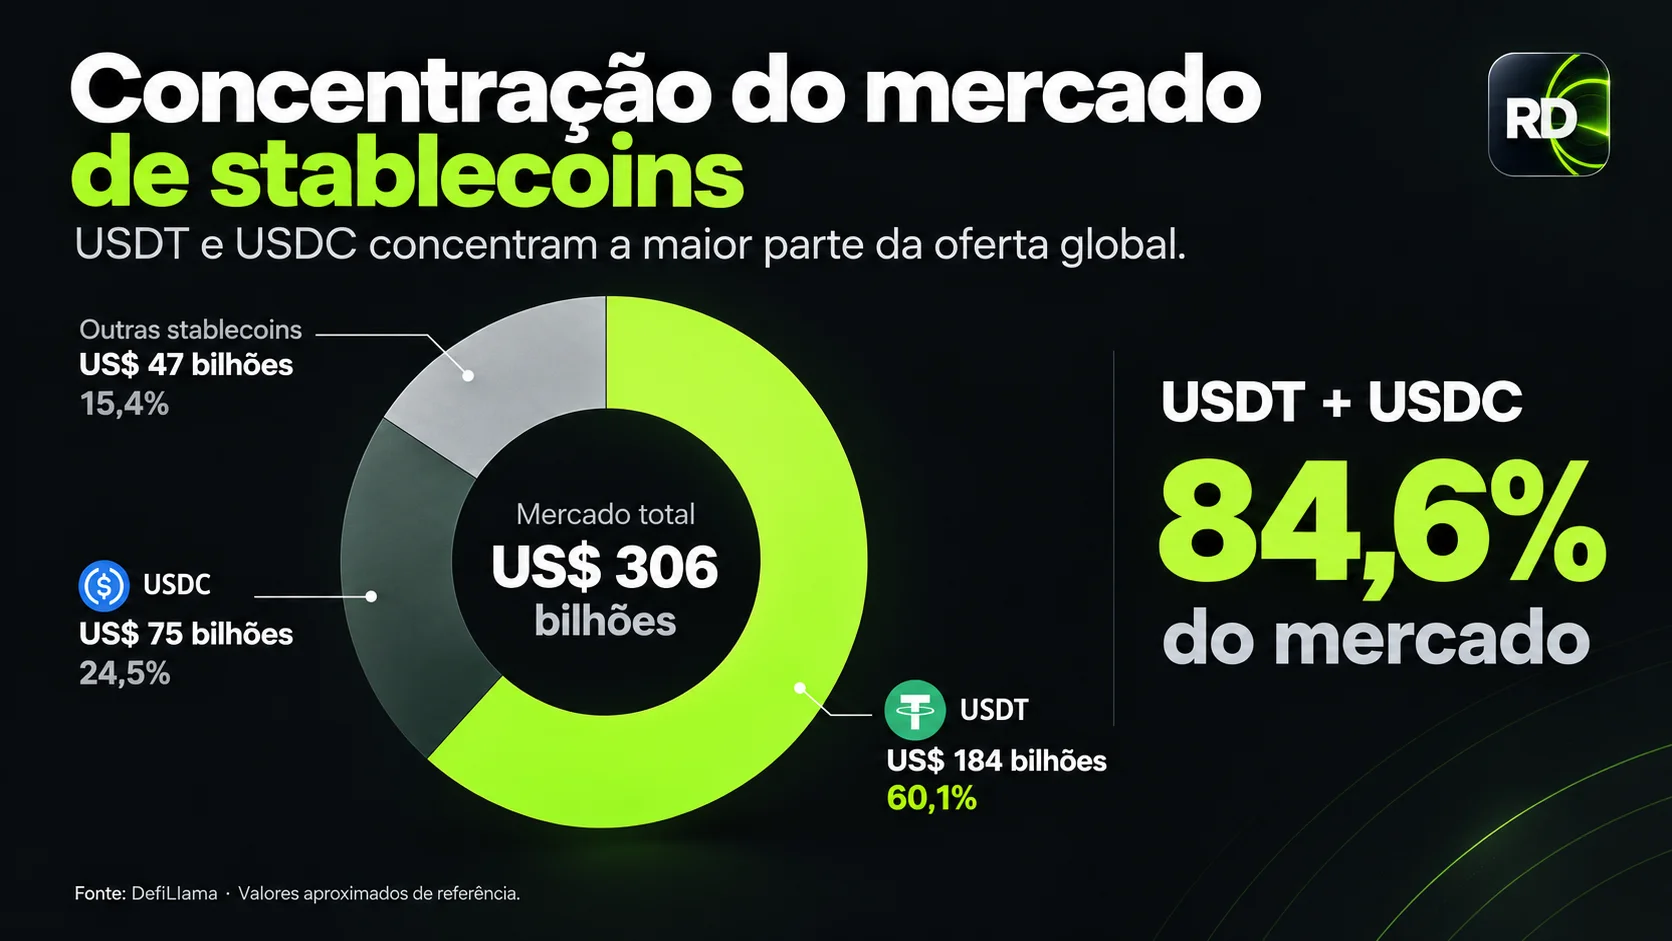
Essa escala produz vantagens que uma nova stablecoin bancária não recebe apenas por conseguir autorização regulatória: liquidez em exchanges, integração com carteiras, presença em múltiplas blockchains, profundidade em mercados secundários e uma base existente de usuários.
Os bancos entram com outras vantagens. Eles já possuem clientes corporativos, sistemas de pagamentos, controles regulatórios, acesso a liquidez tradicional e relacionamentos capazes de transformar uma stablecoin em parte de serviços de treasury, comércio internacional e pagamentos empresariais.
A competição pode, portanto, ocorrer menos em torno de quem consegue criar um token e mais em torno de quem consegue colocá lo dentro de fluxos financeiros que já movimentam grandes volumes.
A abertura existe, mas a escala deve definir os primeiros vencedores
A proposta do Fed ainda está em consulta pública até 30 de novembro de 2026, portanto requisitos específicos podem mudar antes da versão final. O GENIUS Act também prevê que uma aplicação substancialmente completa seja decidida em até 120 dias, com aprovação automática caso o Board não se manifeste dentro desse prazo.
O que já aparece com mais clareza é a estrutura econômica que começa a surgir. O GENIUS Act remove uma grande incerteza jurídica e cria uma rota formal para bancos entrarem na emissão de stablecoins. Mas o Fed está construindo essa rota com exigências próximas às de uma infraestrutura financeira crítica, não às de um simples produto digital.
Isso tende a separar três grupos: grandes instituições capazes de emitir diretamente, bancos que dividirão escala através de consórcios e instituições menores que poderão consumir stablecoins como infraestrutura fornecida por terceiros.
O próximo indicador relevante não será apenas quantos bancos pedirão autorização. Será quantos escolherão realmente emitir uma moeda própria, quantos entrarão em consórcios e quantos decidirão que integrar stablecoins existentes é economicamente mais eficiente do que competir diretamente com elas.