A tentativa dos prediction markets de tratar contratos esportivos como um produto financeiro nacional sofreu um novo revés. O Sixth Circuit decidiu por unanimidade que a Kalshi não demonstrou que seus contratos ligados a esportes são swaps protegidos pela jurisdição exclusiva da Commodity Futures Trading Commission, permitindo que Ohio e Tennessee apliquem suas próprias regras de apostas esportivas.
O impacto vai além desses dois estados. Com decisões diferentes entre cortes federais, o mercado agora enfrenta uma questão que atinge diretamente seu modelo operacional: um contrato esportivo negociado em uma exchange regulada pela CFTC é necessariamente um derivativo federal ou pode continuar sendo tratado pelos estados como uma aposta?
A resposta definirá se plataformas como a Kalshi conseguem manter um mercado nacional ou se terão de conviver com licenças, restrições e bloqueios geográficos estado a estado.
O rótulo event contract não resolve a classificação jurídica
Um event contract é, em termos simples, um contrato cujo pagamento depende do resultado de determinado acontecimento. A própria CFTC explica que esses produtos são frequentemente estruturados como swaps e podem ser usados tanto para especulação quanto para proteção contra riscos econômicos.
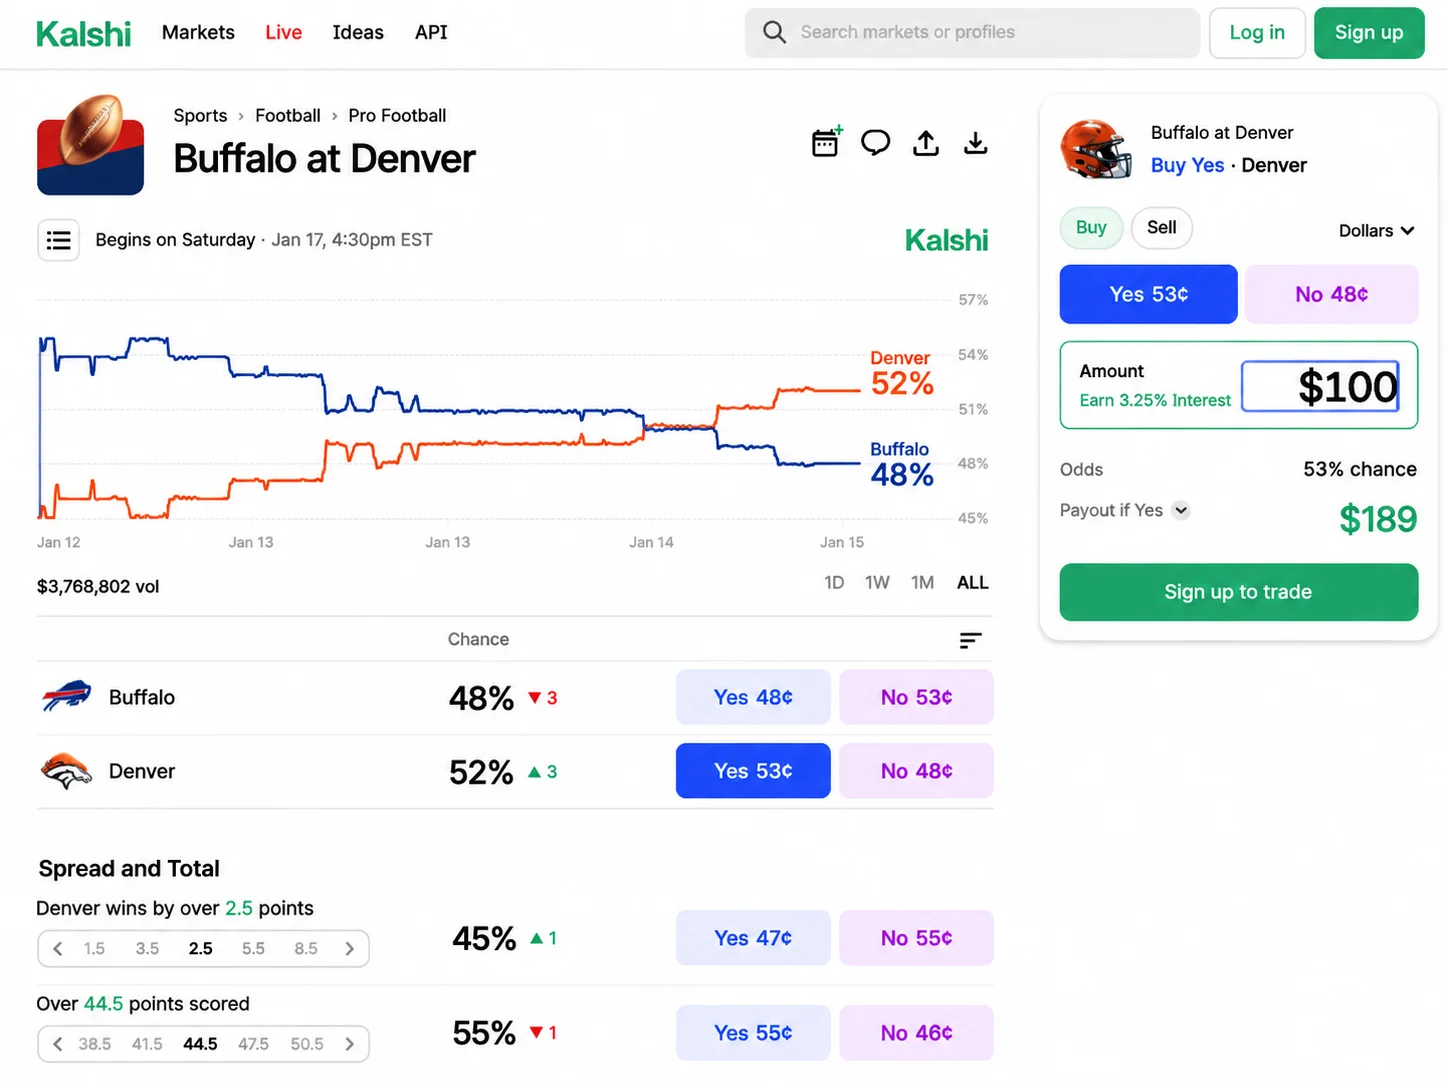
Mas event contract e swap não são sinônimos automáticos.
O Commodity Exchange Act inclui na definição de swap determinados contratos dependentes de um evento ou contingência associado a uma possível consequência financeira, econômica ou comercial. A disputa está justamente no significado dessa associação.
É essa diferença que separa, juridicamente, um contrato financeiro de algo que um estado pode classificar como wager, ou aposta.
Para a Kalshi, contratos sobre resultados esportivos entram no regime federal porque são negociados em uma Designated Contract Market registrada na CFTC e porque eventos esportivos estão relacionados a atividades econômicas como publicidade, direitos de transmissão e patrocínios.
O Sixth Circuit adotou uma leitura mais restrita.
Para o Sixth Circuit, a consequência econômica precisa estar no próprio evento
A corte entendeu que não basta demonstrar que um jogo afeta anunciantes, emissoras ou patrocinadores. O evento que serve de base ao contrato precisa ter uma consequência financeira, econômica ou comercial suficientemente direta.
Essa distinção se torna especialmente importante quando o contrato deixa de perguntar apenas quem vencerá uma partida e passa a cobrir ocorrências como número de escanteios, acontecimentos específicos dentro de um jogo ou combinações semelhantes a parlays.
Segundo o tribunal, esses eventos podem gerar efeitos econômicos indiretos, mas isso não os transforma necessariamente em instrumentos destinados a transferir risco financeiro ou produzir informação de preços da forma tradicionalmente associada aos mercados de derivativos.
A decisão também recuperou uma diferença estrutural importante. Em contratos ligados a juros, commodities ou condições econômicas, existe normalmente um risco financeiro identificável que participantes podem tentar proteger. Nos contratos esportivos examinados, o tribunal considerou que essa ligação era muito mais fraca.
Isso coloca a função econômica do contrato no centro da classificação jurídica, e não apenas sua arquitetura técnica ou o local onde ele é negociado.
O problema é que outra corte federal chegou à conclusão oposta
A interpretação não é uniforme.
Em abril, o Third Circuit manteve uma decisão favorável à Kalshi no processo envolvendo New Jersey. A corte considerou que a linguagem do Commodity Exchange Act era ampla o suficiente para abranger os contratos esportivos da empresa como swaps.
Nesse entendimento, resultados esportivos podem estar associados a consequências econômicas porque afetam franquias, patrocinadores, anunciantes, emissoras e outras atividades comerciais. Como os contratos são negociados em uma DCM registrada, o Third Circuit concluiu que a jurisdição federal poderia impedir a aplicação das regras estaduais.
Já em agosto, o Ninth Circuit tomou o caminho contrário em uma disputa com Nevada. A corte concluiu que a Kalshi não havia demonstrado que seus contratos esportivos eram swaps protegidos da regulação estadual e manteve aberta a possibilidade de aplicação das normas de gambling de Nevada.
Com o Sixth Circuit agora seguindo uma interpretação semelhante, o mesmo produto pode receber tratamentos jurídicos diferentes dependendo da jurisdição federal em que a disputa ocorre.
Esse é o ponto em que a discussão deixa de ser apenas sobre a Kalshi.
A jurisdição da CFTC também está no centro da disputa
Mesmo supondo que os contratos esportivos fossem classificados como swaps, o Sixth Circuit apresentou uma segunda conclusão relevante: a jurisdição exclusiva da CFTC não necessariamente elimina todas as leis estaduais que tenham algum efeito sobre produtos negociados em uma DCM.
Para a corte, essa exclusividade protege principalmente o núcleo da regulação federal dos mercados de derivativos, incluindo licenciamento, funcionamento das exchanges, integridade do mercado, acesso e supervisão das transações.
As leis de Ohio e Tennessee, porém, têm outro objeto: regular apostas esportivas dentro de seus territórios. O fato de essas normas afetarem a Kalshi não seria suficiente, segundo o tribunal, para considerá las automaticamente substituídas pelo Commodity Exchange Act.
Essa interpretação enfraquece uma das principais vantagens estratégicas do modelo defendido pelos prediction markets: oferecer um único produto nacional sob uma única estrutura regulatória federal.
Geofencing pode se tornar parte da arquitetura do mercado
A consequência prática já aparece no próprio acórdão.
A Kalshi argumentou que limitar contratos esportivos em determinados estados entraria em conflito com regras federais que exigem acesso imparcial aos mercados de uma DCM. O Sixth Circuit rejeitou essa interpretação.
Segundo a corte, essas regras garantem tratamento imparcial aos participantes de um mercado que a exchange decidiu oferecer, mas não obrigam uma DCM a disponibilizar cada mercado em todos os estados.
O tribunal observou ainda que outras empresas utilizam geofencing para restringir produtos conforme a jurisdição. A Kalshi afirmou que esse modelo seria tecnicamente complexo, demorado e caro. A resposta da corte foi que custo e dificuldade não equivalem a impossibilidade jurídica.
Se essa interpretação prevalecer nacionalmente, prediction markets esportivos poderão continuar existindo, mas a promessa de um mercado uniforme pode ser substituída por uma estrutura muito mais próxima do gambling tradicional, com produtos disponíveis ou bloqueados dependendo do estado.
A própria CFTC ainda não encerrou a discussão
A fragmentação judicial ocorre enquanto a CFTC também redefine sua abordagem.
Em fevereiro, a comissão retirou uma proposta anterior que pretendia detalhar quais event contracts envolvendo gaming seriam contrários ao interesse público. A agência disse explicitamente que queria reconsiderar o tema diante das disputas estaduais e dos processos sobre jurisdição federal, preempção e contratos esportivos.
Ao mesmo tempo, a CFTC tem defendido sua autoridade federal de forma mais agressiva. Em junho, processou New Mexico para impedir que o estado aplicasse suas leis de gaming contra mercados registrados federalmente. A comissão sustentou que o Commodity Exchange Act lhe concede autoridade exclusiva sobre esses mercados.
Portanto, não existe apenas um conflito entre Kalshi e reguladores estaduais. Há também uma divergência institucional sobre onde termina o mercado federal de derivativos e começa a autoridade histórica dos estados sobre gambling.
A próxima definição pode precisar vir de cima dos circuitos
O Sixth Circuit manteve a negativa de uma liminar à Kalshi em Ohio, derrubou a liminar que protegia a empresa no Tennessee e devolveu os processos para continuidade. A decisão não encerra nacionalmente a questão.
Mas agora há uma divisão clara entre cortes federais de apelação. O Third Circuit aceitou a tese central da Kalshi, enquanto Ninth e Sixth Circuits chegaram a conclusões incompatíveis sobre contratos esportivos. New Jersey já pediu que a Suprema Corte reveja a decisão do Third Circuit.
É esse processo, juntamente com possíveis novos recursos e qualquer futura ação regulatória da CFTC, que precisa ser observado.
Até que exista uma interpretação nacional uniforme, prediction markets esportivos continuam presos entre duas identidades jurídicas: derivativos negociados em mercados federais e produtos que estados consideram economicamente equivalentes às apostas esportivas.