A Aave começou a aceitar ações tokenizadas da Coinbase como garantia para empréstimos em USDC na Base, levando Apple, Nvidia, Microsoft e outras gigantes americanas para dentro de um mercado de crédito que não fecha. A integração amplia a utilidade desses ativos para além da negociação on-chain, mas também cria um problema estrutural: o empréstimo funciona 24 horas por dia, enquanto a principal referência de preço do collateral ainda possui períodos sem negociação contínua.
A questão, portanto, não é apenas se ações podem virar collateral em DeFi. É como liquidar uma posição a qualquer momento quando o ativo que sustenta essa dívida pode passar dezenas de horas sem uma nova referência de preço suficientemente profunda.
O crédito é 24/7, mas o oracle não
O novo Equities Hub da Aave V4, na Base, aceita inicialmente AAPLc, AMZNc, GOOGLc, METAc, MSFTc, NVDAc e TSLAc como garantia. Os tokens representam exposição econômica a ações mantidas em custódia segregada pela Alpaca Securities e são destinados a usuários elegíveis fora dos Estados Unidos. No lançamento, eles servem apenas como collateral; o único ativo que pode ser tomado emprestado é USDC.
A infraestrutura on-chain permanece disponível continuamente. O problema aparece na camada de preços.
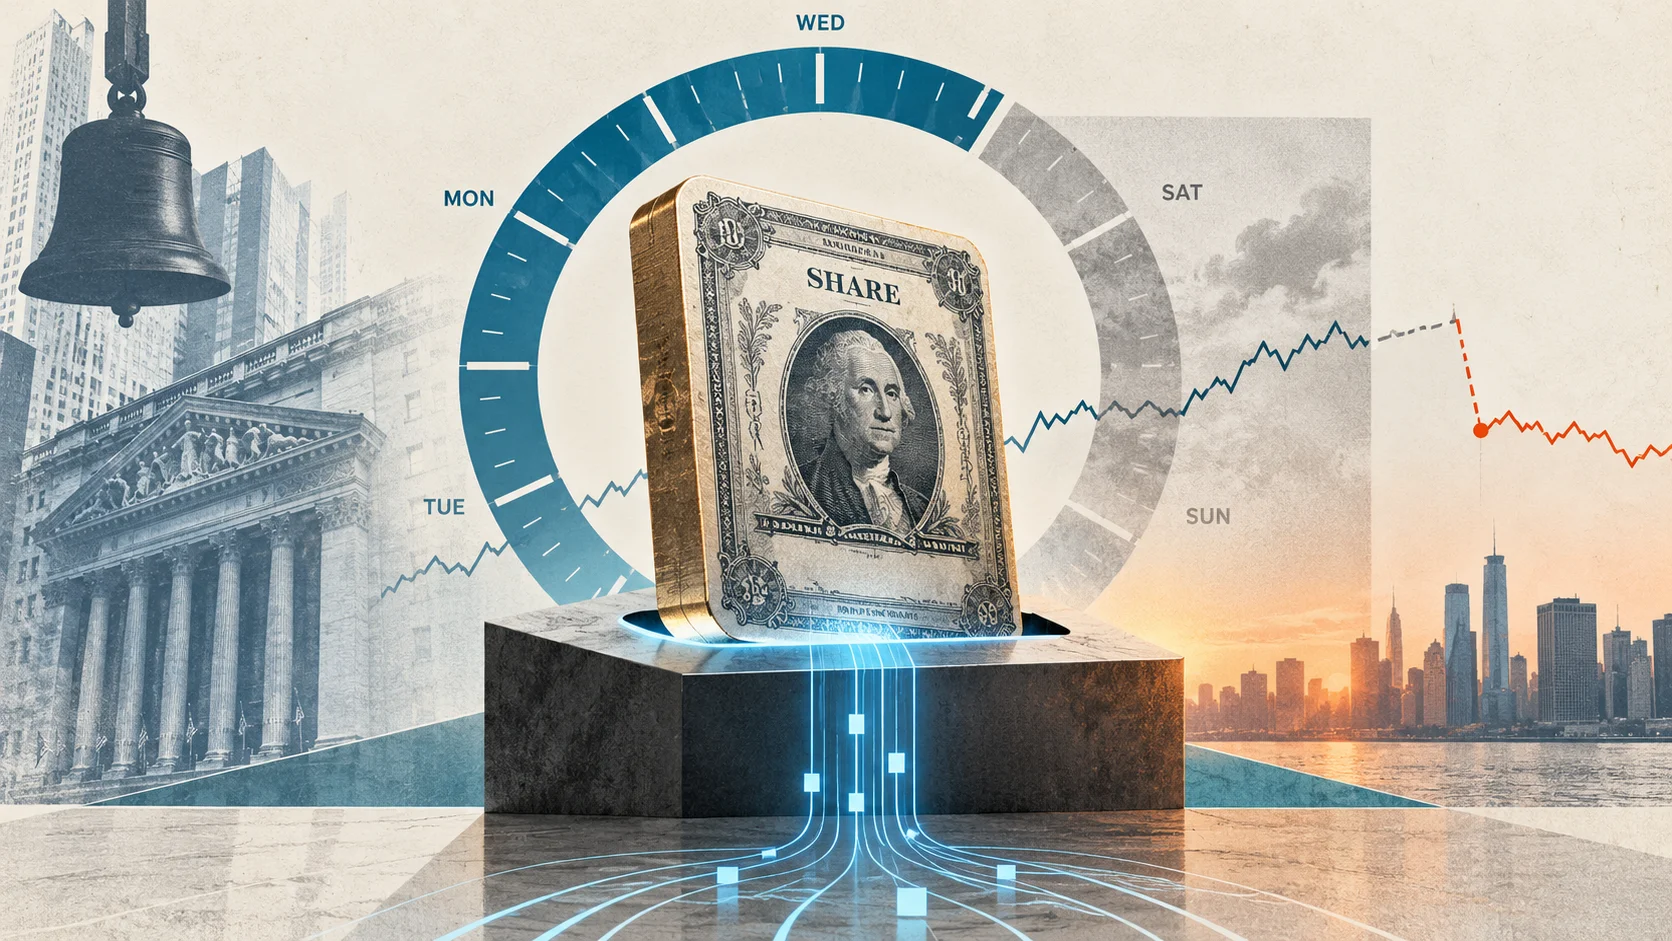
A Aave utiliza feeds da Chainlink que cobrem pregão regular, pre-market, after-hours e uma sessão overnight. Isso cria uma janela de preços de 120 das 168 horas de uma semana, de domingo às 20h até sexta-feira às 20h, no horário da Costa Leste dos EUA. Entre sexta à noite e domingo à noite, além de feriados de mercado, o feed mantém o último valor publicado.
Isso produz uma situação incomum: os tokens podem continuar circulando e negociando em mercados on-chain 24/7, mas o valor utilizado pela Aave para calcular a garantia permanece parado durante o fechamento do oracle. A própria Base apresenta a negociação contínua como uma característica central dos ativos tokenizados.
Se uma notícia derrubar a expectativa para uma empresa no sábado, por exemplo, o preço do token em um AMM pode reagir. O health factor da posição na Aave, porém, não será imediatamente recalculado por essa mudança de mercado.
Durante esse intervalo, ele pode se deteriorar apenas pelo acúmulo de juros da dívida. O choque de preço entra no cálculo quando o feed volta a publicar.
O risco não desaparece: ele é convertido em haircut
A solução inicial da Aave não tenta eliminar esse descompasso. Ela o incorpora aos parâmetros de risco.
Na V4, o collateral factor funciona simultaneamente como limite de endividamento e limiar de liquidação. Para as sete ações, ele varia de 65% para Meta e Tesla a 79% para Microsoft. Apple começa em 78%, Alphabet em 76%, Amazon em 73% e Nvidia em 70%.
Na prática, uma ação avaliada em US$ 100 não sustenta US$ 100 de dívida. Parte do valor é deliberadamente deixada de fora para absorver volatilidade, juros, custos de liquidação e, principalmente, movimentos que podem ocorrer enquanto os mercados relevantes estão fechados.
O cálculo usado pela LlamaRisk considerou dados intradiários desde 2018, incluindo pre-market, pregão regular, after-hours e, mais recentemente, negociação overnight. Fins de semana e feriados foram tratados como parte do intervalo em que uma posição pode ficar exposta antes de uma liquidação efetivamente conseguir ser encerrada.
A modelagem chegou a considerar um fechamento de 92 horas e 35 minutos, correspondente à combinação de uma sessão reduzida com um fim de semana prolongado.
Esse é o mecanismo pelo qual um mercado 24/7 consegue aceitar collateral que não possui descoberta de preço igualmente contínua: não tornando Wall Street 24/7, mas reduzindo antecipadamente quanto crédito cada dólar de ação pode sustentar.
O momento mais delicado é a reabertura
O preço congelado também concentra risco em um ponto específico.
Se informações negativas surgirem enquanto o feed está parado, uma posição pode aparentar estar saudável durante o fim de semana. Quando a Chainlink retomar a publicação no domingo à noite, o novo preço passa a refletir as informações acumuladas no período.
Uma queda suficientemente grande pode fazer o health factor cruzar imediatamente o limite de liquidação. Segundo a documentação de risco da Aave, uma posição afetada por notícias após o fechamento de sexta-feira pode se tornar liquidável na reabertura do feed no domingo, enquanto o primeiro mercado realmente profundo para hedge da ação subjacente pode estar disponível apenas na segunda-feira.
A tokenização, portanto, não elimina o gap risk. Ela altera onde esse risco precisa ser administrado.
E há uma segunda dificuldade: o mercado secundário dos próprios tokens ainda é pequeno. A análise utilizada pela Aave encontrou entre aproximadamente US$ 300 mil e US$ 1,1 milhão de profundidade por ativo para uma venda com impacto de até 2%.
Além disso, nem todo liquidante pode simplesmente devolver o token à Coinbase e receber a ação correspondente. O resgate direto depende de um processo de elegibilidade do emissor; quem recebe tokens numa liquidação sem essa condição precisa vendê-los no mercado secundário, realizar o processo necessário para resgate ou manter um hedge até conseguir encerrar a exposição.
Isso transforma liquidação em um problema de preço, liquidez e acesso simultaneamente.
DeFi começa a depender de uma infraestrutura híbrida
A consequência mais interessante aparece na forma como a Aave dimensionou o mercado.
Os limites iniciais não foram definidos apenas pela volatilidade histórica das sete ações. A análise também considerou a profundidade dos tokens em DEXs, a capacidade de criação e resgate e até o open interest de perpétuos de ações negociados em plataformas como Hyperliquid, Binance, OKX e Lighter, que podem servir de hedge quando o mercado tradicional está fechado.
O resultado é um mercado deliberadamente pequeno no início. Os caps das sete ações somam cerca de US$ 29,3 milhões em collateral, enquanto o limite de dívida em USDC foi estabelecido em US$ 21 milhões. A própria avaliação de risco concluiu que, no lançamento, a liquidez é a restrição dominante, não a capacidade matemática do protocolo de conceder mais crédito.
Isso revela uma consequência maior da entrada de ações no DeFi.
A infraestrutura resultante não é puramente TradFi nem puramente crypto. A ação real permanece em custódia regulada; o token circula na Base; a Chainlink conecta diferentes sessões de negociação ao protocolo; a Aave administra a dívida; DEXs fornecem parte da liquidez; e mercados de derivativos crypto podem ajudar a proteger uma liquidação até que o mercado tradicional volte a oferecer profundidade.
Transformar ações em collateral programável, portanto, não remove as restrições do mercado tradicional. Faz com que protocolos DeFi precisem incorporá-las diretamente ao seu desenho de risco.
A próxima mudança relevante já está identificada. A documentação da Aave prevê revisar os parâmetros se feeds 24/7 da Chainlink para esses ativos entrarem em produção. Isso poderia permitir liquidações durante todo o fim de semana e reduzir parte do descompasso atual, embora profundidade de mercado, resgate e liquidez continuem sendo restrições independentes.
O teste para esse modelo não será apenas quantas ações serão tokenizadas. Será quanto crédito poderá ser construído sobre elas sem que a velocidade do DeFi ultrapasse a liquidez e a infraestrutura que ainda permanecem fora da blockchain.