Hong Kong anunciou uma emissão de aproximadamente HK$ 20 bilhões em títulos verdes digitais, incorporando depósitos bancários tokenizados ao processo de liquidação. A operação, considerada pelo governo a maior emissão de bonds digitais do mundo, amplia uma questão para o mercado financeiro: qual forma de dinheiro será utilizada para liquidar ativos tokenizados em escala?
A resposta começa a aparecer na própria estrutura da emissão. Em vez de substituir completamente os sistemas existentes, Hong Kong está combinando infraestrutura bancária tradicional, dinheiro de banco central e depósitos tokenizados.
A tokenização avança da emissão para a infraestrutura de liquidação
A quarta emissão digital do governo foi distribuída em dólares de Hong Kong, yuans, dólares americanos e euros. O volume praticamente dobrou em relação à operação de HK$ 10 bilhões realizada em novembro de 2025.
A principal novidade, entretanto, está na parcela de HK$ 5,5 bilhões denominada em moeda local. Pela primeira vez, uma emissão de títulos digitais governamentais incorporou depósitos tokenizados em dólares de Hong Kong à infraestrutura de liquidação primária.
Esses depósitos são representações digitais de recursos mantidos em bancos comerciais. Diferentemente de simplesmente registrar um título em blockchain, sua utilização permite integrar o ativo financeiro e o instrumento de pagamento em uma infraestrutura programável.
A operação utiliza o EnsembleTX, iniciativa da Autoridade Monetária de Hong Kong (HKMA), que avançou para transações com valor real em novembro de 2025. O projeto conecta bancos e participantes do mercado para desenvolver operações financeiras envolvendo depósitos e ativos tokenizados.
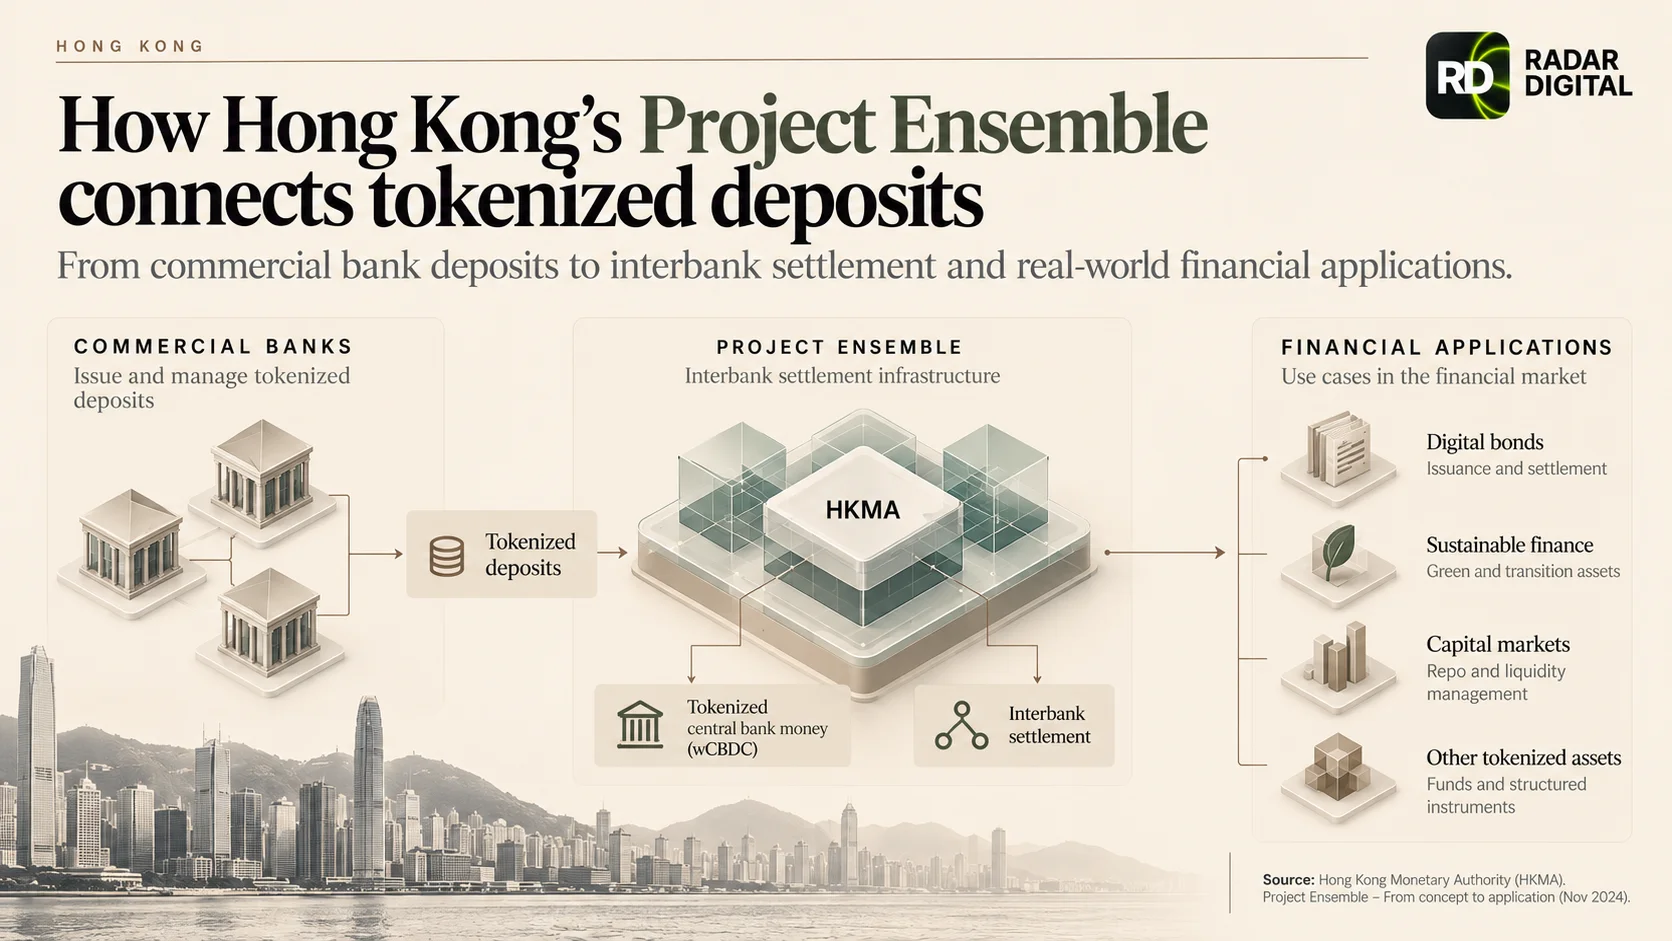
O avanço é concreto, mas exige uma distinção: os HK$ 20 bilhões representam o valor total da emissão, não o montante efetivamente liquidado com depósitos tokenizados. A documentação divulgada confirma a incorporação dessa modalidade à operação, mas não informa qual volume foi liquidado por ela.
Stablecoins, depósitos tokenizados e CBDCs disputam funções diferentes
A operação evidencia que a tokenização dos mercados financeiros não depende necessariamente das stablecoins.
Os três principais instrumentos digitais de liquidação apresentam características distintas.
As stablecoins permitem transferir representações digitais de moedas por redes blockchain. Dependendo do emissor, da regulamentação e da infraestrutura utilizada, podem facilitar transações entre participantes de diferentes plataformas, mas exigem mecanismos próprios de reservas, resgate e gestão de riscos.
Os depósitos tokenizados preservam a relação jurídica entre o cliente e seu banco comercial. Sua principal vantagem institucional está na possibilidade de adaptar depósitos bancários existentes a operações programáveis, mantendo a integração com serviços financeiros tradicionais.
Já as moedas digitais de banco central destinadas ao mercado institucional, conhecidas como wholesale CBDCs, podem funcionar como ativos de liquidação entre instituições financeiras, reduzindo a exposição ao risco de crédito de bancos comerciais nessa etapa.
Essas diferenças também aparecem na estratégia do Banco de Compensações Internacionais (BIS), que defende a integração entre reservas de bancos centrais, depósitos comerciais e ativos financeiros tokenizados como possível arquitetura para os mercados de capitais.
Hong Kong está colocando parte dessa arquitetura em prática. A emissão mantém os canais tradicionais de liquidação, oferece a modalidade de dinheiro tokenizado de banco central introduzida em 2025 e acrescenta os depósitos bancários tokenizados à parcela denominada em dólares de Hong Kong.
A ausência de stablecoins nessa estrutura não determina qual instrumento prevalecerá no mercado. Mostra, contudo, que existe um caminho de tokenização no qual bancos comerciais e autoridades monetárias preservam funções centrais, sem depender de emissores privados de stablecoins.
Bancos tradicionais continuam controlando partes essenciais da operação
A infraestrutura da emissão ajuda a explicar por que a tokenização não elimina automaticamente os intermediários financeiros.
Os títulos utilizam a plataforma HSBC Orion e são compensados e liquidados por meio da Central Moneymarkets Unit (CMU), operada pela autoridade monetária. A CMU mantém conexões com Euroclear e Clearstream, permitindo que investidores utilizem estruturas internacionais já estabelecidas.
O HSBC também participa como administrador fiduciário e principal agente pagador. Outros bancos internacionais desempenham funções de distribuição, coordenação e organização da oferta.
Essa configuração preserva mecanismos essenciais de custódia, acesso institucional e segurança jurídica. As liquidações realizadas pela CMU contam com proteção legal de definitividade em Hong Kong.
A interoperabilidade, entretanto, continua sendo um desafio.
O EnsembleTX foi lançado com liquidação interbancária inicialmente apoiada no sistema tradicional de pagamentos em tempo real de Hong Kong. A evolução para liquidação contínua utilizando dinheiro tokenizado de banco central faz parte do desenvolvimento previsto para o projeto.
Portanto, integrar depósitos tokenizados à emissão de um título não significa que todas as etapas da operação já funcionem de maneira independente, contínua e inteiramente dentro de uma blockchain.
Outra mudança relevante está na padronização. A emissão adotou a versão 2.0 da Bond Data Taxonomy, desenvolvida pela International Capital Market Association (ICMA). O padrão estabelece uma representação estruturada dos dados dos títulos, facilitando sua utilização por diferentes instituições e sistemas.
Essa padronização é necessária para reduzir a fragmentação entre plataformas, especialmente quando diferentes bancos, depositários e mercados precisam compartilhar informações ao longo da vida de um título.
O tamanho da emissão ainda não comprova eficiência operacional
A evolução de Hong Kong demonstra que a emissão digital de dívida pública já ultrapassou os experimentos de pequeno porte.
O governo realizou sua primeira emissão tokenizada em 2023, no valor de HK$ 800 milhões. Em novembro de 2025, alcançou HK$ 10 bilhões. A operação atual eleva esse patamar para aproximadamente HK$ 20 bilhões.
Ainda assim, o aumento do volume não comprova, isoladamente, uma redução dos custos de emissão ou uma melhora na liquidez dos títulos.
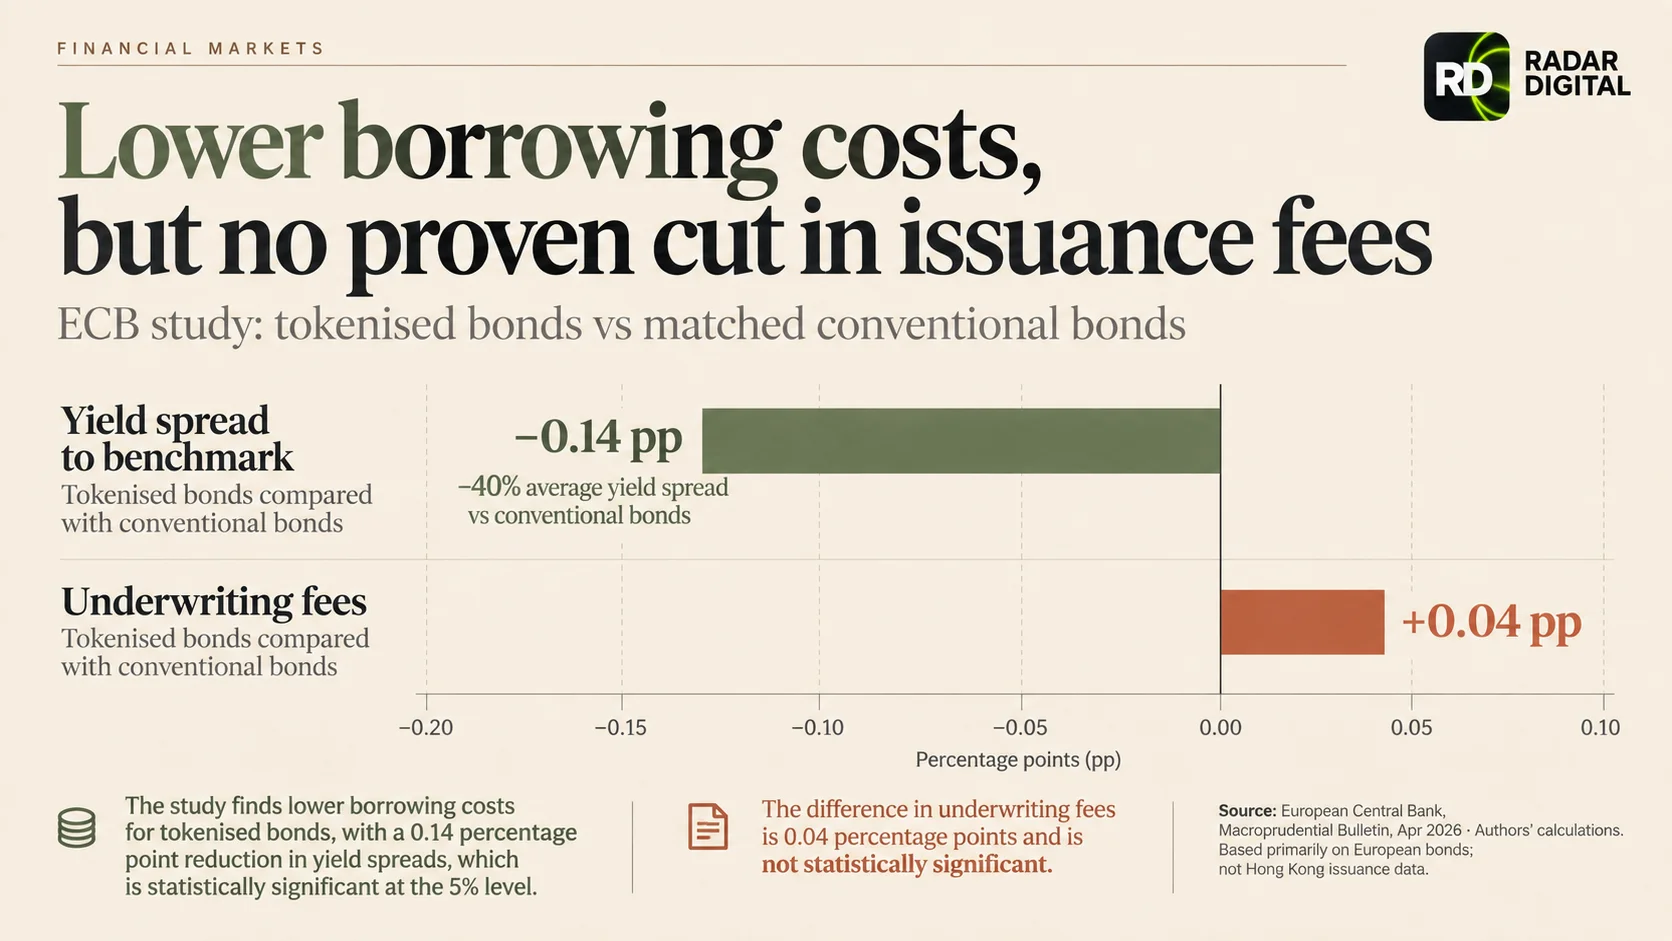
A operação atual mantém um ciclo de liquidação de um dia útil, conhecido como T+1. Também não foram divulgados dados suficientes para comparar os custos dos diferentes instrumentos de pagamento ou determinar quanto da demanda dos investidores pode ser atribuído especificamente à tecnologia utilizada.
Essas informações são importantes para avaliar se a tokenização oferece vantagens econômicas capazes de sustentar sua adoção fora de programas governamentais.
O próximo teste estará na utilização recorrente da infraestrutura. A participação efetiva dos depósitos tokenizados nas liquidações, a negociação dos títulos no mercado secundário e a capacidade de conectar diferentes plataformas serão indicadores mais esclarecedores do que o volume anunciado.
Hong Kong já demonstrou que títulos digitais podem alcançar uma escala relevante dentro do mercado institucional. A próxima etapa será comprovar que a mesma infraestrutura consegue processar operações recorrentes com eficiência, interoperabilidade e custos competitivos.