Hong Kong anunció una emisión de aproximadamente HK$ 20 mil millones en títulos verdes digitales, incorporando depósitos bancarios tokenizados al proceso de liquidación. La operación, considerada por el gobierno como la mayor emisión de bonos digitales del mundo, amplía un interrogante para el mercado financiero: ¿qué forma de dinero se utilizará para liquidar activos tokenizados a escala?
La respuesta empieza a aparecer en la propia estructura de la emisión. En lugar de sustituir por completo los sistemas existentes, Hong Kong está combinando infraestructura bancaria tradicional, dinero de banco central y depósitos tokenizados.
La tokenización avanza de la emisión a la infraestructura de liquidación
La cuarta emisión digital del gobierno se distribuyó en dólares de Hong Kong, yuanes, dólares estadounidenses y euros. El volumen prácticamente se duplicó respecto de la operación de HK$ 10 mil millones realizada en noviembre de 2025.
La principal novedad, sin embargo, está en el tramo de HK$ 5,5 mil millones denominado en moneda local. Por primera vez, una emisión de títulos digitales gubernamentales incorporó depósitos tokenizados en dólares de Hong Kong a la infraestructura de liquidación primaria.
Esos depósitos son representaciones digitales de fondos mantenidos en bancos comerciales. A diferencia de simplemente registrar un título en blockchain, su utilización permite integrar el activo financiero y el instrumento de pago en una infraestructura programable.
La operación utiliza EnsembleTX, iniciativa de la Autoridad Monetaria de Hong Kong (HKMA), que avanzó hacia transacciones con valor real en noviembre de 2025. El proyecto conecta bancos y participantes del mercado para desarrollar operaciones financieras con depósitos y activos tokenizados.
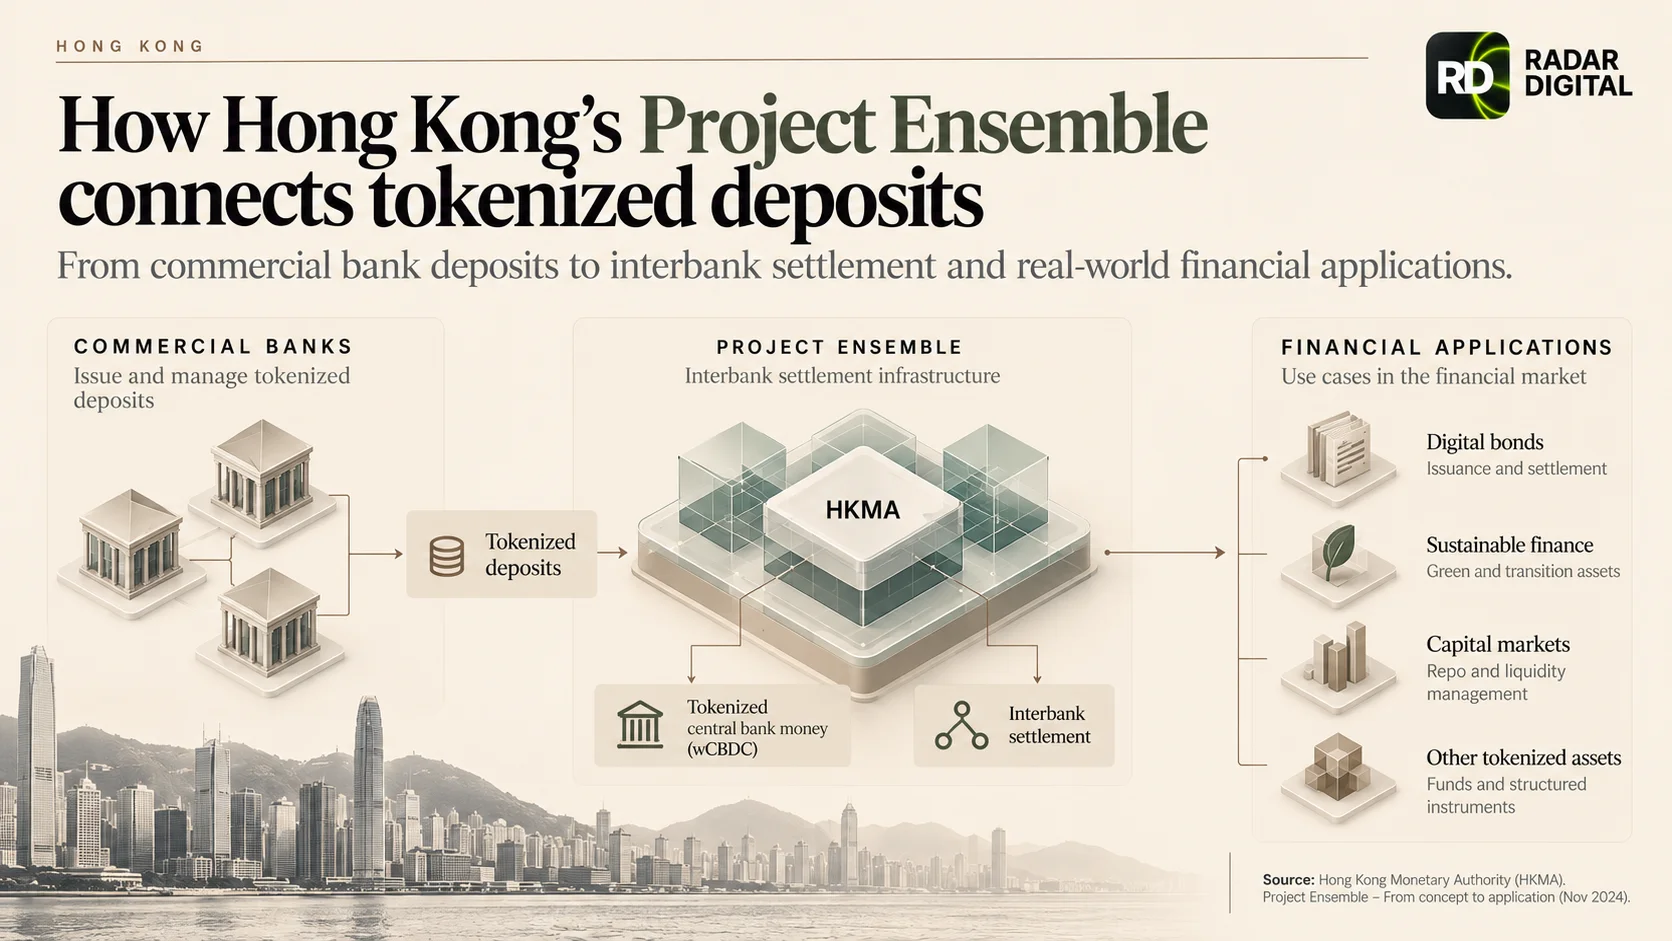
El avance es concreto, pero exige una distinción: los HK$ 20 mil millones representan el valor total de la emisión, no el monto efectivamente liquidado con depósitos tokenizados. La documentación divulgada confirma la incorporación de esa modalidad a la operación, pero no informa qué volumen fue liquidado con ella.
Stablecoins, depósitos tokenizados y CBDC disputan funciones diferentes
La operación evidencia que la tokenización de los mercados financieros no depende necesariamente de las stablecoins.
Los tres principales instrumentos digitales de liquidación presentan características distintas.
Las stablecoins permiten transferir representaciones digitales de monedas por redes blockchain. Dependiendo del emisor, de la regulación y de la infraestructura utilizada, pueden facilitar transacciones entre participantes de diferentes plataformas, pero exigen mecanismos propios de reservas, redención y gestión de riesgos.
Los depósitos tokenizados preservan la relación jurídica entre el cliente y su banco comercial. Su principal ventaja institucional está en la posibilidad de adaptar depósitos bancarios existentes a operaciones programables, manteniendo la integración con servicios financieros tradicionales.
Por su parte, las monedas digitales de banco central destinadas al mercado institucional, conocidas como CBDC mayoristas, pueden funcionar como activos de liquidación entre instituciones financieras, reduciendo la exposición al riesgo de crédito de bancos comerciales en esa etapa.
Esas diferencias también aparecen en la estrategia del Banco de Compensaciones Internacionales (BIS), que defiende la integración entre reservas de bancos centrales, depósitos comerciales y activos financieros tokenizados como posible arquitectura para los mercados de capitales.
Hong Kong está poniendo en práctica parte de esa arquitectura. La emisión mantiene los canales tradicionales de liquidación, ofrece la modalidad de dinero tokenizado de banco central introducida en 2025 y añade los depósitos bancarios tokenizados al tramo denominado en dólares de Hong Kong.
La ausencia de stablecoins en esa estructura no determina qué instrumento prevalecerá en el mercado. Muestra, sin embargo, que existe un camino de tokenización en el que bancos comerciales y autoridades monetarias preservan funciones centrales, sin depender de emisores privados de stablecoins.
Los bancos tradicionales siguen controlando partes esenciales de la operación
La infraestructura de la emisión ayuda a explicar por qué la tokenización no elimina automáticamente a los intermediarios financieros.
Los títulos utilizan la plataforma HSBC Orion y son compensados y liquidados a través de la Central Moneymarkets Unit (CMU), operada por la autoridad monetaria. La CMU mantiene conexiones con Euroclear y Clearstream, lo que permite que los inversores utilicen estructuras internacionales ya establecidas.
HSBC también participa como administrador fiduciario y principal agente pagador. Otros bancos internacionales desempeñan funciones de distribución, coordinación y organización de la oferta.
Esa configuración preserva mecanismos esenciales de custodia, acceso institucional y seguridad jurídica. Las liquidaciones realizadas por la CMU cuentan con protección legal de definitividad en Hong Kong.
La interoperabilidad, sin embargo, sigue siendo un desafío.
EnsembleTX se lanzó con liquidación interbancaria inicialmente apoyada en el sistema tradicional de pagos en tiempo real de Hong Kong. La evolución hacia una liquidación continua utilizando dinero tokenizado de banco central forma parte del desarrollo previsto para el proyecto.
Por lo tanto, integrar depósitos tokenizados en la emisión de un título no significa que todas las etapas de la operación ya funcionen de manera independiente, continua y enteramente dentro de una blockchain.
Otro cambio relevante está en la estandarización. La emisión adoptó la versión 2.0 de la Bond Data Taxonomy, desarrollada por la International Capital Market Association (ICMA). El estándar establece una representación estructurada de los datos de los títulos, lo que facilita su utilización por diferentes instituciones y sistemas.
Esa estandarización es necesaria para reducir la fragmentación entre plataformas, especialmente cuando diferentes bancos, depositarios y mercados necesitan compartir información a lo largo de la vida de un título.
El tamaño de la emisión aún no demuestra eficiencia operativa
La evolución de Hong Kong demuestra que la emisión digital de deuda pública ya superó los experimentos de pequeña escala.
El gobierno realizó su primera emisión tokenizada en 2023, por un valor de HK$ 800 millones. En noviembre de 2025, alcanzó HK$ 10 mil millones. La operación actual eleva ese nivel a aproximadamente HK$ 20 mil millones.
Aun así, el aumento del volumen no demuestra, por sí solo, una reducción de los costos de emisión ni una mejora en la liquidez de los títulos.
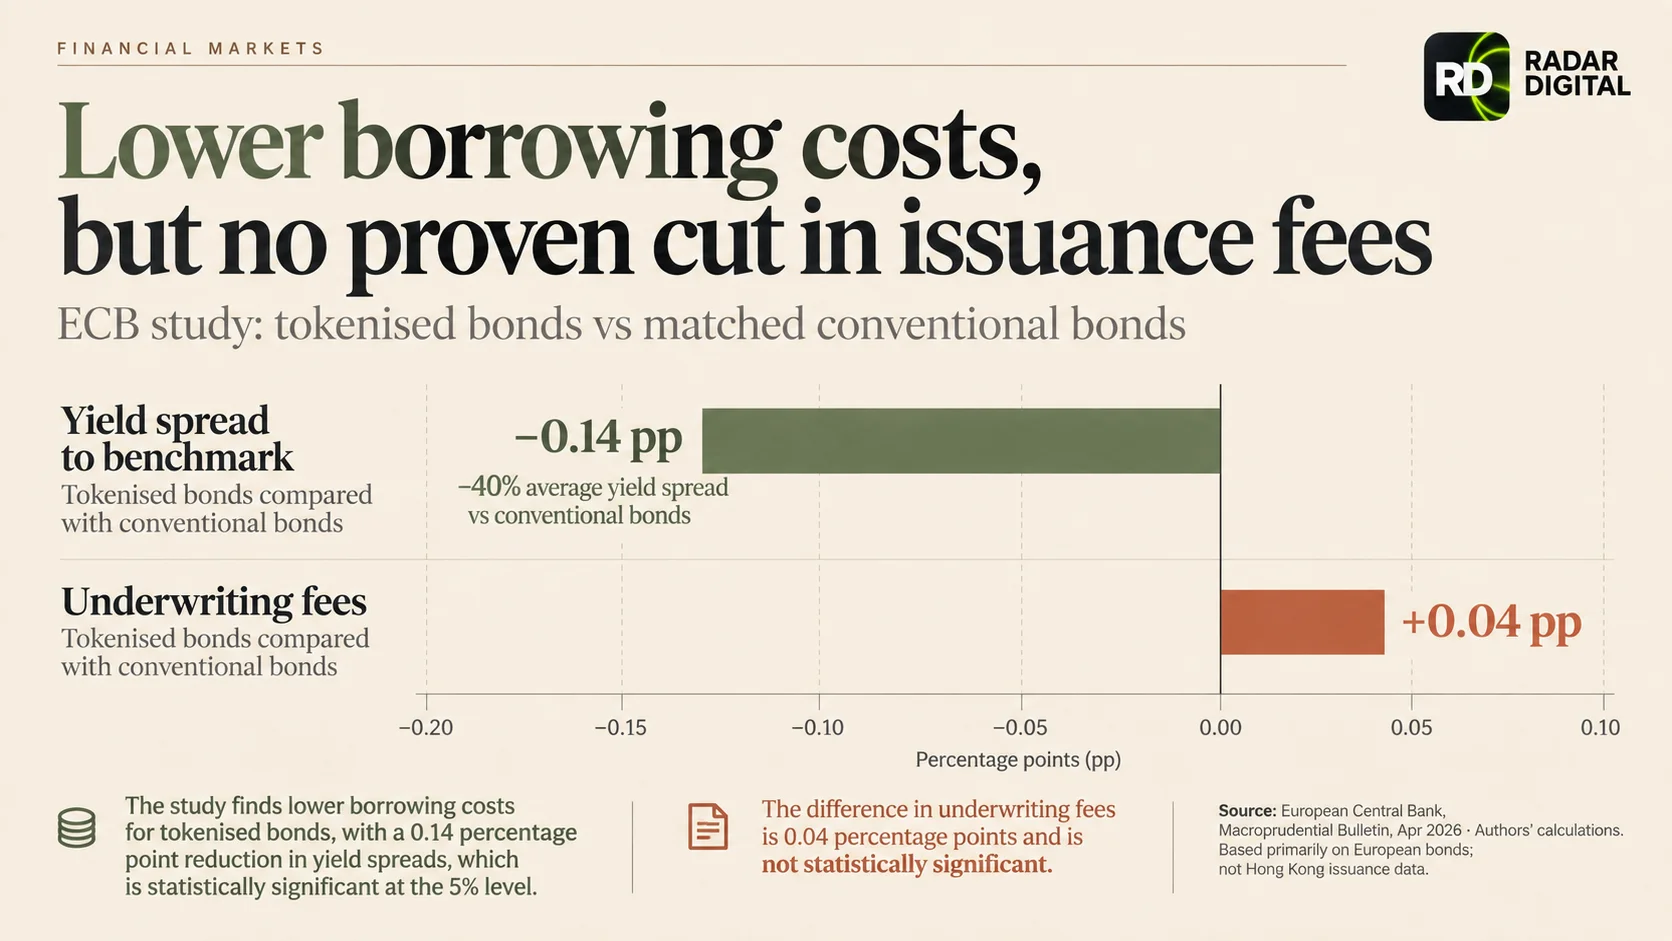
La operación actual mantiene un ciclo de liquidación de un día hábil, conocido como T+1. Tampoco se divulgaron datos suficientes para comparar los costos de los diferentes instrumentos de pago o determinar qué parte de la demanda de los inversores puede atribuirse específicamente a la tecnología utilizada.
Esa información es importante para evaluar si la tokenización ofrece ventajas económicas capaces de sostener su adopción fuera de programas gubernamentales.
La próxima prueba estará en la utilización recurrente de la infraestructura. La participación efectiva de los depósitos tokenizados en las liquidaciones, la negociación de los títulos en el mercado secundario y la capacidad de conectar diferentes plataformas serán indicadores más esclarecedores que el volumen anunciado.
Hong Kong ya demostró que los títulos digitales pueden alcanzar una escala relevante dentro del mercado institucional. La próxima etapa será comprobar que la misma infraestructura puede procesar operaciones recurrentes con eficiencia, interoperabilidad y costos competitivos.