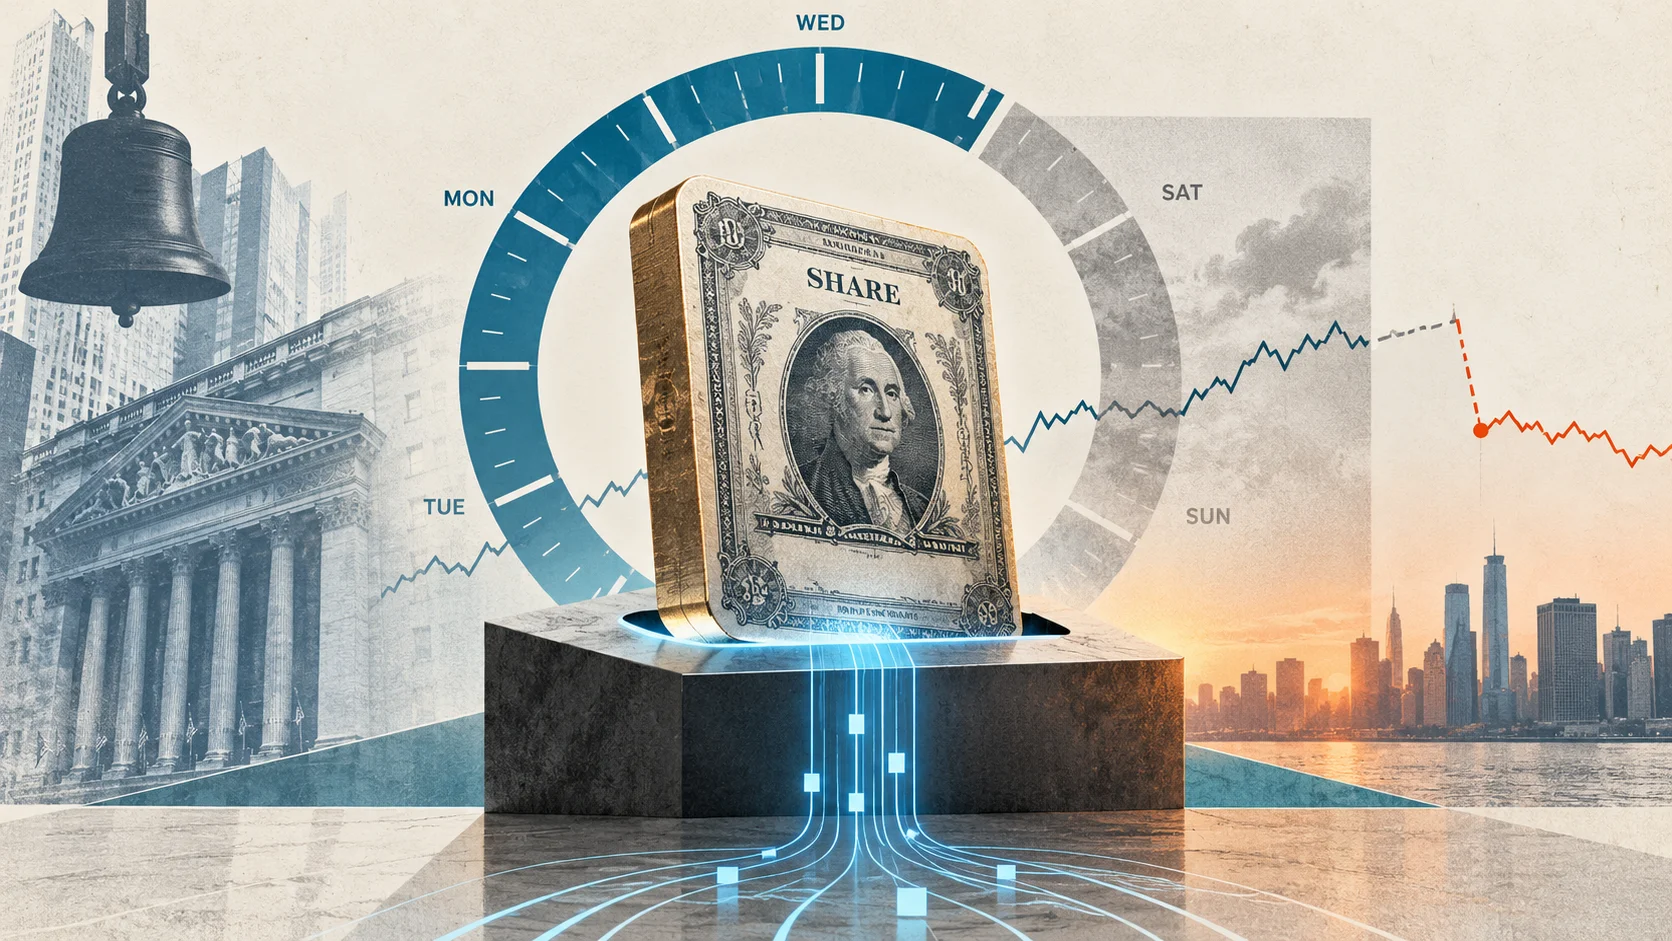
Aave comenzó a aceptar acciones tokenizadas de Coinbase como garantía para préstamos en USDC en Base, llevando a Apple, Nvidia, Microsoft y otras gigantes estadounidenses a un mercado de crédito que no cierra. La integración amplía la utilidad de estos activos más allá de la negociación on-chain, pero también crea un problema estructural: el préstamo funciona 24 horas al día, mientras que la principal referencia de precio del colateral aún tiene períodos sin negociación continua.
La cuestión, por lo tanto, no es solo si las acciones pueden convertirse en colateral en DeFi. Es cómo liquidar una posición en cualquier momento cuando el activo que sustenta esa deuda puede pasar decenas de horas sin una nueva referencia de precio suficientemente profunda.
El crédito es 24/7, pero el oráculo no
El nuevo Equities Hub de Aave V4, en Base, acepta inicialmente AAPLc, AMZNc, GOOGLc, METAc, MSFTc, NVDAc y TSLAc como garantía. Los tokens representan exposición económica a acciones mantenidas en custodia segregada por Alpaca Securities y están destinados a usuarios elegibles fuera de Estados Unidos. En el lanzamiento, sirven solo como colateral; el único activo que puede tomarse en préstamo es USDC.
La infraestructura on-chain permanece disponible de forma continua. El problema aparece en la capa de precios.
Aave utiliza feeds de Chainlink que cubren la sesión regular, el pre-market, el after-hours y una sesión overnight. Esto crea una ventana de precios de 120 de las 168 horas de una semana, desde el domingo a las 20 h hasta el viernes a las 20 h, en horario de la Costa Este de EE. UU. Entre la noche del viernes y la noche del domingo, además de los feriados de mercado, el feed mantiene el último valor publicado.
Esto produce una situación inusual: los tokens pueden seguir circulando y negociándose en mercados on-chain 24/7, pero el valor que Aave utiliza para calcular la garantía permanece inmóvil durante el cierre del oráculo. La propia Base presenta la negociación continua como una característica central de los activos tokenizados.
Si una noticia hace caer las expectativas para una empresa un sábado, por ejemplo, el precio del token en un AMM puede reaccionar. El factor de salud de la posición en Aave, sin embargo, no será recalculado de inmediato por ese cambio de mercado.
Durante ese intervalo, puede deteriorarse solo por la acumulación de intereses de la deuda. El shock de precio entra en el cálculo cuando el feed vuelve a publicar.
El riesgo no desaparece: se convierte en haircut
La solución inicial de Aave no intenta eliminar ese desfase. Esta lo incorpora a los parámetros de riesgo.
En la V4, el factor de colateral funciona simultáneamente como límite de endeudamiento y umbral de liquidación. Para las siete acciones, varía de 65% para Meta y Tesla a 79% para Microsoft. Apple empieza en 78%, Alphabet en 76%, Amazon en 73% y Nvidia en 70%.
En la práctica, una acción valorada en US$ 100 no sostiene US$ 100 de deuda. Parte del valor se deja deliberadamente fuera para absorber volatilidad, intereses, costos de liquidación y, principalmente, movimientos que pueden ocurrir mientras los mercados relevantes están cerrados.
El cálculo utilizado por LlamaRisk consideró datos intradía desde 2018, incluidos el pre-market, la sesión regular, el after-hours y, más recientemente, la negociación overnight. Los fines de semana y los feriados se trataron como parte del intervalo en el que una posición puede permanecer expuesta antes de que una liquidación pueda cerrarse efectivamente.
El modelado llegó a considerar un cierre de 92 horas y 35 minutos, correspondiente a la combinación de una sesión reducida con un fin de semana prolongado.
Ese es el mecanismo por el cual un mercado 24/7 logra aceptar colateral que no tiene descubrimiento de precios igualmente continuo: no convirtiendo a Wall Street en 24/7, sino reduciendo de antemano cuánto crédito puede sustentar cada dólar de acción.
El momento más delicado es la reapertura
El precio congelado también concentra riesgo en un punto específico.
Si surge información negativa mientras el feed está detenido, una posición puede parecer saludable durante el fin de semana. Cuando Chainlink reanude la publicación el domingo por la noche, el nuevo precio pasará a reflejar la información acumulada en el período.
Una caída suficientemente grande puede hacer que el factor de salud cruce de inmediato el umbral de liquidación. Según la documentación de riesgo de Aave, una posición afectada por noticias después del cierre del viernes puede volverse liquidable en la reapertura del feed el domingo, mientras que el primer mercado realmente profundo para cubrir la acción subyacente puede estar disponible solo el lunes.
La tokenización, por lo tanto, no elimina el riesgo de gap. Cambia dónde debe gestionarse ese riesgo.
Y hay una segunda dificultad: el mercado secundario de los propios tokens todavía es pequeño. El análisis utilizado por Aave encontró entre aproximadamente US$ 300 mil y US$ 1,1 millones de profundidad por activo para una venta con impacto de hasta 2%.
Además, no todo liquidador puede simplemente devolver el token a Coinbase y recibir la acción correspondiente. La redención directa depende de un proceso de elegibilidad del emisor; quien recibe tokens en una liquidación sin esa condición debe venderlos en el mercado secundario, realizar el proceso necesario para la redención o mantener una cobertura hasta poder cerrar la exposición.
Esto convierte la liquidación en un problema de precio, liquidez y acceso simultáneamente.
DeFi comienza a depender de una infraestructura híbrida
La consecuencia más interesante aparece en la forma en que Aave dimensionó el mercado.
Los límites iniciales no se definieron solo por la volatilidad histórica de las siete acciones. El análisis también consideró la profundidad de los tokens en DEXs, la capacidad de creación y redención y hasta el interés abierto de perpetuos de acciones negociados en plataformas como Hyperliquid, Binance, OKX y Lighter, que pueden servir de cobertura cuando el mercado tradicional está cerrado.
El resultado es un mercado deliberadamente pequeño al inicio. Los caps de las siete acciones suman cerca de US$ 29,3 millones en colateral, mientras que el límite de deuda en USDC se estableció en US$ 21 millones. La propia evaluación de riesgo concluyó que, en el lanzamiento, la liquidez es la restricción dominante, no la capacidad matemática del protocolo de otorgar más crédito.
Esto revela una consecuencia mayor de la entrada de acciones en DeFi.
La infraestructura resultante no es puramente TradFi ni puramente cripto. La acción real permanece en custodia regulada; el token circula en Base; Chainlink conecta diferentes sesiones de negociación al protocolo; Aave administra la deuda; los DEXs proporcionan parte de la liquidez; y los mercados de derivados cripto pueden ayudar a cubrir una liquidación hasta que el mercado tradicional vuelva a ofrecer profundidad.
Convertir acciones en colateral programable, por lo tanto, no elimina las restricciones del mercado tradicional. Hace que los protocolos DeFi tengan que incorporarlas directamente a su diseño de riesgo.
El próximo cambio relevante ya está identificado. La documentación de Aave prevé revisar los parámetros si los feeds 24/7 de Chainlink para estos activos entran en producción. Esto podría permitir liquidaciones durante todo el fin de semana y reducir parte del desfase actual, aunque la profundidad de mercado, la redención y la liquidez sigan siendo restricciones independientes.
La prueba para este modelo no será solo cuántas acciones se tokenizarán. Será cuánto crédito podrá construirse sobre ellas sin que la velocidad del DeFi supere la liquidez y la infraestructura que aún permanecen fuera de la blockchain.
Sigue en Radar
El acuerdo de la NYSE con Blockchain.com convierte las acciones tokenizadas en una prueba de infraestructura de mercado
Cripto pierde la mitad de su valor de mercado, pero la actividad económica cae solo un 1,6%
EvilTokens automatiza la fase posterior a la invasión y acerca el BEC al fraude como servicio