El intento de los mercados de predicción de tratar los contratos deportivos como un producto financiero nacional sufrió un nuevo revés. El Sexto Circuito decidió por unanimidad que Kalshi no demostró que sus contratos vinculados a deportes son swaps protegidos por la jurisdicción exclusiva de la Commodity Futures Trading Commission, lo que permite que Ohio y Tennessee apliquen sus propias normas de apuestas deportivas.
El impacto va más allá de esos dos estados. Con decisiones divergentes entre tribunales federales, el mercado ahora enfrenta una cuestión que afecta directamente su modelo operativo: ¿un contrato deportivo negociado en una plataforma regulada por la CFTC es necesariamente un derivado federal o puede seguir siendo tratado por los estados como una apuesta?
La respuesta definirá si plataformas como Kalshi pueden mantener un mercado nacional o si tendrán que convivir con licencias, restricciones y bloqueos geográficos estado por estado.
La etiqueta de contrato de evento no resuelve la clasificación jurídica
Un contrato de evento es, en términos simples, un contrato cuyo pago depende del resultado de determinado acontecimiento. La propia CFTC explica que estos productos a menudo se estructuran como swaps y pueden usarse tanto para especulación como para protección contra riesgos económicos.
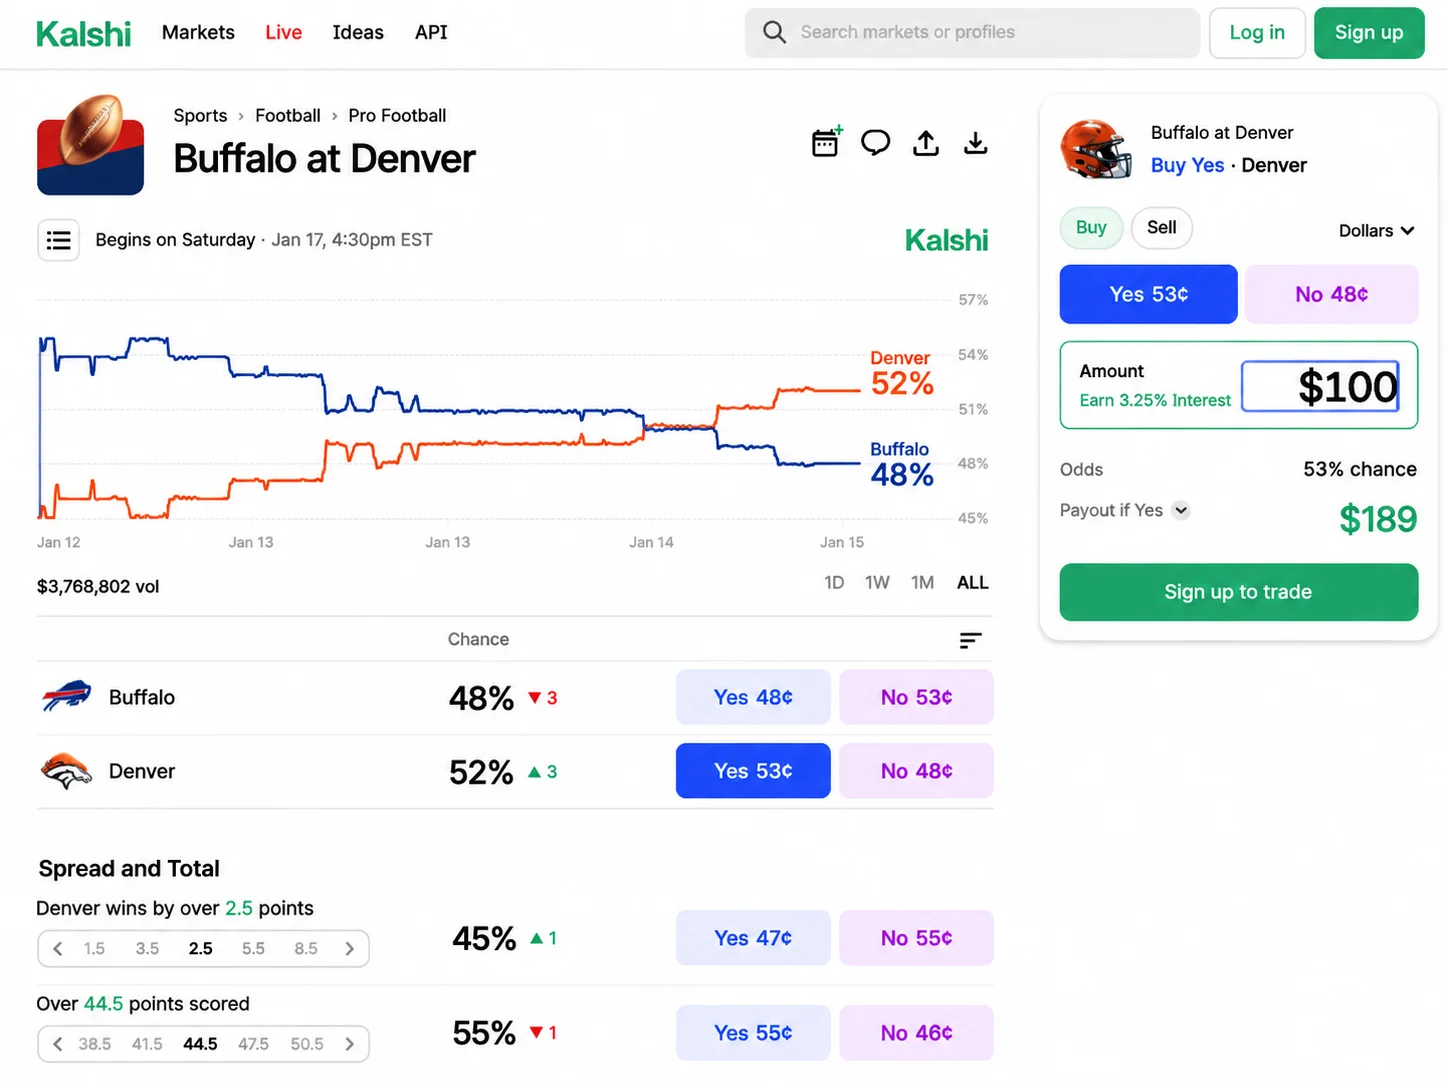
Pero el contrato de evento y el swap no son sinónimos automáticos.
La Commodity Exchange Act incluye en la definición de swap determinados contratos que dependen de un evento o contingencia asociada a una posible consecuencia financiera, económica o comercial. La disputa está justamente en el significado de esa asociación.
Es esa diferencia la que separa, jurídicamente, un contrato financiero de algo que un estado puede clasificar como wager, o apuesta.
Para Kalshi, los contratos sobre resultados deportivos entran en el régimen federal porque se negocian en una Designated Contract Market registrada ante la CFTC y porque los eventos deportivos están relacionados con actividades económicas como publicidad, derechos de transmisión y patrocinios.
El Sexto Circuito adoptó una lectura más restrictiva.
Para el Sexto Circuito, la consecuencia económica debe estar en el propio evento
El tribunal consideró que no basta con demostrar que un partido afecta a anunciantes, emisoras o patrocinadores. El evento que sirve de base al contrato debe tener una consecuencia financiera, económica o comercial suficientemente directa.
Esa distinción se vuelve especialmente importante cuando el contrato deja de preguntar solo quién ganará un partido y pasa a cubrir acontecimientos como el número de córners, hechos específicos dentro de un partido o combinaciones similares a parlays.
Según el tribunal, estos eventos pueden generar efectos económicos indirectos, pero eso no los transforma necesariamente en instrumentos destinados a transferir riesgo financiero o producir información de precios de la forma tradicionalmente asociada a los mercados de derivados.
La decisión también recuperó una diferencia estructural importante. En contratos vinculados a tasas de interés, materias primas o condiciones económicas, normalmente existe un riesgo financiero identificable que los participantes pueden intentar cubrir. En los contratos deportivos examinados, el tribunal consideró que ese vínculo era mucho más débil.
Esto coloca la función económica del contrato en el centro de la clasificación jurídica, y no solo su arquitectura técnica o el lugar donde se negocia.
El problema es que otro tribunal federal llegó a la conclusión opuesta
La interpretación no es uniforme.
En abril, el Tercer Circuito mantuvo una decisión favorable a Kalshi en el proceso relacionado con Nueva Jersey. El tribunal consideró que la redacción de la Commodity Exchange Act era lo suficientemente amplia para abarcar los contratos deportivos de la empresa como swaps.
Bajo ese criterio, los resultados deportivos pueden estar asociados a consecuencias económicas porque afectan a franquicias, patrocinadores, anunciantes, emisoras y otras actividades comerciales. Como los contratos se negocian en una DCM registrada, el Tercer Circuito concluyó que la jurisdicción federal podría impedir la aplicación de las normas estatales.
En cambio, en agosto, el Noveno Circuito tomó el camino contrario en una disputa con Nevada. El tribunal concluyó que Kalshi no había demostrado que sus contratos deportivos eran swaps protegidos de la regulación estatal y mantuvo abierta la posibilidad de aplicar las normas de juego de Nevada.
Con el Sexto Circuito adoptando ahora una interpretación similar, el mismo producto puede recibir tratamientos jurídicos diferentes dependiendo de la jurisdicción federal en la que se produzca la disputa.
Ese es el punto en el que la discusión deja de ser solo sobre Kalshi.
La jurisdicción de la CFTC también está en el centro de la disputa
Aun suponiendo que los contratos deportivos se clasificaran como swaps, el Sexto Circuito presentó una segunda conclusión relevante: la jurisdicción exclusiva de la CFTC no necesariamente elimina todas las leyes estatales que tengan algún efecto sobre productos negociados en una DCM.
Para el tribunal, esa exclusividad protege principalmente el núcleo de la regulación federal de los mercados de derivados, incluyendo licenciamiento, funcionamiento de las plataformas de negociación, integridad del mercado, acceso y supervisión de las transacciones.
Las leyes de Ohio y Tennessee, sin embargo, tienen otro objeto: regular las apuestas deportivas dentro de sus territorios. El hecho de que esas normas afecten a Kalshi no sería suficiente, según el tribunal, para considerarlas automáticamente sustituidas por la Commodity Exchange Act.
Esa interpretación debilita una de las principales ventajas estratégicas del modelo defendido por los mercados de predicción: ofrecer un único producto nacional bajo una única estructura regulatoria federal.
El geofencing puede pasar a formar parte de la arquitectura del mercado
La consecuencia práctica ya aparece en la propia sentencia.
Kalshi argumentó que limitar los contratos deportivos en determinados estados entraría en conflicto con normas federales que exigen acceso imparcial a los mercados de una DCM. El Sexto Circuito rechazó esa interpretación.
Según el tribunal, esas normas garantizan un trato imparcial a los participantes de un mercado que la plataforma decidió ofrecer, pero no obligan a una DCM a ofrecer cada mercado en todos los estados.
El tribunal también señaló que otras empresas utilizan geofencing para restringir productos según la jurisdicción. Kalshi afirmó que ese modelo sería técnicamente complejo, lento y costoso. La respuesta del tribunal fue que el costo y la dificultad no equivalen a imposibilidad jurídica.
Si esa interpretación prevalece a nivel nacional, los mercados de predicción deportivos podrán seguir existiendo, pero la promesa de un mercado uniforme puede ser sustituida por una estructura mucho más cercana al juego tradicional, con productos disponibles o bloqueados según el estado.
La propia CFTC aún no ha cerrado la discusión
La fragmentación judicial ocurre mientras la CFTC también redefine su enfoque.
En febrero, la comisión retiró una propuesta anterior que pretendía detallar qué contratos de evento relacionados con el juego serían contrarios al interés público. La agencia dijo explícitamente que quería reconsiderar el tema ante las disputas estatales y los procesos sobre jurisdicción federal, preempción y contratos deportivos.
Al mismo tiempo, la CFTC ha defendido su autoridad federal de forma más agresiva. En junio, demandó a Nuevo México para impedir que el estado aplicara sus leyes de juego contra mercados registrados a nivel federal. La comisión sostuvo que la Commodity Exchange Act le confiere autoridad exclusiva sobre esos mercados.
Por lo tanto, no existe solo un conflicto entre Kalshi y los reguladores estatales. También hay una divergencia institucional sobre dónde termina el mercado federal de derivados y dónde comienza la autoridad histórica de los estados sobre el juego.
La próxima definición podría tener que venir desde arriba de los circuitos
El Sexto Circuito mantuvo la denegación de una medida cautelar a Kalshi en Ohio, revocó la medida cautelar que protegía a la empresa en Tennessee y devolvió los procesos para su continuación. La decisión no cierra la cuestión a nivel nacional.
Pero ahora hay una división clara entre tribunales federales de apelación. El Tercer Circuito aceptó la tesis central de Kalshi, mientras que el Noveno y el Sexto Circuito llegaron a conclusiones incompatibles sobre contratos deportivos. Nueva Jersey ya pidió que la Corte Suprema revise la decisión del Tercer Circuito.
Es ese proceso, junto con posibles nuevas apelaciones y cualquier futura acción regulatoria de la CFTC, lo que debe seguirse de cerca.
Hasta que exista una interpretación nacional uniforme, los mercados de predicción deportivos siguen atrapados entre dos identidades jurídicas: derivados negociados en mercados federales y productos que los estados consideran económicamente equivalentes a las apuestas deportivas.
Sigue en Radar
Citi y Coinbase hacen desaparecer la stablecoin de la experiencia del cliente y eso puede ser justamente el punto
El hackeo de Bitget expone dos arquitecturas de recuperación: las stablecoins pueden congelarse, ETH no
Aave lleva acciones tokenizadas al crédito 24/7 — y hereda el riesgo de gap de Wall Street