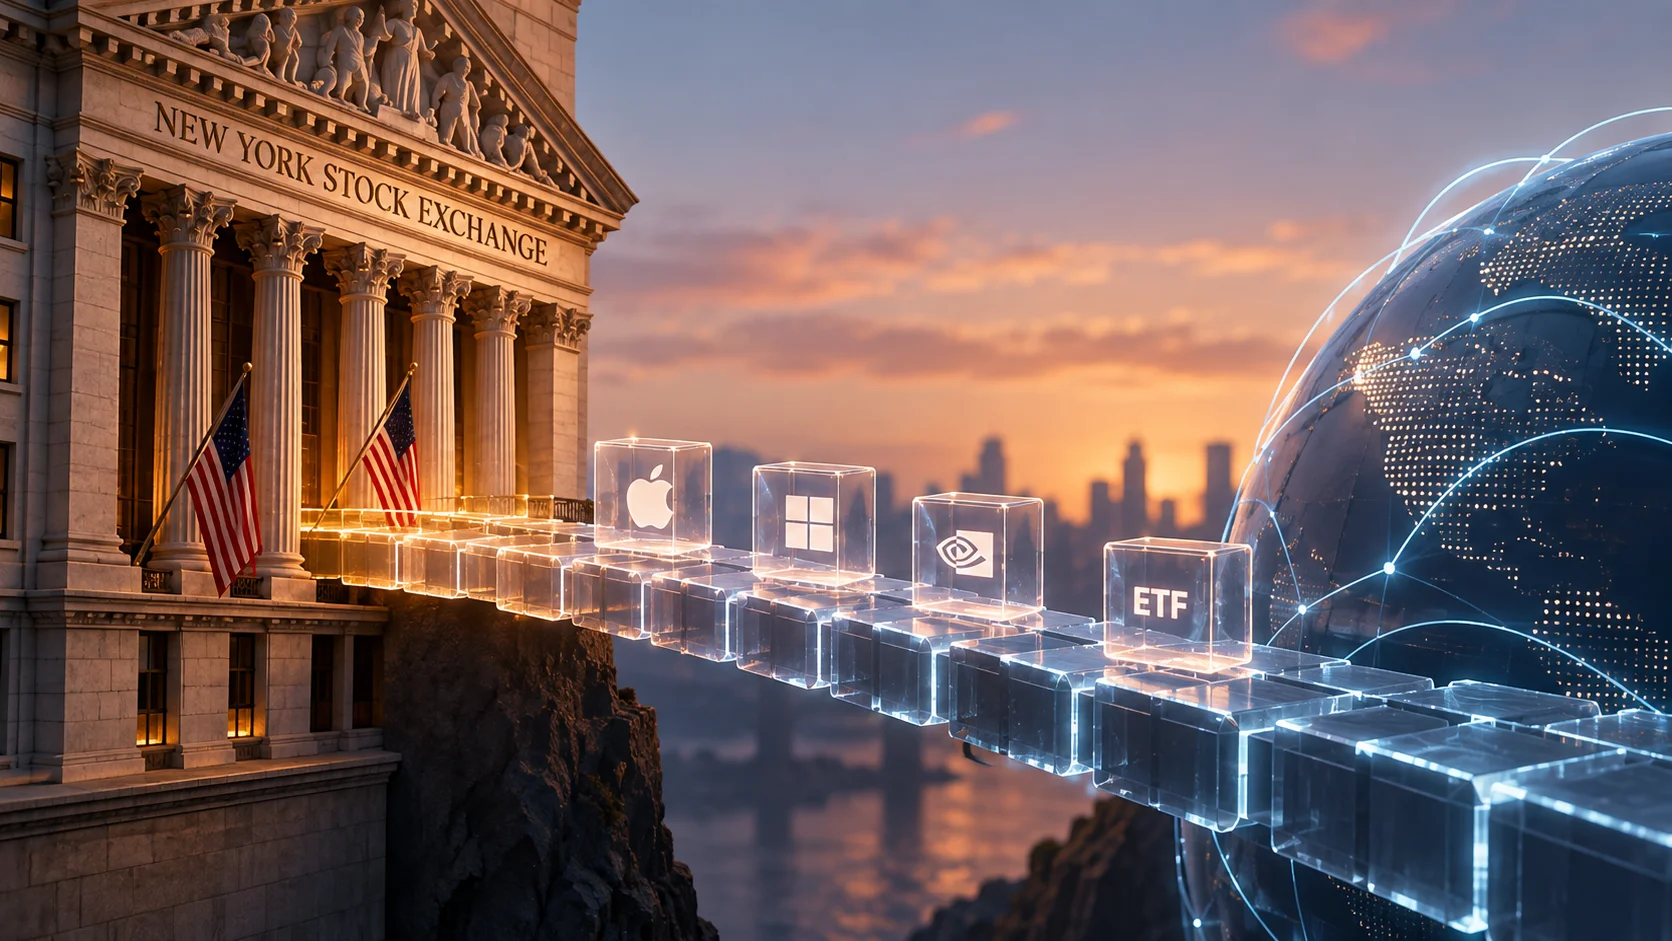
La New York Stock Exchange y Blockchain.com cerraron un acuerdo para explorar acceso 24 horas al día, siete días a la semana, a acciones y ETFs estadounidenses tokenizados a través de la plataforma digital planeada por la NYSE. El servicio aún no está operativo y depende de aprobaciones regulatorias, pero el significado del movimiento va más allá de otra plataforma cripto que ofrece tokens vinculados a acciones: una de las mayores bolsas del mundo está construyendo un puente directo entre su propia infraestructura de mercado y los inversionistas cripto-nativos.
Esto cambia la principal pregunta en torno a las acciones tokenizadas. La discusión deja de ser solo si las empresas de cripto pueden crear representaciones en blockchain de acciones tradicionales y pasa a involucrar algo mayor: ¿la negociación, la liquidación, el registro de propiedad y la financiación pueden migrar a infraestructura onchain sin eliminar los derechos y protecciones asociados a los valores mobiliarios tradicionales?
La NYSE está construyendo algo diferente de la primera generación de tokens de acciones
Blockchain.com y la NYSE todavía no divulgaron una fecha de lanzamiento, qué activos estarían disponibles inicialmente ni los países atendidos. Blockchain.com afirma que la integración podría llevar la plataforma de la NYSE a decenas de millones de usuarios y prevé también integrar datos de mercado de ICE y de la NYSE en su aplicación.
El punto más importante, sin embargo, está por debajo de la capa de distribución.
Cuando presentó su plataforma digital en enero, la NYSE describió una estructura capaz de ofrecer negociación continua, órdenes fraccionadas, financiación mediante stablecoins y liquidación onchain prácticamente inmediata. La arquitectura combina la tecnología de matching Pillar, utilizada por la bolsa, con sistemas de posnegociación basados en blockchain y fue diseñada para soportar diferentes redes para liquidación y custodia.
La NYSE también afirmó que la plataforma podrá negociar acciones tokenizadas fungibles con los títulos emitidos de forma tradicional, preservando derechos económicos y societarios, como dividendos y participación en votaciones.
Esa característica la diferencia de parte de los tokens de acciones que ya circularon en el mercado cripto.
Reuters destacó que algunos de esos productos ofrecen exposición económica al precio de una acción sin necesariamente convertir al comprador en accionista de la empresa ni concederle los mismos derechos del activo tradicional.
La diferencia es material. Un token que solo sigue el precio de Apple o Tesla no equivale a una representación en blockchain de una acción real con derechos societarios vinculados.
La SEC abrió una ruta regulatoria, pero preservó los derechos del accionista
Pocos días antes del anuncio entre NYSE y Blockchain.com, la Securities and Exchange Commission creó una exención temporal de cinco años, llamada Innovation Exemption, para permitir que determinadas plataformas negocien acciones estadounidenses tokenizadas mediante estructuras onchain.
La medida establece una separación importante.
Los tokens sintéticos que solo reproducen la exposición económica a una acción no se encuadran automáticamente en el modelo. Los activos elegibles deben otorgar al inversionista derechos equivalentes a los del valor mobiliario tradicional correspondiente, incluidos dividendos y derecho de voto.
Las empresas emisoras también podrán oponerse cuando terceros quieran tokenizar sus acciones sin la participación directa del emisor.
Otras limitaciones muestran que el modelo aún está lejos de una estructura completamente permissionless. Los contratos inteligentes deben ser auditables, existen restricciones operativas y la negociación de una acción tokenizada debe interrumpirse si el activo original sufre una suspensión de negociación en su bolsa principal.
La experiencia regulatoria estadounidense, por lo tanto, no elimina simplemente la estructura tradicional de Wall Street para sustituirla por reglas de cripto. El objetivo es colocar rieles de blockchain bajo los valores mobiliarios manteniendo partes esenciales de la arquitectura regulatoria existente.
Es exactamente en ese punto donde la propuesta de la NYSE cobra relevancia.
La tokenización empieza a poner frente a frente dos arquitecturas de mercado
La NYSE no está sola.
En marzo, la SEC aprobó una propuesta de Nasdaq que permite que determinados valores mobiliarios se negocien en formato tradicional o tokenizado. Inicialmente, la estructura incluye acciones del Russell 1000 y ETFs vinculados a grandes índices.
En ese modelo, sin embargo, la liquidación sigue vinculada a la Depository Trust Company.
La arquitectura propuesta por la NYSE avanza más directamente sobre la infraestructura de blockchain. El proyecto contempla liquidación onchain, financiación mediante stablecoins y una potencial integración con sistemas de custodia basados en blockchain.
La diferencia convierte la tokenización en una prueba mucho más amplia:
¿qué partes de la infraestructura actual del mercado de capitales realmente necesitan seguir funcionando como funcionan hoy?
Las acciones estadounidenses ya operan con liquidación en T+1. Una infraestructura onchain podría reducir ese intervalo aún más, pero poner una acción en blockchain no resuelve por sí solo el resto de la operación.
El dinero, la custodia, los registros del agente de transferencia, los eventos corporativos, los sistemas de cumplimiento normativo y la liquidez también deben acompañar la nueva capa de liquidación.
La NYSE ya empezó a armar algunas de esas piezas.
En marzo, cerró un acuerdo con Securitize para trabajar en infraestructura digital de agente de transferencia, responsable de los registros de propiedad y los eventos corporativos. Paralelamente, ICE viene trabajando con BNY y Citi en depósitos tokenizados que podrían permitir a los miembros de compensación mover fondos fuera de los horarios bancarios tradicionales.
Ese punto es decisivo.
Un mercado de acciones 24/7 solo es realmente 24/7 cuando la infraestructura que rodea la negociación también puede funcionar de forma continua.
El profesor de finanzas de Duke University Campbell Harvey resumió una de las razones por las que las acciones aparecen como uno de los primeros candidatos para esta transformación:
“Las acciones tokenizadas son probablemente el fruto más fácil de alcanzar.”
La lógica es simple. Las acciones ya tienen precios establecidos, emisores conocidos, reglas de propiedad definidas y mercados líquidos. La tokenización no necesita crear el activo. Necesita demostrar que otra infraestructura tecnológica puede negociarlo y liquidarlo de forma eficiente.
Blockchain.com puede transformar las plataformas cripto en canales de distribución
Blockchain.com añade otra capa importante al diseño de la NYSE: distribución.
La empresa ya ofrece acciones estadounidenses tokenizadas fuera de Estados Unidos mediante Ondo Finance. El servicio se amplió este año a países del Espacio Económico Europeo después de ofrecer ya cientos de acciones y ETFs tokenizados en mercados de África y América del Sur.
Una conexión directa con la NYSE crearía una relación diferente.
En lugar de que una empresa cripto cree o distribuya de forma independiente su propia representación de una acción, una interfaz cripto-nativa podría funcionar como puerta de entrada a activos negociados sobre infraestructura construida por la propia bolsa tradicional.
Si este modelo gana escala, las plataformas cripto podrán competir no solo como lugares alternativos de negociación, sino como capas globales de distribución para bolsas establecidas.
Esa posibilidad, sin embargo, aún depende de diversas condiciones.
Las empresas no especificaron las jurisdicciones atendidas, los inversionistas elegibles ni el universo inicial de activos. La propia plataforma digital de la NYSE aún depende de las aprobaciones necesarias para empezar a operar.
El mercado 24/7 también puede fragmentar la liquidez
Mover acciones a diferentes entornos de blockchain crea un problema adicional: el mismo activo puede pasar a negociarse simultáneamente en bolsas tradicionales y en diversas plataformas tokenizadas.
La Securities Industry and Financial Markets Association advirtió que las versiones paralelas de valores mobiliarios estadounidenses pueden generar fragmentación de precio y liquidez, además de confusión para los inversionistas.
La fungibilidad entre las versiones podría reducir parte de ese riesgo.
Si una acción tokenizada de la NYSE puede convertirse de forma eficiente en su versión tradicional, los arbitrajistas podrán actuar para mantener los precios alineados entre los mercados.
Pero la eficiencia de ese mecanismo dependerá de la velocidad de conversión, de la infraestructura de custodia, de las reglas de rescate, de los horarios operativos y, principalmente, de la profundidad de liquidez de cada mercado.
La exigencia de la SEC de que las plataformas tokenizadas respeten las suspensiones de negociación de la bolsa principal muestra justamente esa dependencia.
Una blockchain puede funcionar sin interrupción, pero el activo representado en ella sigue conectado a un emisor, a derechos jurídicos y a una infraestructura regulada que mantiene sus propios mecanismos de control.
La verdadera prueba será seguir hacia dónde va la liquidez
El acuerdo entre NYSE y Blockchain.com todavía no significa que Wall Street haya migrado a blockchain.
El anuncio es un memorando relacionado con una plataforma que aún espera aprobaciones, no tiene fecha pública de lanzamiento y no reveló qué acciones o ETFs se negociarán primero.
Pero los movimientos empiezan a formar una arquitectura más amplia.
La NYSE diseñó una plataforma de negociación y liquidación onchain. Securitize entró en la discusión sobre infraestructura de agente de transferencia. ICE trabaja en mecanismos de financiación tokenizada. La SEC abrió una ruta temporal para acciones estadounidenses tokenizadas. Y ahora Blockchain.com puede ofrecer una capa de distribución dirigida directamente al público cripto.
La pregunta decisiva ya no es si una acción puede transformarse en token. Es si la liquidez, la liquidación y la propiedad pueden migrar junto con ella.
Las próximas señales son objetivas: aprobación regulatoria de la plataforma de la NYSE, definición de los primeros activos negociados, mecanismos de conversión entre acciones tradicionales y tokenizadas, jurisdicciones atendidas por Blockchain.com, liquidez disponible fuera del horario convencional y participación directa de empresas emisoras.
Si esas piezas empiezan a funcionar juntas, las acciones tokenizadas dejarán de ser solo un producto paralelo dentro del mercado cripto.
Pasarán a disputar espacio dentro de la propia infraestructura usada para negociar y liquidar acciones públicas.