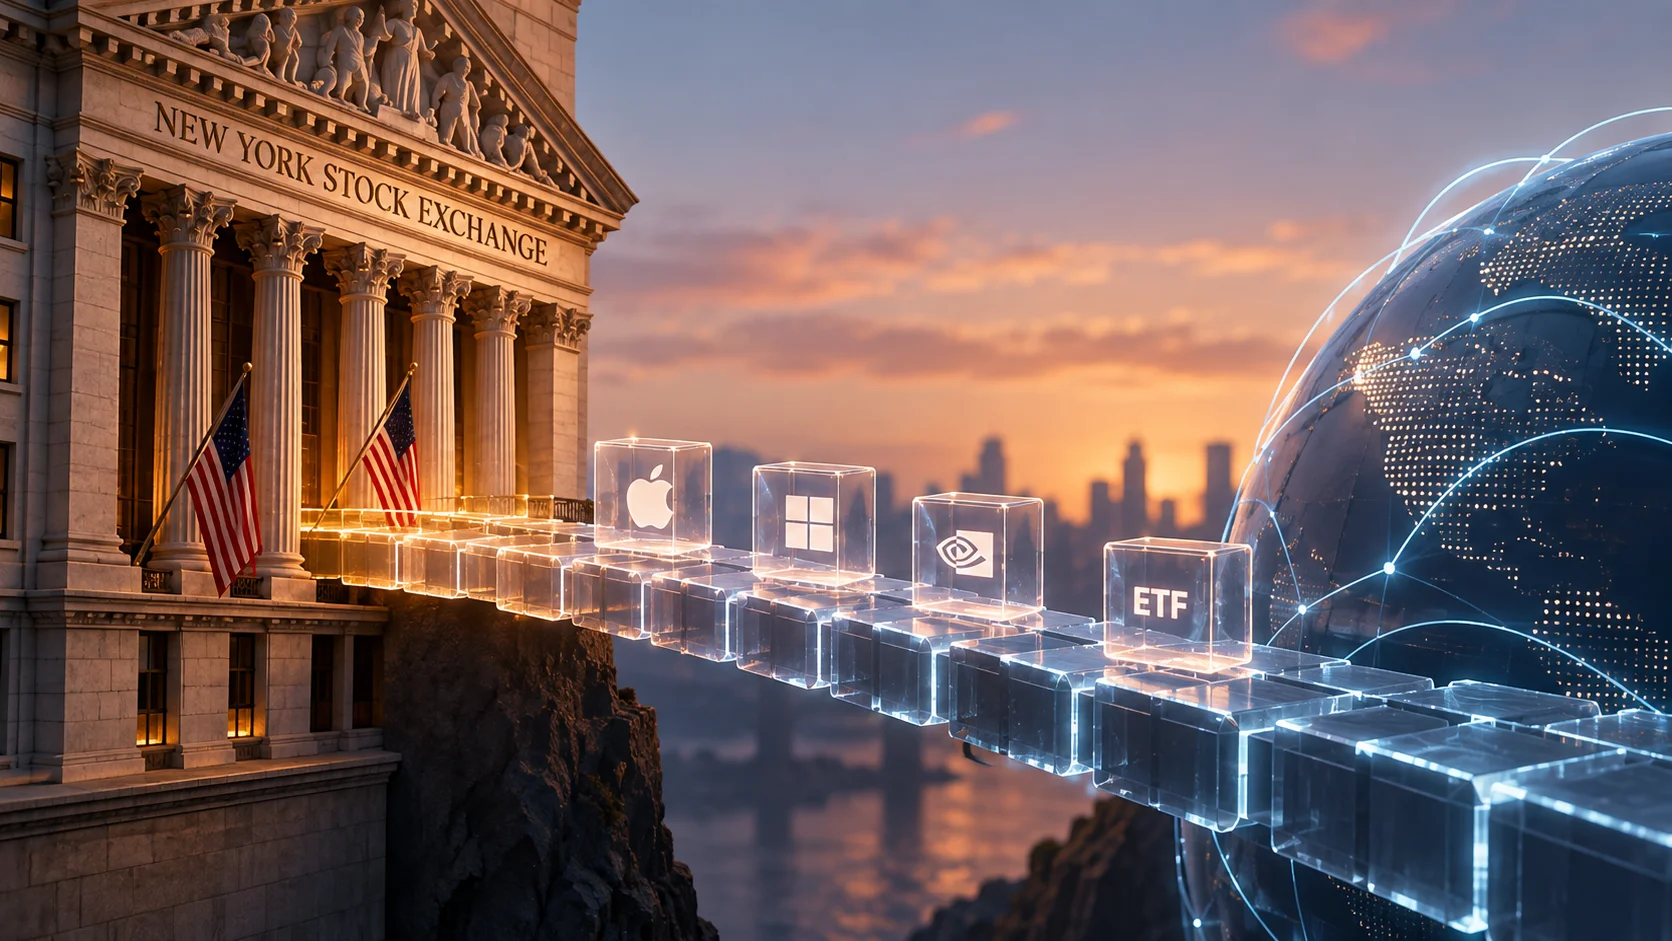
A New York Stock Exchange e a Blockchain.com fecharam um acordo para explorar acesso 24 horas por dia, sete dias por semana, a ações e ETFs americanos tokenizados por meio da plataforma digital planejada pela NYSE. O serviço ainda não está operacional e depende de aprovações regulatórias, mas o significado do movimento vai além de outra plataforma cripto oferecendo tokens ligados a ações: uma das maiores bolsas do mundo está construindo uma ponte direta entre sua própria infraestrutura de mercado e investidores crypto-native.
Isso muda a principal pergunta em torno das ações tokenizadas. A discussão deixa de ser apenas se empresas de cripto conseguem criar representações em blockchain de ações tradicionais e passa a envolver algo maior: negociação, liquidação, registro de propriedade e funding podem migrar para infraestrutura onchain sem eliminar os direitos e proteções associados aos valores mobiliários tradicionais?
A NYSE está construindo algo diferente da primeira geração de stock tokens
Blockchain.com e NYSE ainda não divulgaram uma data de lançamento, quais ativos estariam disponíveis inicialmente nem os países atendidos. A Blockchain.com afirma que a integração poderia levar a plataforma da NYSE a dezenas de milhões de usuários e prevê também integrar dados de mercado da ICE e da NYSE ao seu aplicativo.
O ponto mais importante, porém, está abaixo da camada de distribuição.
Quando apresentou sua plataforma digital em janeiro, a NYSE descreveu uma estrutura capaz de oferecer negociação contínua, ordens fracionadas, funding por stablecoins e liquidação onchain praticamente imediata. A arquitetura combina a tecnologia de matching Pillar, usada pela bolsa, com sistemas de pós-negociação baseados em blockchain e foi projetada para suportar diferentes redes para liquidação e custódia.
A NYSE também afirmou que a plataforma poderá negociar ações tokenizadas fungíveis com os papéis emitidos de forma tradicional, preservando direitos econômicos e societários, como dividendos e participação em votações.
Essa característica a diferencia de parte dos tokens de ações que já circularam no mercado cripto.
A Reuters destacou que alguns desses produtos oferecem exposição econômica ao preço de uma ação sem necessariamente transformar o comprador em acionista da empresa ou conceder os mesmos direitos do ativo tradicional.
A diferença é material. Um token que apenas acompanha o preço de Apple ou Tesla não é equivalente a uma representação em blockchain de uma ação real com direitos societários vinculados.
SEC abriu uma rota regulatória, mas preservou direitos do acionista
Poucos dias antes do anúncio envolvendo NYSE e Blockchain.com, a Securities and Exchange Commission criou uma isenção temporária de cinco anos, chamada de Innovation Exemption, para permitir que determinadas plataformas negociem ações americanas tokenizadas por meio de estruturas onchain.
A medida estabelece uma separação importante.
Tokens sintéticos que apenas reproduzem a exposição econômica a uma ação não se enquadram automaticamente no modelo. Os ativos elegíveis precisam conceder ao investidor direitos equivalentes aos do valor mobiliário tradicional correspondente, incluindo dividendos e direito de voto.
Empresas emissoras também poderão se opor quando terceiros quiserem tokenizar suas ações sem participação direta do emissor.
Outras limitações mostram que o modelo ainda está distante de uma estrutura completamente permissionless. Smart contracts precisam ser auditáveis, existem restrições operacionais e a negociação de uma ação tokenizada deve ser interrompida caso o ativo original sofra um trading halt em sua bolsa principal.
A experiência regulatória americana, portanto, não elimina simplesmente a estrutura tradicional de Wall Street para substituí-la por regras de cripto. O objetivo é colocar trilhos de blockchain sob valores mobiliários mantendo partes essenciais da arquitetura regulatória existente.
É exatamente nesse ponto que a proposta da NYSE ganha relevância.
Tokenização começa a colocar duas arquiteturas de mercado frente a frente
A NYSE não está sozinha.
Em março, a SEC aprovou uma proposta da Nasdaq permitindo que determinados valores mobiliários sejam negociados em formato tradicional ou tokenizado. Inicialmente, a estrutura inclui ações do Russell 1000 e ETFs ligados a grandes índices.
Nesse modelo, porém, a liquidação continua vinculada à Depository Trust Company.
A arquitetura proposta pela NYSE avança mais diretamente sobre a infraestrutura de blockchain. O projeto contempla liquidação onchain, funding por stablecoins e potencial integração com sistemas de custódia baseados em blockchain.
A diferença transforma a tokenização em um teste muito mais amplo:
quais partes da infraestrutura atual do mercado de capitais realmente precisam continuar funcionando da forma como funcionam hoje?
As ações americanas já operam sob liquidação em T+1. Uma infraestrutura onchain poderia reduzir esse intervalo ainda mais, mas colocar uma ação em blockchain não resolve sozinho o restante da operação.
Dinheiro, custódia, registros do transfer agent, eventos corporativos, sistemas de compliance e liquidez também precisam acompanhar a nova camada de liquidação.
A NYSE já começou a montar algumas dessas peças.
Em março, fechou acordo com a Securitize para trabalhar em infraestrutura digital de transfer agent, responsável por registros de propriedade e eventos corporativos. Paralelamente, a ICE vem trabalhando com BNY e Citi em depósitos tokenizados que poderiam permitir a membros de clearing movimentar recursos fora dos horários bancários tradicionais.
Esse ponto é decisivo.
Um mercado de ações 24/7 só é realmente 24/7 quando a infraestrutura ao redor da negociação também consegue funcionar continuamente.
O professor de finanças da Duke University Campbell Harvey resumiu uma das razões pelas quais ações aparecem como um dos primeiros candidatos para essa transformação:
“Tokenized stocks are probably the lowest hanging fruit.”
A lógica é simples. Ações já possuem preços estabelecidos, emissores conhecidos, regras de propriedade definidas e mercados líquidos. A tokenização não precisa criar o ativo. Precisa demonstrar que outra infraestrutura tecnológica consegue negociá-lo e liquidá-lo de forma eficiente.
Blockchain.com pode transformar plataformas cripto em canais de distribuição
A Blockchain.com adiciona outra camada importante ao desenho da NYSE: distribuição.
A empresa já oferece ações americanas tokenizadas fora dos Estados Unidos por meio da Ondo Finance. O serviço foi ampliado neste ano para países do Espaço Econômico Europeu depois de já oferecer centenas de ações e ETFs tokenizados em mercados da África e da América do Sul.
Uma conexão direta com a NYSE criaria uma relação diferente.
Em vez de uma empresa cripto criar ou distribuir independentemente sua própria representação de uma ação, uma interface crypto-native poderia funcionar como porta de entrada para ativos negociados sobre infraestrutura construída pela própria bolsa tradicional.
Se esse modelo ganhar escala, plataformas cripto poderão competir não apenas como locais alternativos de negociação, mas como camadas globais de distribuição para bolsas estabelecidas.
Essa possibilidade, porém, ainda depende de diversas condições.
As empresas não especificaram as jurisdições atendidas, os investidores elegíveis nem o universo inicial de ativos. A própria plataforma digital da NYSE ainda depende das aprovações necessárias para começar a operar.
Mercado 24/7 também pode fragmentar liquidez
Mover ações para diferentes ambientes de blockchain cria um problema adicional: o mesmo ativo pode passar a ser negociado simultaneamente em bolsas tradicionais e em diversas plataformas tokenizadas.
A Securities Industry and Financial Markets Association alertou que versões paralelas de valores mobiliários americanos podem gerar fragmentação de preço e liquidez, além de confusão para investidores.
A fungibilidade entre as versões poderia reduzir parte desse risco.
Se uma ação tokenizada da NYSE puder ser convertida de forma eficiente em sua versão tradicional, arbitradores poderão atuar para manter os preços alinhados entre os mercados.
Mas a eficiência desse mecanismo dependerá da velocidade de conversão, da infraestrutura de custódia, das regras de resgate, dos horários operacionais e, principalmente, da profundidade de liquidez de cada mercado.
A exigência da SEC de que plataformas tokenizadas respeitem os trading halts da bolsa principal mostra justamente essa dependência.
Uma blockchain pode funcionar sem interrupção, mas o ativo representado nela continua conectado a um emissor, a direitos jurídicos e a uma infraestrutura regulada que mantém seus próprios mecanismos de controle.
O teste real será acompanhar para onde a liquidez vai
O acordo entre NYSE e Blockchain.com ainda não significa que Wall Street tenha migrado para blockchain.
O anúncio é um memorando relacionado a uma plataforma que ainda aguarda aprovações, não possui data pública de lançamento e não revelou quais ações ou ETFs serão negociados primeiro.
Mas os movimentos começam a formar uma arquitetura mais ampla.
A NYSE desenhou uma plataforma de negociação e liquidação onchain. A Securitize entrou na discussão sobre infraestrutura de transfer agent. A ICE trabalha em mecanismos de funding tokenizado. A SEC abriu uma rota temporária para ações americanas tokenizadas. E agora a Blockchain.com pode oferecer uma camada de distribuição voltada diretamente ao público cripto.
A pergunta decisiva já não é se uma ação pode ser transformada em token. É se liquidez, liquidação e propriedade conseguem migrar junto com ela.
Os próximos sinais são objetivos: aprovação regulatória da plataforma da NYSE, definição dos primeiros ativos negociados, mecanismos de conversão entre ações tradicionais e tokenizadas, jurisdições atendidas pela Blockchain.com, liquidez disponível fora do horário convencional e participação direta de empresas emissoras.
Se essas peças começarem a funcionar juntas, as ações tokenizadas deixarão de ser apenas um produto paralelo dentro do mercado cripto.
Passarão a disputar espaço dentro da própria infraestrutura usada para negociar e liquidar ações públicas.